
Assurance ostréiculteur
Ostréiculteur ou ostréicultrice, votre activité mêle production en mer, manipulation de produits vivants, vente directe et parfois transport de coquillages. Chaque étape expose votre exploitation à des risques distincts, que vos assurances doivent couvrir avec précision.
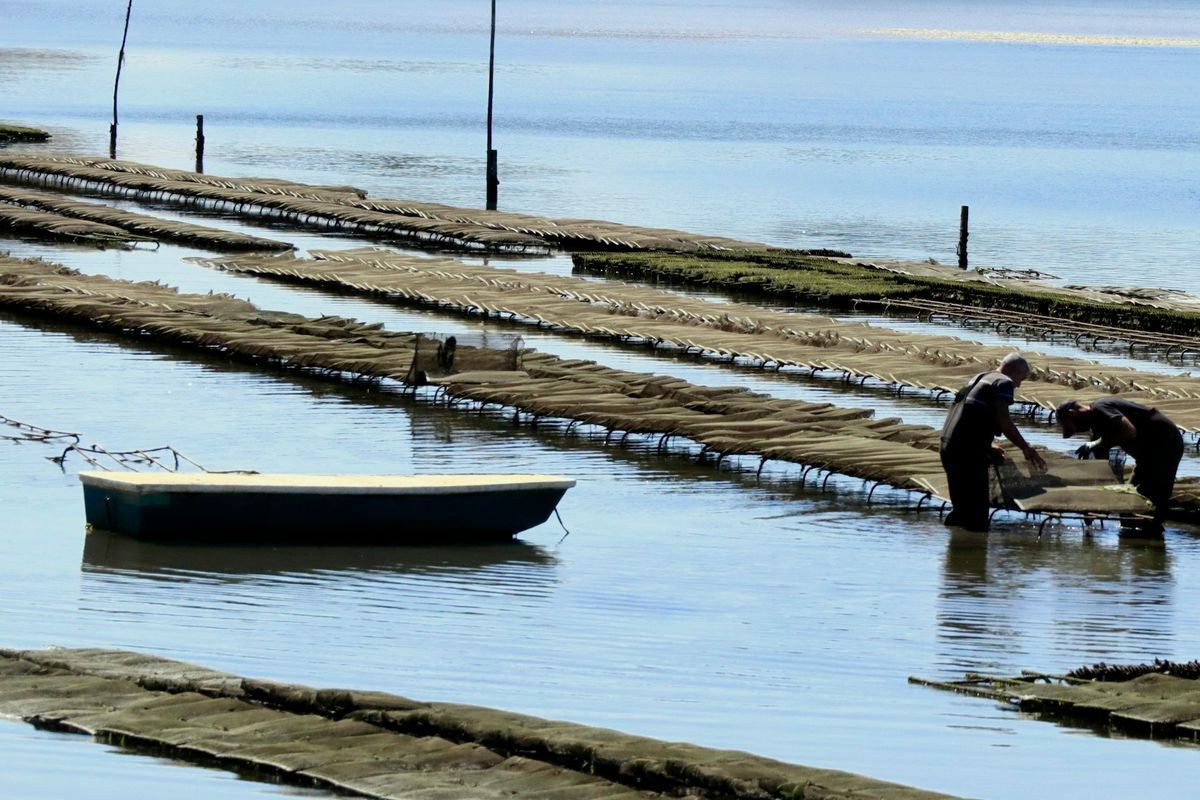
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité d’ostréiculteur
La conchyliculture combine des environnements difficiles : zones maritimes, bassins d’affinage, cabanes ostréicoles, véhicules et bateaux de travail. Un accident sur un site de production peut blesser un salarié ou un visiteur, et engager votre responsabilité civile.
La production d’huîtres est directement exposée aux aléas naturels. Une tempête, une pollution bactériologique ou un arrêté de retrait sanitaire peut détruire plusieurs mois de production en quelques jours.
Lors de la vente directe ou de la livraison à un client restaurateur, un lot d’huîtres contaminées peut provoquer des dommages corporels graves. La responsabilité du producteur est alors engagée sur les produits qu’il a mis sur le marché.
Vos bâtiments, bassins, équipements de tri et bateaux représentent un patrimoine professionnel significatif. Un incendie dans une cabane ostréicole ou le vol de matériel de conditionnement peut paralyser l’exploitation plusieurs semaines.
Si vous employez des salariés pour la récolte ou le conditionnement, un accident du travail en mer ou sur le parc expose à des recours coûteux. Les déplacements entre les parcs, le port et les marchés ajoutent un risque automobile quotidien.
Cadre légal de l’assurance ostréiculteur
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer l’ostréiculture ou la conchyliculture au sens large. Ni la RC Pro ni la multirisque exploitation ne sont légalement obligatoires pour ce métier.
Deux exceptions s’appliquent dès que vous employez des salariés : la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 % (article L911-7 du Code de la sécurité sociale). Pour vos salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est également obligatoire (ANI du 17 novembre 2017).
En dehors de ces obligations liées aux salariés, certaines garanties sont souvent exigées dans les faits. Les coopératives conchylicoles, les acheteurs professionnels et les gestionnaires de zones de production peuvent conditionner l’accès à leurs installations à la présentation d’une attestation de RC Pro. Un bailleur de cabane ostréicole exigera généralement une couverture des locaux.
Critères de choix d’une assurance ostréiculteur
La description précise de vos activités dans le contrat conditionne votre couverture. Un assureur qui ignore que vous faites de la vente directe sur le parc ou de l’aquatourisme peut refuser d’indemniser un sinistre lié à ces activités.
Vérifiez la zone géographique couverte : certains contrats excluent les dommages survenus en mer au-delà d’une certaine distance du rivage, ce qui peut poser problème pour des parcs en eau profonde.
Le plafond de garantie en responsabilité civile doit tenir compte du volume de vos livraisons. Un lot d’huîtres contaminées distribué à plusieurs restaurants peut générer un préjudice important, multiplié par le nombre de consommateurs touchés.
Attention aux exclusions fréquentes : les pertes de production liées à une pollution d’origine naturelle ou à un arrêté sanitaire ne sont pas automatiquement couvertes. Lisez les conditions générales sur ce point avant de signer.
Si votre contrat fonctionne en base réclamation (le sinistre est couvert si la réclamation arrive pendant la validité du contrat, quelle que soit la date du fait), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle les réclamations restent couvertes après résiliation. La franchise, la somme restant à votre charge sur chaque sinistre, varie fortement d’un contrat à l’autre selon le type de dommage.
Exemples de sinistres dans le métier d’ostréiculteur
Un client d’un restaurant livre une intoxication alimentaire après consommation d’huîtres produites sur votre exploitation. L’enquête sanitaire identifie votre lot. La RC Pro prend en charge la défense juridique et l’indemnisation des tiers lésés.
Un incendie se déclare dans votre cabane ostréicole et détruit le matériel de conditionnement ainsi que le stock d’huîtres en attente d’expédition. La multirisque professionnelle couvre les dommages matériels ; la perte d’exploitation prend le relais pour compenser la baisse de chiffre d’affaires pendant la période de remise en route.
Lors d’une marée basse, un visiteur glisse sur les rochers du parc et se blesse. Votre responsabilité civile exploitation est engagée pour les dommages corporels subis par ce tiers sur votre site de production.
Votre bateau de travail est endommagé lors d’une tempête. S’il n’est pas couvert par votre multirisque ou par une garantie maritime spécifique, les frais de réparation restent entièrement à votre charge.
Coût d’une assurance ostréiculteur
Le tarif dépend d’abord de votre chiffre d’affaires et de la taille de votre exploitation. Un auto-entrepreneur ou micro-entrepreneur qui vend en circuit court paiera moins qu’une société conchylicole qui livre des grossistes nationaux.
Le nombre de salariés, la surface des bâtiments et la valeur des bateaux et équipements pèsent sur la prime multirisque. Une exploitation avec plusieurs bassins, une cabane de vente et deux bateaux présente un risque matériel bien supérieur à une petite structure familiale.
La localisation géographique influence aussi le coût : une exploitation sur le bassin d’Arcachon ou en baie de Cancale, zones exposées aux tempêtes atlantiques, sera tarifée différemment d’une exploitation en eaux plus abritées.
Les plafonds de garantie choisis et le niveau de franchise jouent directement sur la prime. Un historique de sinistres déclarés peut également conduire les assureurs à appliquer une surprime.
Quelles assurances souscrire comme ostréiculteur ?
RC Pro
La RC Pro couvre les dommages causés à des tiers dans le cadre de votre activité professionnelle : un client intoxiqué par vos huîtres, un accident sur votre parc, une erreur lors d’une livraison. C’est la garantie centrale de l’exploitation ostréicole.
Multirisque Professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture de vos bâtiments, bassins, équipements et stocks contre l’incendie, le vol, les dégâts des eaux et les tempêtes. Elle est adaptée aux exploitations qui possèdent plusieurs biens à protéger sur un même site ou sur des sites distincts.
Perte d’exploitation
Un arrêt forcé de l’activité après un sinistre matériel garanti (incendie d’une cabane, destruction d’équipements) entraîne une baisse de chiffre d’affaires que la couverture perte d’exploitation compense en prenant en charge les frais fixes et la marge perdue pendant la période d’interruption.
RC Environnementale
Une fuite de carburant d’un bateau ou le rejet accidentel d’eaux de lavage dans une zone conchylicole peut causer des dommages environnementaux aux parcs voisins. La RC environnementale couvre les frais de dépollution et les réclamations des tiers affectés, une garantie rarement intégrée d’office dans les contrats standard.
Prévoyance TNS
En tant qu’indépendant relevant de la Sécurité sociale des indépendants, votre couverture en cas d’arrêt de travail ou de décès est inférieure à celle d’un salarié. La prévoyance TNS verse des indemnités journalières pour compenser la perte de revenus si vous ne pouvez plus travailler, et prévoit un capital décès pour protéger vos proches.
Protection Juridique Entreprise
Un litige avec un fournisseur d’alevins, un acheteur qui conteste la qualité d’un lot ou un conflit avec un gestionnaire de zone conchylicole peut nécessiter l’intervention d’avocats spécialisés. La protection juridique entreprise finance ces frais de défense et de recours, sans puiser dans la trésorerie de l’exploitation.
Questions fréquentes sur l’assurance ostréiculteur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
