
Assurance pro commerces et distribution
Un commerce expose ses locaux, ses stocks et son chiffre d’affaires à des risques simultanés que peu de contrats isolés couvrent ensemble. La multirisque professionnelle et la RC Pro forment le socle de la plupart des couvertures dans ce secteur.
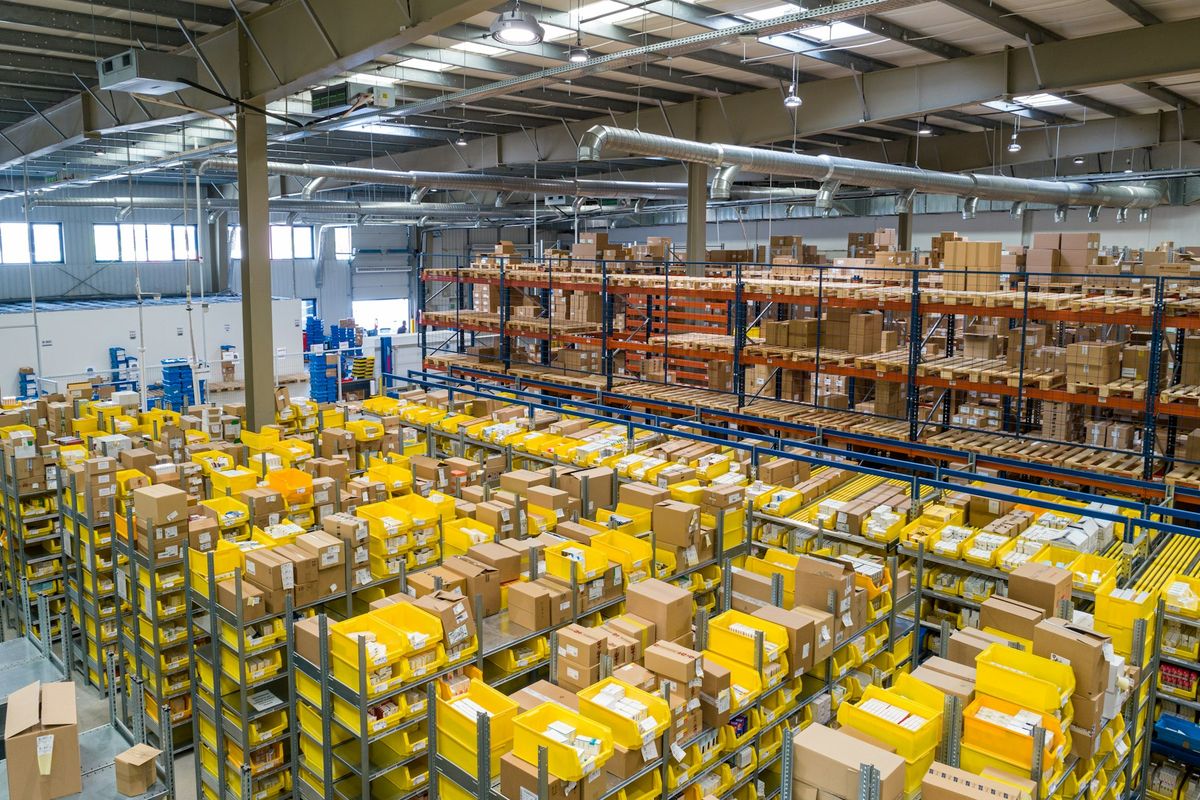
Ce qui vous expose particulièrement
Un client blessé ou un produit défectueux
Une chute en magasin ou un produit qui cause un dommage peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un cambriolage ou un incendie
Votre stock et vos aménagements peuvent disparaître en une nuit.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Si vous ne pouvez plus ouvrir la boutique, le chiffre d'affaires s'arrête mais pas le loyer.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Découvrez les assurances adaptées à votre activité


Les garanties clés du secteur commerce & distribution
La RC Pro couvre les dommages corporels, matériels ou immatériels causés à un tiers dans le cadre de l’activité : un client qui glisse sur un sol mouillé, une erreur d’étiquetage sur un produit vendu, une livraison qui endommage un bien chez l’acheteur. La responsabilité civile exploitation répond des faits survenus dans le local ou lors des opérations de l’entreprise, indépendamment de toute faute professionnelle caractérisée. Ces deux volets sont souvent réunis dans un même contrat.
La multirisque professionnelle regroupe en un seul contrat la couverture des locaux, des stocks, du matériel et des pertes consécutives à un sinistre. Elle prend en charge les dommages causés par l’incendie, les dégâts des eaux, le vol, le bris de vitrine ou les événements climatiques. Pour un commerce dont l’activité s’arrête après un sinistre, la perte d’exploitation (qui indemnise la marge brute non réalisée et les frais fixes maintenus pendant la fermeture) peut représenter une garantie aussi décisive que la couverture des biens eux-mêmes.
Les commerces qui stockent ou livrent des marchandises ont intérêt à vérifier si leur contrat couvre les marchandises transportées, car la multirisque s’arrête souvent aux portes du local. Pour les flottes de véhicules de livraison, une couverture dédiée évite de multiplier les contrats individuels.
Les commerçants qui traitent des données clients (carte de fidélité, paiement en ligne, fichier prospects) sont exposés aux cyber-risques : intrusion dans le système informatique, vol de données, rançongiciel. Une assurance cyber prend en charge les frais de notification aux personnes concernées, les coûts de remédiation et les réclamations de tiers, mais pas les amendes administratives éventuelles de la CNIL, qui ne sont pas assurables.
Pour les dirigeants, la prévoyance TNS couvre l’incapacité de travail et l’invalidité, deux événements qui peuvent arrêter net le chiffre d’affaires d’un commerce de proximité sans que la perte d’exploitation ne prenne le relais (celle-ci couvre un arrêt lié à un dommage matériel garanti, pas l’indisponibilité du gérant). La protection juridique entreprise finance la défense du commerçant en cas de litige avec un fournisseur, un bailleur ou un client.
Cadre légal de l’assurance pro commerçes et distribution
Aucune assurance professionnelle spécifique n’est rendue obligatoire par la loi pour les commerçants et distributeurs en tant que tels. La RC Pro, la multirisque ou la perte d’exploitation restent des couvertures fortement recommandées, et souvent exigées par les bailleurs commerciaux ou les donneurs d’ordre, mais elles ne découlent d’aucune obligation légale propre au secteur.
Deux obligations légales s’appliquent en revanche dès que le commerce emploie des salariés. La complémentaire santé collective est obligatoire dans le secteur privé depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire depuis l’ANI du 17 novembre 2017. Ces deux obligations ne concernent pas les commerçants indépendants sans salarié.
En pratique, un bailleur commercial peut imposer contractuellement la souscription d’une multirisque professionnelle couvrant au minimum l’incendie et les dégâts des eaux. Cette exigence relève du contrat de bail, non de la loi, mais son non-respect peut entraîner une résiliation du bail. Certains réseaux de franchise ou groupements d’achat exigent une attestation d’assurance avant toute ouverture de point de vente.
Panorama des risques du secteur commerce & distribution
Les commerces partagent une exposition aux risques liés au local : incendie, dégâts des eaux, vol avec effraction, bris de vitrine. Ces événements touchent à la fois les biens (stocks, matériel, agencements) et la continuité d’exploitation. Un boucher dont la chambre froide tombe en panne après un dégât des eaux perd simultanément ses marchandises et son outil de travail.
La valeur des stocks constitue un enjeu propre au commerce que d’autres secteurs professionnels ne connaissent pas à cette échelle. Un bijoutier, un caviste ou un magasin d’électroménager peuvent détenir des stocks dont la valeur dépasse largement celle du local. Les contrats fixent souvent un plafond de garantie sur les marchandises : vérifier que ce plafond correspond à la valeur réelle du stock en période haute est une précaution utile avant chaque échéance.
Les commerces alimentaires ajoutent à ces risques une dimension sanitaire : retrait de produits, contamination, rupture de la chaîne du froid. Les e-commerçants, eux, concentrent leurs risques sur les systèmes informatiques, la logistique et la relation client à distance, avec une exposition aux cyber-risques plus directe que celle d’un commerce physique.
La responsabilité civile professionnelle des commerçants peut être mise en cause pour des dommages causés par les produits vendus (défaut d’un article, mauvais conseil à l’achat) ou par les opérations réalisées dans le local. Un vendeur de matériel de bricolage qui conseille un produit inadapté à l’usage décrit par le client peut voir sa responsabilité engagée même sans faute technique de sa part.
Les métiers du secteur commerce & distribution
Les commerces alimentaires de proximité (boucher, boulanger, pâtissier, poissonnier, fromager, primeur, caviste, chocolatier, glacier, charcutier, torréfacteur, brasseur artisanal, distillateur, épicerie bio, épicerie fine) partagent des risques liés à la conservation des denrées, à la chaîne du froid et à la préparation de produits destinés à la consommation. La couverture des risques alimentaires dans ce secteur mérite une attention particulière sur les garanties produits et la responsabilité civile exploitation.
Les commerces non alimentaires (boutique de prêt-à-porter, chaussures, bijoutier, horloger, animalerie, fleuriste, librairie, magasin de meubles, de sport, de jouets, de bricolage, d’électroménager, buraliste, vape shop, concept store, commerçant multi-produits) présentent des profils de risques très variés selon la valeur des stocks et la nature des produits vendus. Un bijoutier ou un horloger est exposé au vol de façon bien plus aiguë qu’une librairie, ce qui se traduit par des exigences de sécurisation différentes dans les contrats. La page dédiée au commerce non alimentaire détaille ces particularités.
Les acteurs de l’e-commerce (e-commerçant, dropshipper, vendeur marketplace, vendeur SaaS, éditeur de logiciel) opèrent sans local physique ou avec un entrepôt logistique, ce qui déplace le centre de gravité des risques vers les systèmes informatiques, la responsabilité liée aux produits vendus à distance et la gestion des données personnelles des acheteurs.
Questions fréquentes sur l’assurance pro commerçes et distribution
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
