
Assurance soudeur industriel
Aucune loi n’impose au soudeur industriel de souscrire une assurance professionnelle spécifique, hormis l’assurance automobile obligatoire pour ses véhicules et, s’il emploie des salariés, la complémentaire santé collective. Cette absence d’obligation légale ne signifie pas une absence de risque : les donneurs d’ordre industriels et les clients exigent quasi systématiquement une attestation d’assurance avant tout démarrage de chantier ou de mission.
Ce qui vous expose particulièrement
Une machine à l'arrêt
La panne d'une machine de production peut bloquer toute la chaîne et retarder vos livraisons.
Protégez vous avec une Bris de machine
Un produit défectueux
Un défaut de fabrication peut causer un dommage chez un client et entraîner un rappel de produits.
Protégez vous avec une RC Pro
Un incendie sur le site
Un sinistre peut détruire vos bâtiments, vos stocks et votre outil de production.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres fréquents dans l’activité de soudeur industriel
Un soudeur intervient sur une ligne de production pour assembler des tronçons de tuyauterie acier. Quelques semaines après la réception des travaux, une fuite apparaît sur un joint soudé : la pression interne déforme l’assemblage et provoque un arrêt de la chaîne. Le client met en cause la qualité de la soudure et réclame la remise en état ainsi que le coût de l’immobilisation. La responsabilité civile professionnelle prend en charge l’instruction de la réclamation et, si la responsabilité est retenue, les dommages causés au client.
Pendant une opération de soudage à l’arc dans un atelier de fabrication métallique, des projections enflamment un rideau de protection voisin. L’incendie se propage à des équipements appartenant à l’entreprise cliente. La RC Pro couvre les dommages matériels causés à des tiers sur le site d’intervention, là où la responsabilité civile exploitation prend en charge les dommages survenus en dehors de toute prestation identifiée.
Un soudeur indépendant travaille sur des volumes de stockage en acier inoxydable destinés à l’industrie agroalimentaire. Après livraison, un défaut de pénétration de cordon entraîne une contamination du produit stocké. Le client réclame le remplacement des volumes et la perte de marchandise. Sans couverture RC Pro, le patrimoine professionnel du soudeur peut ne pas suffire à absorber ce type de réclamation.
Lors d’un déplacement vers un site client, un outil de soudage portatif est volé dans le véhicule utilitaire. La multirisque professionnelle couvrant le matériel et les outillages permet une indemnisation et le remplacement rapide de l’équipement, limitant l’interruption d’activité.
Risques professionnels du métier de soudeur industriel
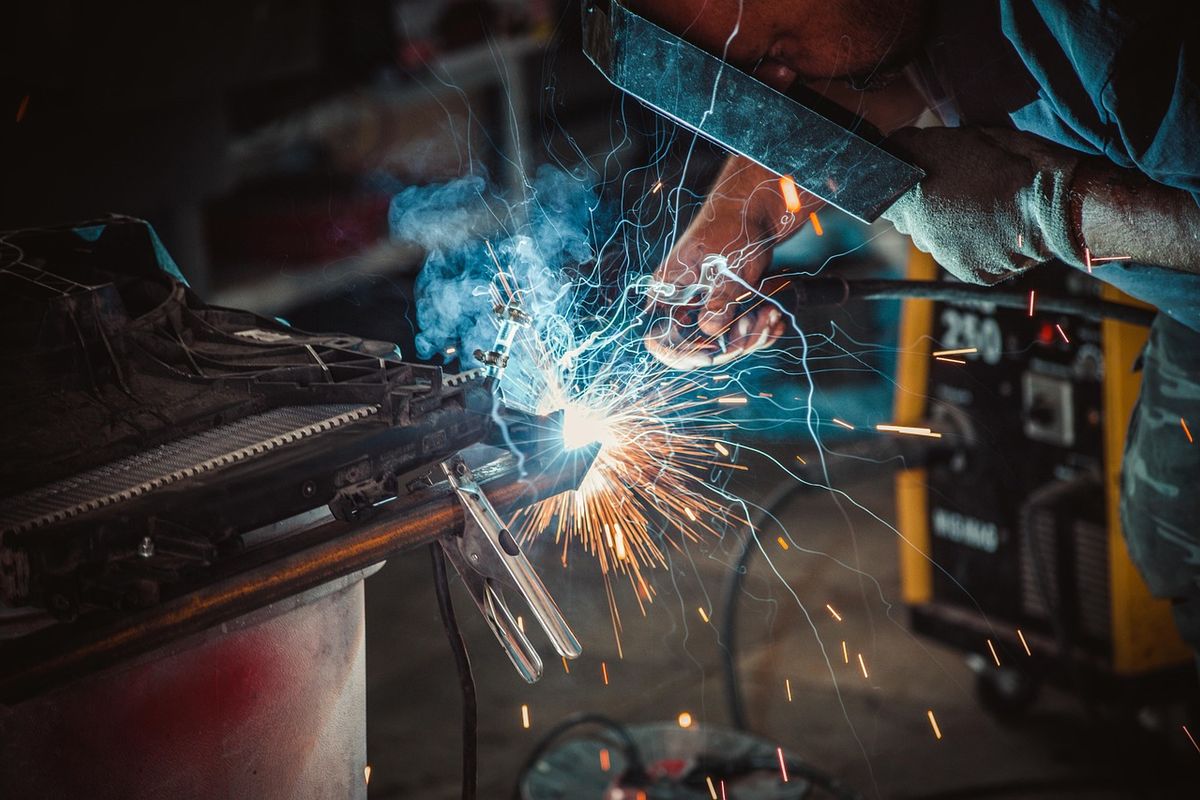
Le soudeur industriel travaille avec des sources de chaleur intense, des gaz sous pression et des matériaux conducteurs dans des environnements souvent contraints : ateliers de chaudronnerie, sites pétrochimiques, plateformes de tuyauterie, unités de maintenance industrielle. Chaque opération de soudage constitue un point chaud susceptible d’enflammer des matières présentes à proximité, qu’il s’agisse de graisses, de solvants ou de câblages électriques.
Les dommages aux existants représentent un risque concret : intervenir sur une installation en place expose à endommager des équipements voisins, des revêtements ou des structures non concernées par les travaux. Les biens confiés par le client, posés à côté du poste de travail, peuvent également être dégradés par des projections ou une chaleur mal maîtrisée.
Les défauts de soudure, qu’ils soient détectés immédiatement ou révélés en service sous pression ou en charge, engagent la responsabilité du professionnel sur la durée. Un assemblage soudé entrant dans une structure porteuse ou dans un circuit sous pression peut provoquer des dommages corporels ou matériels bien après la fin de la prestation.
Les déplacements fréquents entre sites industriels exposent le soudeur au risque routier et au vol de matériel dans les véhicules. Les outils de soudage, les postes à souder portables et les bouteilles de gaz représentent un investissement que le remplacement à neuf peut fortement peser sur la trésorerie d’une petite structure.
Obligations d’assurance du métier de soudeur industriel
Aucune assurance professionnelle n’est imposée par la loi au soudeur industriel pour exercer son activité. L’assurance automobile reste obligatoire pour tout véhicule utilisé, y compris les utilitaires de chantier.
Le soudeur qui emploie des salariés est soumis à deux obligations légales. Depuis le 1er janvier 2016, il doit proposer une complémentaire santé collective à ses salariés, avec une participation employeur d’au moins 50 % de la cotisation (article L911-7 du Code de la sécurité sociale). Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est obligatoire depuis l’ANI du 17 novembre 2017.
En dehors de ces obligations, certaines garanties sont souvent exigées par les donneurs d’ordre industriels avant toute intervention : une attestation d’assurance RC Pro est demandée à l’entrée de nombreux sites classés SEVESO ou soumis à des procédures de qualification fournisseurs. Un bailleur peut également conditionner la signature d’un bail commercial à la présentation d’une multirisque professionnelle.
Combien coûte une assurance soudeur industriel ?
Le niveau du chiffre d’affaires est le premier facteur de tarification : plus le volume de travaux réalisés est élevé, plus l’exposition potentielle aux réclamations est large, et plus la prime sera ajustée en conséquence.
La nature des activités déclarées influe directement sur le tarif. Un soudeur qui intervient sur des tuyauteries sous pression, des équipements sous pression ou des structures portantes sera tarifé différemment d’un professionnel qui réalise uniquement des soudures de finition ou des assemblages non structurels. Les procédés utilisés (TIG, MIG/MAG, soudage à l’arc) et les matériaux traités (acier, inox, aluminium) sont également pris en compte.
L’effectif salarié, la zone géographique d’intervention (nationale, régionale, internationale) et l’historique de sinistralité du professionnel jouent un rôle dans la construction du tarif. Un contrat sans sinistre déclaré sur plusieurs années peut donner accès à des conditions plus favorables.
Les plafonds de garantie choisis et le niveau de franchise (la part restant à la charge de l’assuré en cas de sinistre) modulent également la prime finale. Un plafond élevé sur la RC Pro est souvent exigé par les donneurs d’ordre industriels, ce qui oriente le choix vers des contrats plus couvrants.
Critères de choix d’une assurance soudeur industriel
La déclaration des activités au contrat doit refléter précisément ce que réalise le soudeur : un contrat souscrit pour de la soudure de structure métallique ne couvre pas automatiquement des travaux sur tuyauteries industrielles sous pression si cette activité n’est pas mentionnée. Une omission ou une imprécision dans la description des travaux peut conduire à un refus de prise en charge.
Le plafond de garantie RC Pro doit être calibré selon les marchés adressés. Les donneurs d’ordre des secteurs pétrochimique, agroalimentaire ou nucléaire imposent souvent des plafonds par sinistre et par année significativement plus élevés que ceux des contrats standards.
Le mode de déclenchement du contrat RC Pro mérite attention. En base réclamation, le contrat couvre les réclamations présentées pendant sa période de validité, y compris pour des travaux réalisés avant la souscription si le professionnel n’en connaissait pas le caractère dommageable à la signature (reprise du passé inconnu). La garantie subséquente, qui prolonge la couverture après la fin du contrat pour des faits survenus pendant sa durée, doit être vérifiée dans les conditions générales.
Les exclusions fréquentes dans les contrats de soudeur industriel concernent les dommages résultant d’un non-respect délibéré des normes de soudage, les travaux sur équipements nucléaires sans extension spécifique, et les dommages aux biens confiés au-delà d’un certain plafond. Ces points sont à lire avant toute souscription.
Quelles assurances souscrire comme soudeur industriel ?
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de la prestation de soudure : défaut de cordon entraînant une fuite, assemblage non conforme provoquant un arrêt de production, erreur de positionnement sur une structure. C’est le contrat de base exigé par les donneurs d’ordre industriels et la première protection du soudeur face aux réclamations clients.
RC Générale
La responsabilité civile exploitation couvre les dommages causés à des tiers en dehors de l’exécution directe d’une prestation : une projection lors d’un déplacement dans l’atelier, un incident pendant la manutention d’une pièce avant soudage. Elle complète la RC Pro sur les situations où le lien avec une prestation identifiée n’est pas établi.
Multirisque Professionnelle
La multirisque professionnelle protège les biens du soudeur : postes à souder, outillage, bouteilles de gaz, stock de consommables, locaux ou atelier. Elle couvre les dommages par incendie, dégâts des eaux, vol et catastrophe naturelle. Pour un soudeur indépendant dont le matériel représente une part significative de l’outil de travail, cette couverture limite les conséquences d’un sinistre sur la continuité d’activité.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge ou les frais fixes qui subsistent après un sinistre matériel garanti (incendie de l’atelier, bris d’un poste à souder) qui contraint le soudeur à interrompre son activité. Elle ne couvre pas l’arrêt lié à une indisponibilité personnelle, qui relève de la prévoyance.
Prévoyance TNS
Un soudeur indépendant dont l’activité physique est intense s’expose à une incapacité de travail en cas d’accident ou de maladie. La prévoyance TNS verse des indemnités journalières en cas d’arrêt, couvre le risque d’invalidité et prévoit un capital décès. Le régime général des travailleurs indépendants offre une couverture de base souvent insuffisante pour maintenir le niveau de revenus du professionnel.
Bris de machine
Le bris de machine couvre les dommages accidentels sur les équipements de soudage : poste à souder, générateur, dévidoir, positionneur. Ces matériels sont soumis à des contraintes thermiques et mécaniques répétées, et leur remplacement ou réparation représente un coût que la multirisque professionnelle ne prend pas toujours en charge dans ses conditions standard.
FAQ assurance soudeur industriel
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
