
Assurance carreleur
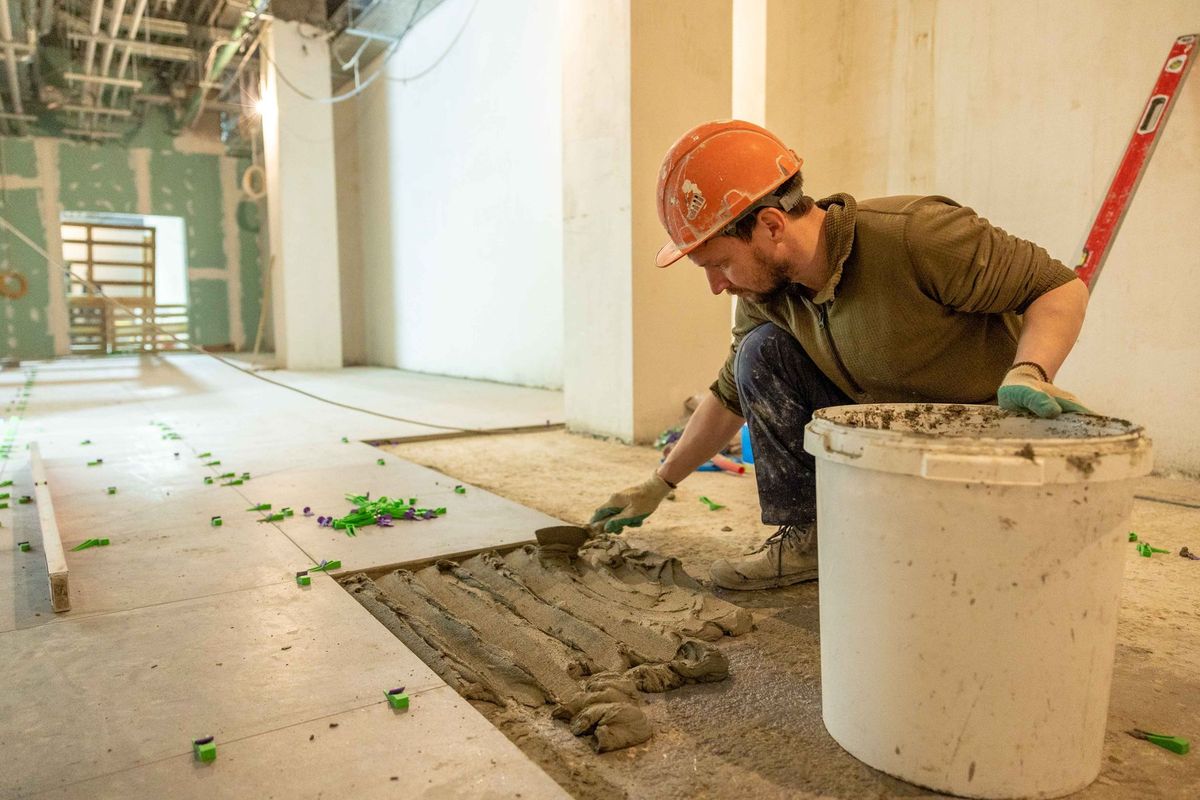
Un carreleur pose un revêtement en grès cérame dans une salle de bains. Six mois après la réception des travaux, des dalles se décollent et l’eau s’infiltre sous le carrelage, endommageant la dalle de béton. Le maître d’ouvrage se retourne contre l’artisan. C’est exactement le risque que couvre l’assurance décennale carreleur.
Ce qui vous expose particulièrement
Une malfaçon découverte plus tard
Une fuite, un défaut électrique ou une pose défectueuse peut rendre le logement inutilisable et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un dégât chez le client
Une canalisation percée ou un court-circuit pendant l'intervention peut endommager le logement et celui des voisins.
Protégez vous avec une RC Pro
Un utilitaire volé avec son outillage
Sans véhicule ni outils, vous ne pouvez plus honorer vos chantiers.
Protégez vous avec une Flotte Automobile
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de carreleur
La pose de carrelage engage la responsabilité du carreleur sur dix ans après la réception des travaux. Un défaut de planéité, un mauvais choix de colle ou une préparation insuffisante du support peuvent provoquer des fissures, des décollements ou des infiltrations qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Les travaux de ragréage et de chape exposent au même risque : une chape mal dosée ou posée sur un support humide peut se fissurer et rendre le sol inutilisable.
Pendant le chantier, les déplacements d’outils lourds, les découpes de matériaux et la manipulation de produits chimiques (résine, colle, joint époxy) peuvent blesser un tiers ou endommager les ouvrages voisins déjà en place.
Le carreleur qui utilise un véhicule utilitaire pour transporter ses matériaux et son équipement s’expose à des accidents de la route. En cas d’arrêt de travail prolongé, l’activité s’arrête sans filet si aucune prévoyance n’est souscrite.
Tarif de l’assurance carreleur
Le chiffre d’affaires est le premier facteur de calcul de la cotisation : plus le volume de travaux est élevé, plus la prime augmente.
La nature des activités déclarées au contrat compte autant. Un carreleur qui pose uniquement du carrelage intérieur en rénovation présente un profil différent d’un artisan qui réalise aussi des chapes, des travaux en zone humide ou des revêtements extérieurs.
L’effectif salarié influe sur la prime de la garantie décennale et sur les contrats de prévoyance collective. La localisation géographique peut également faire varier les conditions tarifaires selon les assureurs.
Le niveau de franchise (la part du sinistre restant à la charge de l’assuré) et les plafonds de garantie choisis ajustent la prime à la hausse ou à la baisse. Un plafond trop bas peut laisser un reste à charge important sur un sinistre sérieux.
La sinistralité passée du carreleur, s’il a déjà souscrit une décennale, est examinée par les compagnies d’assurance lors de la souscription.
Bien choisir son assurance carreleur
La liste des activités déclarées au contrat de décennale doit correspondre exactement à ce que l’artisan réalise. Une pose de carrelage en piscine ou un travail sur une façade extérieure non déclarée peut entraîner un refus d’indemnisation.
Pour la RC Pro, vérifier que les dommages causés pendant le chantier (avant réception des travaux) sont bien couverts, y compris les dommages aux ouvrages existants.
La garantie subséquente (qui couvre les réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité) mérite attention en cas de changement d’assureur. La reprise du passé inconnu, prévue par l’article L124-5 du Code des assurances, couvre les faits antérieurs à la souscription dont l’assuré n’avait pas connaissance.
Les exclusions fréquentes à vérifier : les dommages liés à un défaut de support non signalé par écrit, les travaux réalisés sans devis signé, ou les chantiers à l’étranger si l’activité dépasse les frontières.
L’attestation d’assurance doit mentionner les coordonnées de l’assureur et la couverture géographique : elle doit figurer sur chaque devis et chaque facture.
Sinistres types du métier de carreleur
Un carreleur pose du carrelage grand format dans un hall d’entrée d’un immeuble collectif. Deux ans après la réception, des dalles se fissurent en raison d’un mouvement différentiel de la chape. Les travaux de reprise concernent l’ensemble du hall. La garantie décennale prend en charge les frais de dépose et de repose du carrelage ainsi que la réparation de la chape.
Pendant un chantier de salle de bains, un carreleur renverse accidentellement un seau de colle sur un parquet en bois massif posé par un autre corps de métier. Le parquet doit être remplacé sur plusieurs mètres carrés. La RC Pro couvre les dommages causés à cet ouvrage tiers avant la réception des travaux.
Un artisan carreleur travaillant seul se blesse au genou en portant des dalles de pierre lourdes. L’arrêt de travail dure plusieurs semaines. Sans prévoyance TNS, aucune indemnisation ne compense la perte de revenus pendant cette période : le régime général des indépendants verse des indemnités journalières limitées, rarement suffisantes pour couvrir les charges fixes.
Un carreleur sous-traitant réalise une chape pour une entreprise générale. La chape se révèle non conforme à la pente requise dans une douche à l’italienne, causant des infiltrations. L’entreprise principale se retourne contre le sous-traitant. Sa RC Pro prend en charge la défense et l’indemnisation des dommages envers l’entreprise principale.
Assurances obligatoires pour exercer comme carreleur
La loi Spinetta du 4 janvier 1978 impose à tout constructeur au sens de l’article 1792 du Code civil de souscrire une assurance décennale avant l’ouverture de chaque chantier. Le carreleur est un constructeur au sens de cette loi : l’obligation s’applique qu’il soit artisan indépendant, auto-entrepreneur ou dirigeant d’entreprise.
Exercer sans décennale expose à des sanctions pénales et laisse l’artisan personnellement exposé au coût des réparations pendant dix ans après la réception des travaux.
Si le carreleur emploie des salariés, une mutuelle d’entreprise collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire.
Aucune autre assurance professionnelle n’est imposée par la loi pour ce métier. Cependant, les donneurs d’ordre et les entreprises générales exigent souvent une attestation de RC Pro et de décennale avant d’accepter un carreleur en sous-traitance.
Quelles assurances souscrire comme carreleur ?
Décennale
L’assurance décennale couvre les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, pendant dix ans après la réception des travaux. Pour un carreleur, cela inclut les décollements de carrelage, les fissures de chape et les défauts d’étanchéité en zone humide. C’est la garantie à souscrire en priorité, avant tout chantier.
RC Pro
La responsabilité civile professionnelle couvre les dommages causés à des tiers pendant les travaux, avant la réception. Elle prend en charge les dommages corporels, matériels ou immatériels causés à un client, à un autre corps de métier ou à un tiers présent sur le chantier.
Tous Risques Chantier
La garantie tous risques chantier couvre les dommages accidentels aux ouvrages en cours de construction, aux matériaux et à l’équipement sur le chantier (vol, incendie, intempéries). Elle complète la décennale sur la période antérieure à la réception des travaux.
Multirisque professionnelle
La multirisque professionnelle couvre les locaux, le matériel et les stocks de matériaux contre l’incendie, le vol et les dégâts des eaux. Un carreleur qui stocke des matériaux coûteux (pierre naturelle, carrelage grand format) a intérêt à vérifier que les plafonds de garantie correspondent à la valeur réelle des stocks.
Flotte automobile
Le véhicule utilitaire utilisé pour les déplacements sur chantier doit être assuré. Une flotte automobile regroupe plusieurs véhicules sous un seul contrat, ce qui simplifie la gestion pour une entreprise avec plusieurs compagnons.
Prévoyance TNS
Le carreleur indépendant (TNS) ne bénéficie pas d’un maintien de salaire en cas d’arrêt de travail. La prévoyance TNS des artisans du bâtiment verse des indemnités journalières en cas d’incapacité et une rente en cas d’invalidité ou de décès.
Protection juridique
La protection juridique entreprise finance la défense du carreleur en cas de litige avec un client qui conteste la qualité des travaux, avec un fournisseur de matériaux ou avec un donneur d’ordre. Elle prend en charge les frais d’avocat et d’expertise, sans payer les travaux de reprise.
Questions fréquentes sur l’assurance carreleur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
