
Assurance magasin de meubles
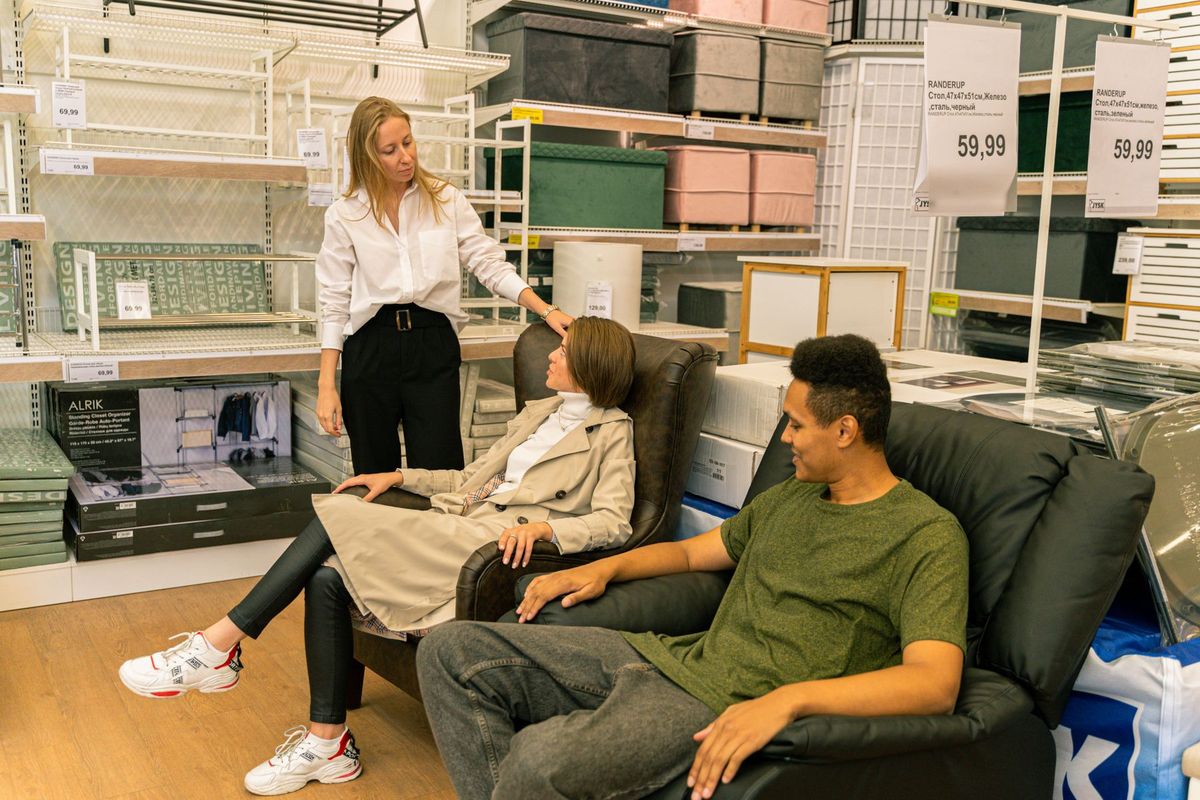
Un canapé exposé en showroom chute sur un client venu l’essayer. Le dommage corporel engage la responsabilité du commerce, et la réparation peut dépasser largement la valeur du meuble. L’assurance magasin de meubles couvre ces risques, les biens stockés et les conséquences d’un sinistre sur l’activité.
Ce qui vous expose particulièrement
Un cambriolage
Votre stock et votre caisse sont exposés au vol, de jour comme de nuit.
Protégez vous avec une Assurance des locaux
Un client blessé en magasin
Une chute, un présentoir qui bascule : un accident dans la boutique peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un produit défectueux
Un produit vendu qui cause un dommage peut vous être reproché, même si vous ne l'avez pas fabriqué.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de magasin de meubles
Le magasin de meubles reçoit du public dans des espaces encombrés de pièces volumineuses. Un meuble mal arrimé, un escalier de mezzanine glissant ou un carton mal positionné en réserve suffit à blesser un client ou un livreur.
Le stock représente une valeur élevée au mètre carré. Un incendie ou un dégât des eaux dans l’entrepôt ou en surface de vente peut détruire des dizaines de références en quelques heures.
Le vol est un risque concret, qu’il s’agisse d’accessoires de décoration à forte rotation ou de matériel informatique de caisse. Les cambriolages nocturnes dans les zones commerciales périphériques touchent régulièrement ce type de commerce.
Le conseil fait partie de l’activité : un vendeur qui recommande un matelas inadapté à la morphologie d’un client, ou qui donne des indications erronées sur la résistance d’une étagère, peut être mis en cause si un dommage en résulte.
La livraison et le montage à domicile exposent le magasin à des dommages chez le client : rayure de parquet, accroc sur une peinture, meuble livré incomplet.
Critères de choix d’une assurance magasin de meubles
La valeur du stock à assurer est le premier point à fixer avec précision. Un inventaire sous-estimé conduit à une indemnisation partielle en cas de sinistre total, en application de la règle proportionnelle.
Les activités déclarées au contrat doivent correspondre à ce que le magasin fait réellement : vente seule, vente avec montage, vente avec livraison, vente en ligne en complément. Une activité non déclarée peut constituer une cause d’exclusion.
La franchise (somme restant à la charge de l’assuré après sinistre) mérite d’être calibrée selon la surface et le chiffre d’affaires. Une franchise élevée réduit la prime mais expose le commerce sur les petits sinistres fréquents.
Les plafonds de garantie pour la responsabilité civile doivent couvrir des dommages corporels graves, pas seulement des dommages matériels. Un client hospitalisé après une chute en magasin peut générer des frais médicaux et un préjudice sur plusieurs années.
Vérifiez les exclusions liées aux marchandises transportées hors du magasin : certains contrats multirisques ne couvrent les biens qu’à l’intérieur des locaux assurés.
Obligations d’assurance du métier de magasin de meubles
Aucune assurance professionnelle n’est imposée par la loi pour exploiter un magasin de meubles. L’assurance du véhicule de livraison reste obligatoire si le commerce en possède un.
Si le magasin emploie des salariés, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A du salaire est exigée depuis l’ANI du 17 novembre 2017.
Dans les faits, le bailleur exige presque toujours une multirisque professionnelle couvrant les locaux commerciaux avant la remise des clés. Les clients professionnels et les centrales d’achat demandent souvent une attestation de responsabilité civile avant toute commande.
Quelle garantie intervient en cas de sinistre comme magasin de meubles ?
Un client glisse sur un sol mouillé après le nettoyage matinal et se fracture le poignet. La responsabilité civile exploitation prend en charge les dommages corporels et les frais de défense si le client engage une procédure.
Un incendie se déclare la nuit dans la réserve et détruit plusieurs mois de stock. La multirisque professionnelle couvre la valeur des marchandises perdues. Si le magasin doit fermer le temps des travaux, la perte d’exploitation prend en charge la marge non réalisée et les charges fixes qui continuent de courir.
Lors d’une livraison à domicile, un livreur du magasin raye un parquet en bois massif en manœuvrant une armoire. La responsabilité civile professionnelle couvre les dommages matériels causés chez le client, sous réserve que l’activité de livraison soit bien déclarée au contrat.
Un fournisseur réclame le paiement d’une facture que le magasin conteste. La protection juridique entreprise finance les honoraires d’avocat et les frais de procédure pour défendre la position du commerce devant le tribunal.
Particularités du métier de magasin de meubles pour l’assurance
Un magasin qui vend aussi des objets de décoration, des luminaires ou du textile d’ameublement doit déclarer ces activités distinctement. Certains assureurs traitent différemment la vente de mobilier et la vente d’articles à base de matières inflammables.
La vente en ligne couplée à un point de vente physique modifie le profil de risque : le stock peut être entreposé dans un entrepôt séparé, les livraisons se multiplient, et les réclamations clients liées à la description des produits augmentent.
Les magasins qui proposent un service de montage à domicile avec leurs propres équipes ajoutent un risque de dommages chez des tiers qui doit figurer explicitement dans les garanties responsabilité civile.
Un commerce installé dans une grande galerie commerciale fait face à des contraintes spécifiques : le règlement de copropriété peut imposer des niveaux de couverture minimaux, et un sinistre dans une boutique voisine peut endommager le stock sans que le magasin en soit responsable.
Tarif de l’assurance magasin de meubles
Plusieurs critères font varier la prime d’une assurance magasin de meubles.
- Le chiffre d’affaires annuel : plus il est élevé, plus le risque de réclamation est important.
- La valeur du stock et du matériel : elle détermine le montant des garanties biens.
- La surface des locaux et leur localisation : un magasin en zone inondable ou dans une commune à forte sinistralité vol paie une prime plus élevée.
- Les activités annexes : livraison, montage, vente en ligne augmentent l’exposition aux risques.
- L’effectif salarié : il influe sur la garantie responsabilité civile exploitation et sur le coût de la mutuelle entreprise.
- L’historique de sinistralité : plusieurs sinistres déclarés sur les dernières années peuvent réduire les offres disponibles ou augmenter la franchise.
Les garanties essentielles de l’assurance magasin de meubles
Multirisque Professionnelle
La multirisque professionnelle pour un magasin regroupe dans un seul contrat la couverture des locaux, du stock, du matériel et la responsabilité civile exploitation. Elle couvre l’incendie, le vol, les dégâts des eaux, le bris de vitrine et les événements climatiques. C’est le socle de toute assurance commerce de meubles.
RC Pro
La RC Pro des vendeurs de meubles couvre les dommages causés à des tiers dans le cadre du conseil, de la vente et des services associés : meuble livré défectueux, conseil erroné sur la charge d’une étagère, dommage causé lors d’un montage chez un client. Elle intervient là où la responsabilité civile exploitation s’arrête.
Perte d’exploitation
La perte d’exploitation compense la baisse de marge brute et les frais fixes (loyer, salaires, charges) quand un sinistre matériel garanti oblige à fermer ou à réduire l’activité. Sans elle, un incendie ou une inondation peut mettre en péril la trésorerie du magasin bien au-delà de la remise en état des locaux.
Protection Juridique Entreprise
La protection juridique entreprise finance la défense du magasin face à un litige avec un fournisseur, un client ou un bailleur. Elle couvre les honoraires d’avocat et les frais de procédure, sans se substituer à une indemnisation.
Mutuelle Entreprise
Si le magasin emploie des salariés, la mutuelle entreprise est obligatoire. Elle couvre le remboursement des frais de santé au-delà des remboursements de la Sécurité sociale, avec une participation employeur d’au moins 50 %.
Transport de marchandises
Le transport de marchandises couvre les biens en transit entre le fournisseur, l’entrepôt et le domicile du client. La multirisque professionnelle ne protège généralement les marchandises qu’à l’intérieur des locaux assurés ; cette garantie prend le relais dès que les meubles quittent le magasin.
Vos questions sur l’assurance magasin de meubles
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
