
Assurance buraliste
Un bureau de tabac concentre en quelques mètres carrés du tabac, des jeux, des timbres fiscaux et souvent une activité bancaire ou PMU. Un sinistre, qu’il s’agisse d’un incendie ou d’un vol de nuit, peut effacer plusieurs semaines de ventes en quelques heures. Cette fiche présente les risques propres au métier et les garanties à prévoir.
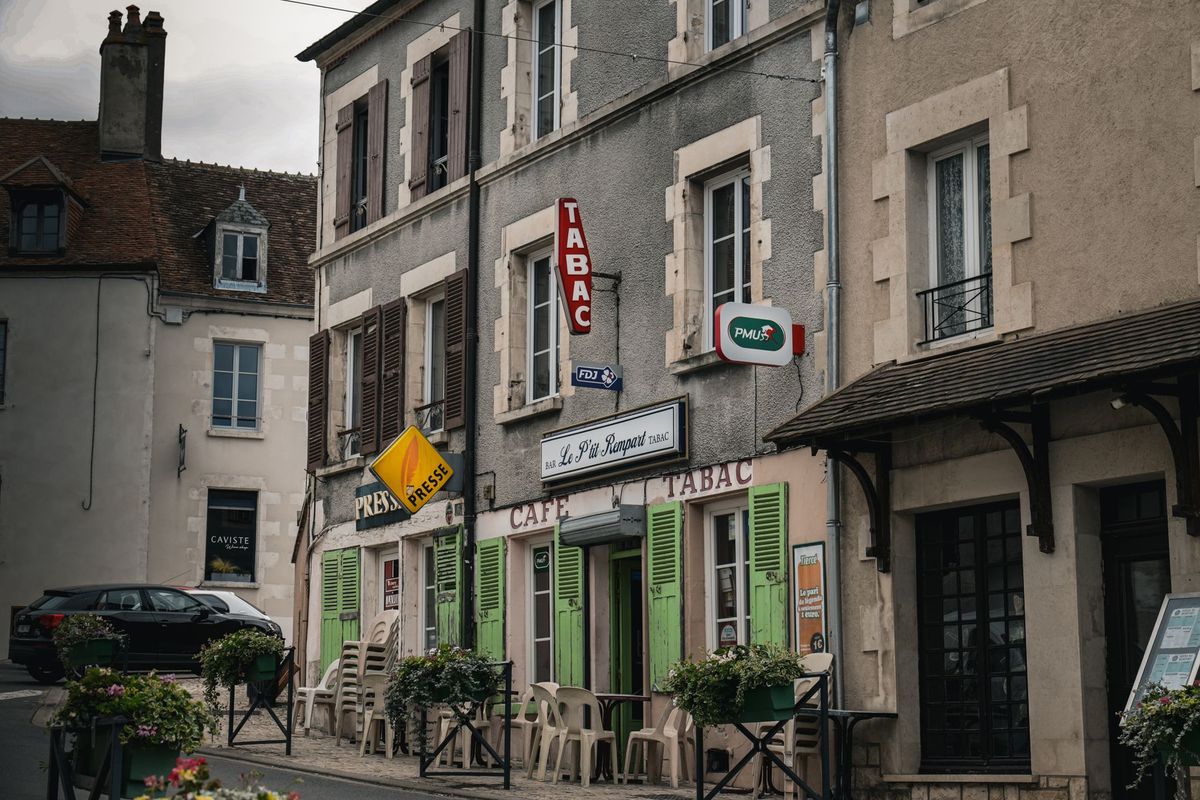
Ce qui vous expose particulièrement
Un cambriolage
Votre stock et votre caisse sont exposés au vol, de jour comme de nuit.
Protégez vous avec une Assurance des locaux
Un client blessé en magasin
Une chute, un présentoir qui bascule : un accident dans la boutique peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un produit défectueux
Un produit vendu qui cause un dommage peut vous être reproché, même si vous ne l'avez pas fabriqué.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de buraliste
Le buraliste manipule des marchandises à forte valeur marchande : cigarettes, tabac à rouler, paquets de tabac chauffé, mais aussi cartes prépayées et tickets de loterie. Ces stocks sont des cibles prioritaires pour le vol, qu’il soit commis par effraction ou à main armée.
Les locaux accueillent un flux de clients important, souvent en caisse rapprochée. Une chute d’un client sur un sol glissant ou un dommage causé par un présentoir mal fixé engage la responsabilité civile du gérant envers les tiers.
La fiscalité tabac pèse sur les marges : en cas d’arrêt forcé de l’activité, les charges fixes continuent de courir même sans ventes. Le marché parallèle réduit déjà les volumes officiels ; un sinistre non couvert aggraverait durablement la situation financière du débit.
Certains buralistes proposent des services bancaires ou de transfert d’argent. Ces opérations exposent à des erreurs de manipulation ou à des réclamations de clients en cas de virement mal exécuté.
L’assurance buraliste est-elle obligatoire ?
Aucune assurance professionnelle spécifique n’est imposée par la loi au buraliste. Le contrat de gérance signé avec l’administration des douanes peut toutefois prévoir des obligations contractuelles, notamment la couverture des locaux et des stocks de tabac.
Le bailleur exige généralement une garantie des murs commerciaux. Les partenaires bancaires ou PMU peuvent conditionner leur agrément à la présentation d’une attestation d’assurance.
Si le buraliste emploie des salariés, la mutuelle collective devient obligatoire depuis le 1er janvier 2016, avec une participation patronale d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A s’applique.
Assurance et statut d’exercice
Le buraliste qui exerce en nom propre couvre son patrimoine professionnel. Depuis le 15 mai 2022, le patrimoine personnel est séparé automatiquement du patrimoine professionnel pour l’entrepreneur individuel, mais ce dernier peut ne pas suffire face à un sinistre grave.
En société (SARL ou SAS), c’est la personne morale qui souscrit les contrats. Le dirigeant peut néanmoins rester exposé personnellement en cas de faute de gestion, ce que couvre la responsabilité des dirigeants.
Le buraliste salarié gérant un débit pour le compte d’un tiers est couvert par les assurances de l’employeur. Il doit vérifier que sa propre responsabilité civile est bien incluse dans le contrat de l’enseigne.
Critères de choix d’une assurance buraliste
Plusieurs points méritent attention au moment de comparer les contrats :
- Activités déclarées : tabac, presse, jeux, services financiers, téléphonie. Chaque activité doit figurer explicitement ; une activité non déclarée peut constituer un motif de refus d’indemnisation.
- Plafond de garantie sur les stocks de tabac et de cigarettes, souvent plafonné par défaut à un montant inférieur à la valeur réelle.
- Franchise (part du sinistre restant à la charge du buraliste) : à négocier selon la valeur du stock habituel.
- Exclusions sur le vol sans effraction ou le vol commis par un employé : à vérifier ligne par ligne.
- Garantie des espèces en caisse, dont le plafond varie fortement d’un assureur à l’autre.
Sinistres fréquents dans l’activité de buraliste
Un débit de tabac situé en centre-ville subit une intrusion nocturne. Les voleurs emportent l’intégralité du stock de cigarettes et fracturent la caisse. La multirisque professionnelle du buraliste couvre le vol avec effraction, sous réserve que le plafond prévu au contrat corresponde à la valeur réelle du stock.
Un incendie se déclare dans la réserve d’un bureau de tabac. Les dommages matériels détruisent le mobilier, le stock et le matériel de jeux. La perte d’exploitation (indemnisation de la baisse de marge pendant la fermeture) prend le relais dès lors qu’un dommage matériel garanti en est la cause.
Un client glisse sur le pas de la porte par temps de pluie et se blesse. Il engage une procédure contre le gérant. La RC Générale prend en charge la défense et l’indemnisation du tiers.
Un employé commet une erreur lors d’un rechargement de carte prépayée et crédite un mauvais compte. Le client réclame le remboursement et des dommages et intérêts. La RC Pro du buraliste couvre ce type de préjudice financier causé à un tiers.
Tarif de l’assurance buraliste
Le prix d’un contrat dépend de plusieurs facteurs propres à l’activité :
- Chiffre d’affaires global et part du tabac dans les ventes totales.
- Valeur du stock habituel de tabac et de cigarettes, qui pèse directement sur la cotisation vol.
- Localisation du débit : zone urbaine sensible, historique de sinistralité du quartier.
- Services annexes : PMU, transferts d’argent, vente de téléphonie, chacun ajoutant un risque déclaré.
- Montant des franchises retenues et plafonds de garantie choisis.
- Sinistralité personnelle des trois à cinq dernières années.
Aucun tarif indicatif ne peut être donné sans analyse du dossier : deux débits de tabac de taille comparable peuvent présenter des profils de risque très différents.
Quelles assurances souscrire comme buraliste ?
Multirisque Professionnelle
Socle du dispositif. Elle regroupe en un seul contrat la couverture des locaux, du stock de tabac et de cigarettes, du matériel, des espèces en caisse, le vol avec effraction et l’incendie. À adapter selon la valeur réelle du stock.
Perte d’exploitation
Indemnise la baisse de marge et les frais fixes pendant la fermeture consécutive à un sinistre garanti. Particulièrement utile pour un débit dont les ventes de tabac génèrent une part prépondérante du chiffre d’affaires.
RC Générale
Couvre les dommages corporels ou matériels causés à des tiers dans les locaux ou à proximité immédiate. Distincte de la RC Pro, elle vise les accidents physiques sans lien avec un conseil ou une prestation.
RC Pro du buraliste
Couvre les préjudices financiers causés à un client lors d’une prestation : erreur sur un service bancaire, mauvaise exécution d’un transfert, erreur de caisse sur un jeu. Indispensable dès lors que le débit propose des services autres que la simple vente.
Protection Juridique Entreprise
Finance la défense du buraliste en cas de litige avec un fournisseur, un client, un salarié ou l’administration. Utile face aux contentieux liés à la fiscalité tabac ou à la réglementation des jeux.
Prévoyance TNS
Si le buraliste est travailleur non salarié, un arrêt de travail prolongé interrompt l’activité sans indemnités journalières suffisantes du régime général. La prévoyance TNS complète cette couverture.
Mutuelle Entreprise
Obligatoire si le débit emploie des salariés. Permet de proposer une couverture santé conforme aux exigences légales, avec participation de l’employeur d’au moins 50 %.
Questions fréquentes sur l’assurance buraliste
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
