
Assurance épicerie fine
Une épicerie fine n’est soumise à aucune assurance professionnelle obligatoire imposée par la loi, hors véhicule utilitaire et obligations liées aux salariés. Ce vide légal ne signifie pas une absence de risques : la nature des produits commercialisés, l’accueil du public et la valeur des stocks exposent ce commerce à des sinistres aux conséquences financières sérieuses.
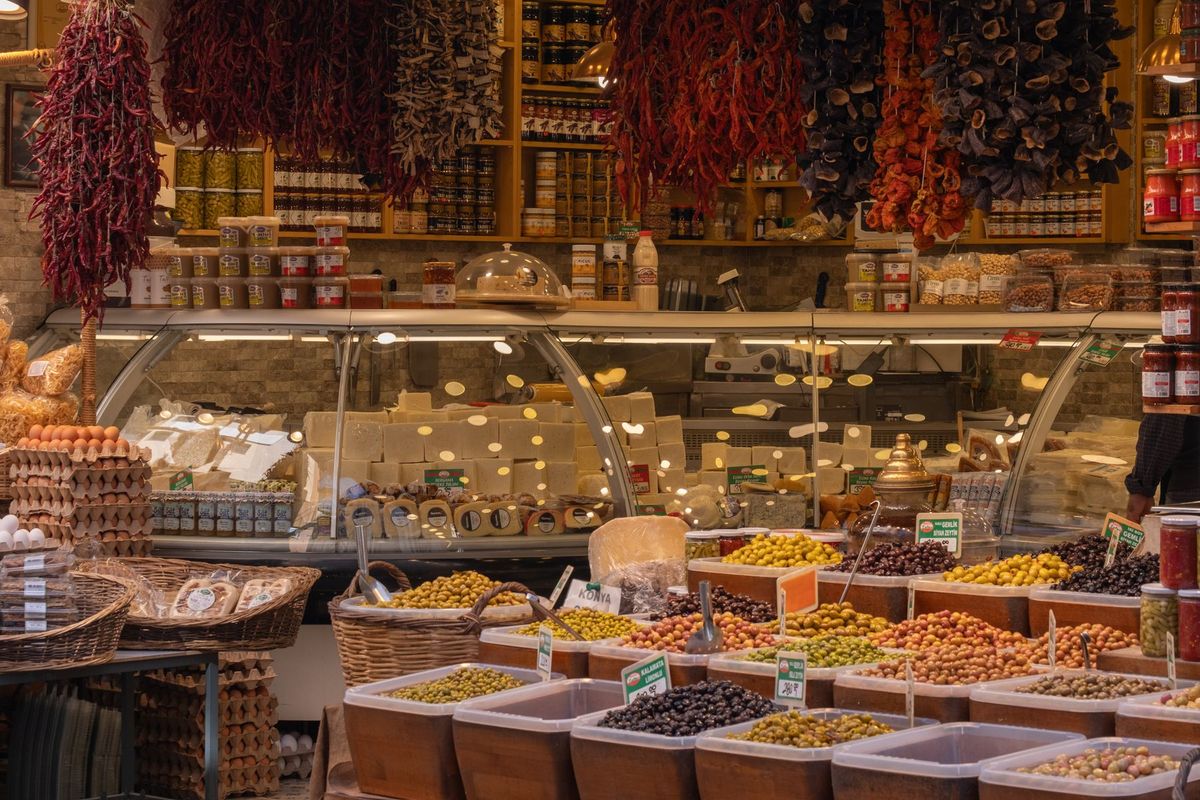
Ce qui vous expose particulièrement
Un produit qui rend malade
Un produit mal conservé ou mal étiqueté peut intoxiquer un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Une panne de froid ou un incendie
Une chambre froide en panne ou un départ de feu peut détruire votre stock en quelques heures.
Protégez vous avec une Assurance des locaux
Un client qui chute en magasin
Un sol glissant ou un carton mal rangé suffit à provoquer un accident.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité d’épicerie fine
Une épicerie fine stocke et vend des produits à forte valeur unitaire : fromages affinés, charcuteries, spiritueux, conserves artisanales, chocolats, huiles rares. Un vol avec effraction ou un incendie peut détruire un stock constitué sur plusieurs semaines, avec des pertes difficiles à absorber sur une trésorerie de petite structure. Les produits sensibles sous température contrôlée, comme les fromages ou les charcuteries, peuvent être rendus impropres à la vente par une simple panne de froid prolongée.
L’accueil du public crée une exposition quotidienne à la responsabilité civile exploitation : un client qui glisse sur le sol de la boutique, un présentoir mal fixé qui tombe, un escalier de cave mal éclairé sont des situations courantes dans ce type d’établissement. Les livraisons à domicile ou en entreprise, pratiquées par de nombreuses épiceries fines, ajoutent un risque de dommages causés aux tiers pendant le transport.
La vente de produits alimentaires engage aussi la responsabilité civile professionnelle de l’épicier : une intoxication alimentaire liée à un produit mal conservé ou dont la date limite a été dépassée peut donner lieu à une réclamation d’un client ou de ses ayants droit.
Quelle garantie intervient en cas de sinistre comme épicerie fine ?
Un incendie se déclare la nuit dans les locaux d’une épicerie fine de centre-ville. Le mobilier de présentation, les équipements de froid et l’intégralité du stock de spiritueux et de fromages sont détruits. La multirisque professionnelle de l’épicier couvre les dommages matériels aux biens et au stock ; la perte d’exploitation prend ensuite le relais pour compenser la baisse de chiffre d’affaires pendant la période de remise en état des locaux.
Un client achète un foie gras artisanal, le consomme lors d’un repas familial et plusieurs personnes sont hospitalisées pour intoxication. La responsabilité civile exploitation du commerce est engagée. La RC Pro couvre les dommages corporels et le préjudice financier causés à ces tiers, y compris les frais de défense si la réclamation donne lieu à une procédure.
Un dégât des eaux provenant d’une canalisation défaillante dans les locaux détériore un lot de conserves et plusieurs bouteilles de spiritueux rangées en réserve. La multirisque professionnelle couvre ces dommages matériels sur les marchandises, sous réserve des conditions du contrat et des exclusions applicables (l’exclusion désigne les situations que le contrat écarte expressément de la garantie).
Lors d’une livraison à vélo-cargo chez un client professionnel, un panier de produits d’épicerie fine est renversé et tache un tapis de valeur. La garantie transport de marchandises couvre les dommages causés aux produits livrés ; la RC Pro prend en charge les dommages causés aux biens du client.
Coût d’une assurance épicerie fine
Le tarif d’un contrat multirisque professionnelle pour une épicerie fine dépend de plusieurs facteurs propres à l’activité.
- Le chiffre d’affaires : plus il est élevé, plus les plafonds de garantie et la prime augmentent.
- La surface et la localisation des locaux : un commerce en centre-ville dans une zone à forte densité supporte une sinistralité vol et vandalisme différente d’un établissement en zone périurbaine.
- La valeur du stock : une épicerie fine proposant une gamme étendue de spiritueux, de fromages affinés et de produits rares doit déclarer une valeur de stock réaliste pour éviter une sous-assurance.
- La présence d’équipements de froid : les chambres froides ou vitrines réfrigérées constituent un poste de bris de machine et de perte de marchandises à évaluer séparément.
- Les activités annexes : livraisons à domicile, vente en ligne, organisation de dégustations, traiteur occasionnel. Chaque activité déclarée au contrat élargit la couverture ; une activité non déclarée peut justifier un refus d’indemnisation.
- Le nombre de salariés et les plafonds de responsabilité civile choisis.
Cadre légal de l’assurance épicerie fine
Aucune assurance professionnelle n’est imposée par la loi à l’exploitant d’une épicerie fine, à l’exception de l’assurance obligatoire des véhicules utilitaires utilisés pour les livraisons.
Si l’épicerie fine emploie des salariés, deux obligations légales s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est due par l’employeur depuis l’ANI du 17 novembre 2017.
En dehors de ces cas, certaines garanties sont souvent exigées dans les faits par les bailleurs commerciaux (multirisque couvrant les locaux loués), par les banques lors d’un financement (assurance de prêt), ou par les clients professionnels qui conditionnent leurs commandes à la présentation d’une attestation de responsabilité civile.
Les garanties essentielles de l’assurance épicerie fine
Multirisque professionnelle
La multirisque professionnelle regroupe dans un seul contrat la couverture des locaux, du matériel, des stocks et la responsabilité civile exploitation. Elle couvre les dommages causés par un incendie, un dégât des eaux, un vol avec effraction ou une catastrophe naturelle. Pour une épicerie fine, le volet marchandises doit inclure les produits sous température contrôlée avec une garantie bris de chaîne du froid.
RC Pro de l’épicier
La RC Pro des épiciers couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l’activité commerciale : intoxication alimentaire, accident en boutique, dommage lors d’une livraison. Elle intervient aussi pour les réclamations liées aux produits vendus, après que ceux-ci ont quitté les locaux.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes qui continuent de courir (loyer, salaires, abonnements) après un sinistre matériel garanti qui contraint à fermer ou à réduire l’activité. Pour une épicerie fine, dont le chiffre d’affaires peut être très concentré sur certaines périodes (fêtes de fin d’année, salons), cette garantie protège la continuité économique de l’entreprise.
Transport de marchandises
Les épiceries fines qui assurent des livraisons de produits alimentaires exposent leurs marchandises à des dommages pendant le trajet : choc, renversement, rupture de la chaîne du froid. Le contrat de transport de marchandises couvre ces dommages sur les produits en transit, que le transport soit assuré en propre ou sous-traité.
Prévoyance et mutuelle pour le dirigeant
Le dirigeant TNS d’une épicerie fine bénéficie d’une couverture sociale limitée en cas d’arrêt de travail ou d’invalidité. La prévoyance TNS verse des indemnités journalières en cas d’incapacité et une rente en cas d’invalidité ; la mutuelle TNS complète le remboursement des frais médicaux. Ces deux garanties relèvent de la protection personnelle du dirigeant, distincte des assurances de l’entreprise.
Critères de choix d’une assurance épicerie fine
Lors de la souscription, les activités déclarées au contrat doivent correspondre à la réalité de l’exploitation : vente au détail en boutique, livraisons, dégustations, vente en ligne. Toute activité non mentionnée dans les conditions particulières peut constituer un motif d’exclusion en cas de sinistre.
Le plafond de garantie de la responsabilité civile doit être calibré selon la valeur des produits vendus et le profil des clients : une épicerie fine qui livre des entreprises ou des hôteliers peut faire face à des réclamations plus élevées qu’une boutique de quartier.
La franchise (montant restant à la charge de l’assuré en cas de sinistre) doit être vérifiée sur chaque poste, en particulier sur le vol et la perte de marchandises réfrigérées. Une franchise élevée réduit la prime mais peut rendre la garantie inopérante pour les sinistres fréquents de faible montant.
Les exclusions courantes dans ce secteur portent sur les marchandises non déclarées, les défauts de traçabilité des produits alimentaires et les dommages résultant d’une non-conformité réglementaire connue. Lire les conditions générales sur ces points avant toute souscription.
FAQ assurance épicerie fine
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
