
Assurance maquilleuse professionnelle
La maquilleuse professionnelle applique des produits directement sur la peau de ses clientes. Une réaction cutanée, même sans faute avérée, peut déclencher une réclamation. Le risque est concret, fréquent et souvent sous-estimé.
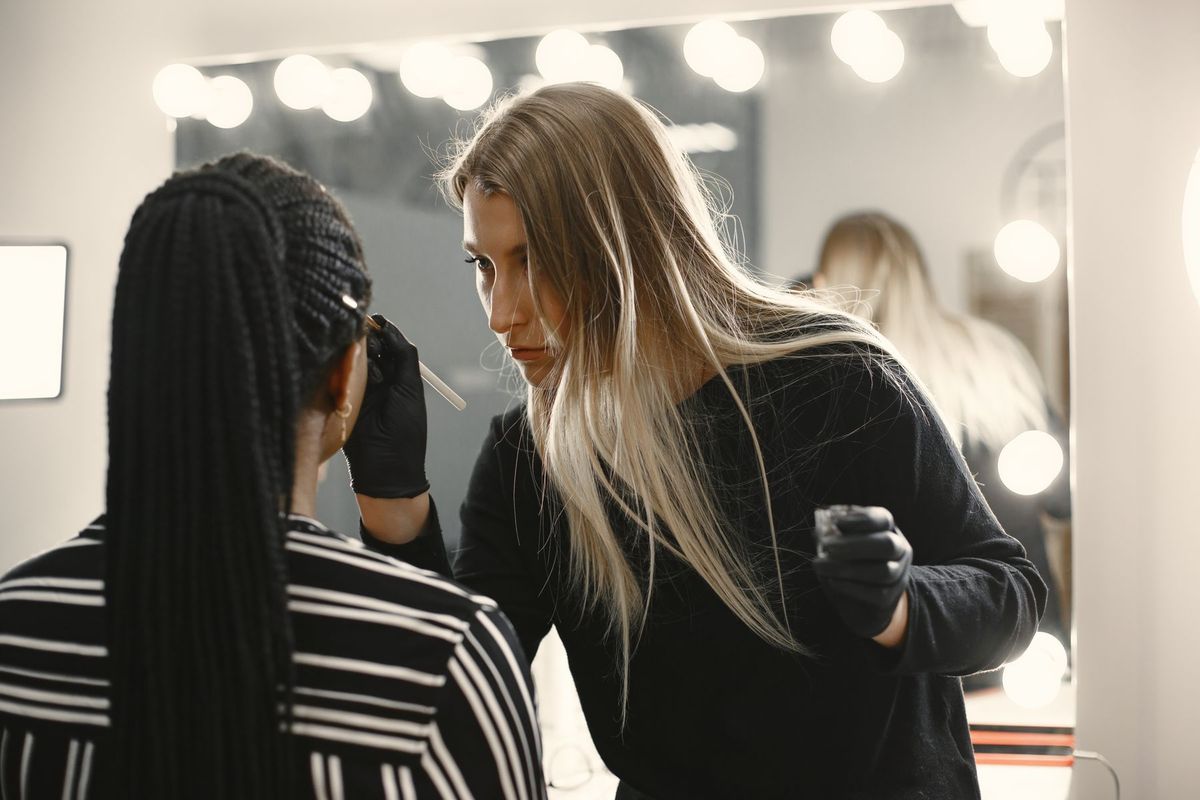
Ce qui vous expose particulièrement
Une réaction après un soin
Une brûlure, une allergie ou une coloration ratée peut blesser un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Un sinistre dans le salon
Un dégât des eaux, un incendie ou un vol peut détruire votre matériel et vous obliger à fermer.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Votre activité repose sur vos mains : une maladie ou un accident interrompt vos revenus du jour au lendemain.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier de maquilleuse professionnelle
Une cliente développe une réaction allergique au fond de teint appliqué lors d’un shooting. Elle impute le dommage à la maquilleuse et réclame la prise en charge de ses soins médicaux. La RC Pro intervient pour couvrir les dommages corporels et les frais de défense.
Lors d’un déplacement chez un client de l’audiovisuel, la mallette de maquillage et ses produits professionnels sont volés dans le véhicule. La multirisque professionnelle couvre le vol du matériel, sous réserve des conditions du contrat.
Une maquilleuse prestataire sur un plateau de spectacle applique un fond de teint sur un comédien. Une irritation sévère oblige l’arrêt du tournage. La production réclame le coût du retard. La RC Pro couvre ce préjudice financier causé à un tiers.
Un client conteste la prestation réalisée pour un mariage et menace d’une action en justice. La protection juridique prend en charge les frais d’avocat et accompagne la maquilleuse dans la procédure.
Les risques propres à l’activité de maquilleuse professionnelle
Le contact direct avec la peau expose à des réactions cutanées : rougeurs, brûlures légères liées à certains produits, allergies retardées. Le risque existe même avec des produits certifiés.
Le maquillage de mariées, de comédiennes ou de mannequins sur shootings implique des attentes élevées. Un résultat jugé insatisfaisant ou une erreur d’application sur le visage peut suffire à une réclamation.
La maquilleuse travaille souvent en dehors d’un salon : domicile des clientes, plateaux de spectacle, studios photo. Le matériel (pinceaux, produits, valises) voyage et peut être volé ou endommagé.
Quand une maquilleuse exerce en cabinet ou loue un espace beauté, les locaux et leur contenu restent exposés à l’incendie, aux dégâts des eaux ou à l’intrusion.
En cas d’arrêt de travail, l’activité s’arrête net. Sans indemnités journalières adaptées, les charges fixes continuent de courir.
Assurances obligatoires pour exercer comme maquilleuse professionnelle
Aucune assurance professionnelle n’est imposée par la loi pour exercer ce métier. La RC Pro n’est pas légalement obligatoire pour une maquilleuse indépendante.
En pratique, elle est souvent exigée par les donneurs d’ordre : agences photo, productions audiovisuelles, organisateurs d’événements beauté. Une attestation d’assurance à jour est fréquemment demandée avant toute prestation.
Si vous employez des salariés, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est requise depuis l’ANI du 17 novembre 2017.
Le véhicule utilisé pour vos déplacements professionnels doit être assuré au minimum en responsabilité civile, comme tout véhicule en circulation.
Les garanties essentielles de l’assurance maquilleuse professionnelle
RC Pro
C’est la couverture centrale du métier. Elle prend en charge les dommages corporels (réactions cutanées, irritations), matériels et immatériels causés à une cliente ou à un tiers dans le cadre de votre activité. Elle couvre aussi les erreurs d’application et les produits que vous utilisez. Vérifiez que le contrat intègre bien vos activités déclarées : maquillage beauté, maquillage de spectacle, effets spéciaux, prestations à domicile.
Multirisque Professionnelle
La multirisque professionnelle regroupe la protection de votre matériel, de vos stocks de produits et, si vous avez un local, des murs et du contenu contre l’incendie, le dégât des eaux, le vol et le bris. Utile dès lors que votre mallette représente un investissement significatif ou que vous exercez dans un espace dédié.
Prévoyance TNS
Une maquilleuse indépendante n’a pas de maintien de salaire en cas d’arrêt de travail. La prévoyance TNS verse des indemnités journalières en cas de maladie ou d’accident, et peut inclure des garanties invalidité et décès. Elle pallie l’insuffisance des prestations de la Sécurité sociale des indépendants, dont les indemnités journalières restent faibles.
Protection Juridique Entreprise
Un litige avec une cliente, un conflit avec un bailleur ou un différend commercial peut mobiliser des frais de défense importants. La protection juridique entreprise finance ces frais et vous oriente dans les démarches, sans que vous ayez à avancer les coûts d’un avocat.
Mutuelle TNS
La mutuelle TNS complète les remboursements de la Sécurité sociale pour vos propres soins de santé. Elle est distincte de la complémentaire santé collective réservée aux salariés. Choisir un niveau de couverture cohérent avec votre activité physique (station debout prolongée, contacts répétés avec des produits chimiques) a du sens.
Comment choisir son assurance maquilleuse professionnelle ?
Déclarez toutes vos activités avec précision : maquillage beauté, maquillage de spectacle, effets spéciaux, prestations en salon, à domicile ou sur plateau. Une activité non déclarée peut constituer une exclusion de garantie.
Vérifiez le mode de déclenchement du contrat RC Pro. En base réclamation, le contrat couvre les réclamations présentées pendant sa validité, même pour des faits antérieurs à la souscription si vous n’en aviez pas connaissance. La garantie subséquente, qui prolonge la couverture après la résiliation du contrat, dure au moins 5 ans, ou 10 ans en cas de cessation définitive d’activité.
Contrôlez le plafond de garantie. Les dommages corporels graves peuvent générer des réclamations élevées. Un plafond trop bas vous laisse exposée au-delà.
La franchise (la part du sinistre restant à votre charge) influe directement sur la prime. Une franchise élevée réduit la cotisation mais augmente votre reste à charge à chaque sinistre.
Lisez les exclusions relatives aux produits : certains contrats excluent les réactions allergiques si le produit n’est pas homologué ou si vous avez modifié sa composition.
Prix d’une assurance maquilleuse professionnelle
Le chiffre d’affaires annuel est le principal facteur de tarification : plus il est élevé, plus la prime augmente.
La nature des activités compte aussi. Le maquillage de spectacle avec effets spéciaux, l’utilisation de produits à base de latex ou de résines, ou les prestations sur des personnes sensibles (enfants, peaux atopiques) sont perçus comme plus exposés qu’un maquillage beauté classique.
Le périmètre géographique (prestations en France uniquement ou à l’étranger), l’effectif salarié, les plafonds de garantie choisis et la franchise retenue font varier le coût.
La sinistralité passée joue également : un historique de réclamations sur vos contrats précédents peut entraîner une surprime ou des exclusions spécifiques.
Vos questions sur l’assurance maquilleuse professionnelle
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
