
Assurance doreur sur bois
La dorure sur bois expose à deux catégories de risques majeurs : endommager un objet de valeur confié par un client, et subir un sinistre dans votre atelier. Aucune assurance professionnelle n’est imposée par la loi pour ce métier, mais certaines garanties sont exigées en pratique.
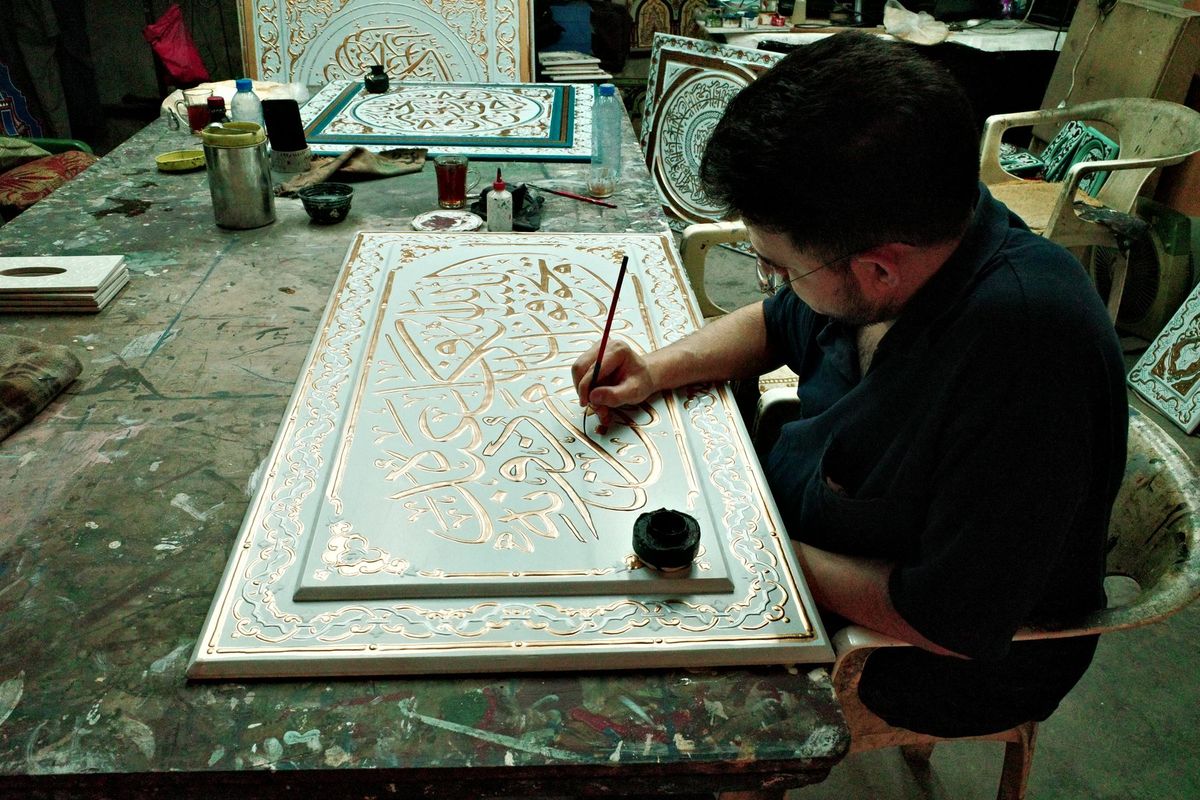
Ce qui vous expose particulièrement
Une pièce confiée abîmée
Un objet de valeur confié pour restauration ou transformation peut être endommagé dans votre atelier.
Protégez vous avec une RC Pro
Un atelier sinistré
Un incendie, un dégât des eaux ou un vol peut détruire vos créations, vos matières et vos outils.
Protégez vous avec une Assurance des locaux
Une machine en panne
Un four, un tour ou une machine spécialisée à l'arrêt bloque toute votre production.
Protégez vous avec une Bris de machine
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de doreur sur bois
Le travail du doreur sur bois repose sur des gestes de haute précision : préparation des surfaces, pose de feuille d’or ou d’argent, application de bol d’Arménie, brunissage. Une erreur de technique, une feuille mal posée ou une finition défectueuse sur un meuble ancien peut déprécier durablement l’objet.
Les objets confiés ont souvent une valeur patrimoniale élevée : cadres dorés, mobilier d’époque, boiseries, sculptures, éléments architecturaux. Un accident lors de la manipulation, un dégât des eaux dans l’atelier ou un incendie peut détruire des pièces irremplaçables.
Lors d’interventions sur site, chez un client ou dans un bâtiment classé, les risques s’étendent à l’environnement immédiat : projection de produits chimiques, chute d’un outil, dommages corporels causés à un tiers présent.
La restauration d’œuvres d’art ajoute une responsabilité spécifique : le client peut contester la conformité de la technique employée, la tenue de la dorure dans le temps, ou reprocher une perte de valeur sur le marché de l’art.
Vos outils, vos stocks de feuille d’or, vos pigments et vos matériaux de finition représentent un investissement significatif. Le vol ou la destruction de ces matériaux paralyse l’activité sans indemnisation si l’atelier n’est pas couvert.
L’assurance doreur sur bois est-elle obligatoire ?
Aucune assurance professionnelle n’est imposée par la loi pour exercer comme doreur sur bois. Ce métier ne relève pas d’une réglementation sectorielle qui rendrait la RC Pro obligatoire.
Trois situations rendent certaines garanties indispensables en pratique :
- Un bailleur commercial exige souvent une attestation de responsabilité civile avant la remise des clés d’un atelier.
- Un donneur d’ordre (musée, château, collectivité) demande systématiquement une attestation RC Pro avant toute intervention sur un site patrimonial.
- Si vous employez des salariés, la mutuelle d’entreprise collective est obligatoire depuis le 1er janvier 2016, avec une participation patronale d’au moins 50 %, et une cotisation de prévoyance de 1,50 % de la tranche A s’impose pour les cadres.
Le véhicule utilisé pour les déplacements professionnels reste soumis à l’assurance automobile obligatoire, comme pour tout conducteur.
Assurance et statut d’exercice
Le statut influe directement sur les garanties à prévoir.
Micro-entrepreneur ou micro-entrepreneur auto-entrepreneur : le contrat RC Pro couvre l’activité déclarée. Vérifiez que la restauration d’objets anciens figure bien parmi les activités garanties, car certains assureurs excluent les œuvres d’art sans clause spécifique.
Indépendant en entreprise individuelle : le patrimoine professionnel est séparé du patrimoine personnel depuis le 15 mai 2022, mais ce patrimoine professionnel peut ne pas suffire à couvrir une réclamation importante. Une RC Pro avec un plafond adapté à la valeur des objets traités reste nécessaire.
Société (SARL, SAS) : la responsabilité est en principe limitée aux apports, mais un dirigeant peut être mis en cause personnellement en cas de faute de gestion. Une garantie responsabilité des dirigeants complète alors la RC Pro.
Salarié d’un atelier : vous êtes couvert par la RC de votre employeur pour les actes réalisés dans le cadre du contrat de travail. Hors de ce cadre, notamment si vous exercez en parallèle à titre indépendant, une assurance personnelle est nécessaire.
Tarif de l’assurance doreur sur bois
Le prix d’un contrat RC Pro pour un doreur sur bois dépend de plusieurs facteurs.
- Le chiffre d’affaires : c’est la base de calcul principale. Plus il est élevé, plus la cotisation augmente.
- La nature des objets traités : la restauration de mobilier de collection ou d’éléments classés expose à des réclamations plus importantes que la dorure de cadres courants.
- Les plafonds de garantie : un plafond par sinistre et par année, adapté à la valeur des objets confiés, influe directement sur le tarif.
- La franchise (la part restant à votre charge en cas de sinistre) : une franchise plus élevée réduit la cotisation.
- La localisation : un atelier à Paris ou dans une grande ville présente un risque de vol plus élevé qu’en zone rurale.
- L’effectif salarié : chaque salarié supplémentaire modifie le calcul de la prévoyance collective et de la mutuelle entreprise.
- L’historique de sinistralité : des sinistres déclarés lors des années précédentes peuvent faire augmenter la prime.
Les contrats à prévoir pour exercer comme doreur sur bois
RC Pro
La RC Pro des doreurs sur bois couvre les dommages matériels, corporels et immatériels causés à des tiers dans le cadre de l’activité : détérioration d’un objet confié, erreur de technique entraînant une perte de valeur, dommage causé lors d’une intervention chez un client. C’est le socle de toute couverture professionnelle pour ce métier.
En base réclamation (mode de déclenchement fréquent pour les contrats RC Pro), la garantie subséquente, c’est-à-dire la couverture des réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité, court au moins 5 ans après la résiliation, et 10 ans en cas de cessation d’activité.
Multirisque professionnelle
La multirisque professionnelle protège votre atelier et son contenu : incendie, dégâts des eaux, vol, bris de matériel. Elle couvre aussi bien vos outils que vos stocks de feuille d’or, de métal précieux et de matériaux de finition. Une catastrophe naturelle est couverte après publication d’un arrêté au Journal officiel.
Perte d’exploitation
Si un sinistre matériel (incendie, inondation) immobilise votre atelier, la perte d’exploitation indemnise la baisse de marge et les frais fixes pendant la période de fermeture. Elle ne couvre pas l’arrêt de travail lié à votre indisponibilité personnelle : c’est le rôle de la prévoyance.
Prévoyance TNS
Comme travailleur non salarié, vous ne bénéficiez pas du maintien de salaire prévu par les conventions collectives. La prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail, et peut inclure une garantie invalidité ou décès. Les cotisations sont déductibles dans le cadre de la loi Madelin pour les indépendants relevant de l’impôt sur le revenu (BIC ou BNC).
Mutuelle TNS
La mutuelle TNS complète les remboursements du régime obligatoire, notamment pour les soins courants et l’optique. Elle est déductible du revenu imposable via la loi Madelin.
Protection juridique entreprise
En cas de litige avec un client contestant la qualité d’une dorure ou le respect d’un devis, la protection juridique finance les frais de défense et d’expertise. Elle intervient avant tout recours judiciaire pour tenter une résolution amiable.
Sinistres types du métier de doreur sur bois
Un doreur indépendant reçoit en atelier un trumeau du XVIIIe siècle pour redorer à la feuille. Lors du décapage de l’ancienne dorure, une erreur de produit fragilise le bois sculpté et détache un élément ornemental. La RC Pro prend en charge les dommages matériels causés à l’objet confié ainsi que le préjudice de perte de valeur invoqué par le propriétaire.
Un doreur intervient dans un hôtel particulier pour restaurer les boiseries d’un salon. Un pot de mixtion renversé tache irrémédiablement un parquet ancien. La responsabilité civile professionnelle couvre les dommages causés aux biens du client sur le site d’intervention.
Un incendie se déclare la nuit dans l’atelier. Les stocks de feuille d’or, les outils de brunissage et plusieurs objets confiés par des clients sont détruits. La multirisque professionnelle indemnise le contenu de l’atelier ; la RC Pro intervient pour les objets appartenant aux clients. La perte d’exploitation compense la baisse de marge pendant la période de remise en état.
Un client conteste la tenue d’une dorure à l’eau six mois après la livraison d’un cadre, arguant d’un défaut de technique. Il engage une procédure. La protection juridique prend en charge les frais d’avocat et d’expertise pour contester ou négocier la réclamation.
Bien choisir son assurance doreur sur bois
Déclarez précisément vos activités au contrat : dorure à la feuille, argenture, dorure à la mixtion, restauration d’objets anciens, interventions sur site. Une activité non déclarée peut entraîner un refus d’indemnisation.
Vérifiez que le plafond par objet confié correspond à la valeur maximale des pièces que vous traitez. Un plafond global insuffisant laisse une partie du préjudice à votre charge.
Contrôlez les exclusions fréquentes : certains contrats excluent les objets d’art au-delà d’une valeur unitaire, les travaux sur monuments historiques, ou les dommages liés à l’humidité ambiante de l’atelier.
Si vous travaillez en base réclamation, vérifiez la durée de la garantie subséquente et les conditions de reprise du passé inconnu, c’est-à-dire la couverture des faits antérieurs à la souscription dont vous n’aviez pas connaissance.
En cas de changement d’activité ou de cessation, l’article L113-16 du Code des assurances vous permet de résilier le contrat dans les 3 mois suivant l’événement.
FAQ assurance doreur sur bois
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
