
Assurance sommelier
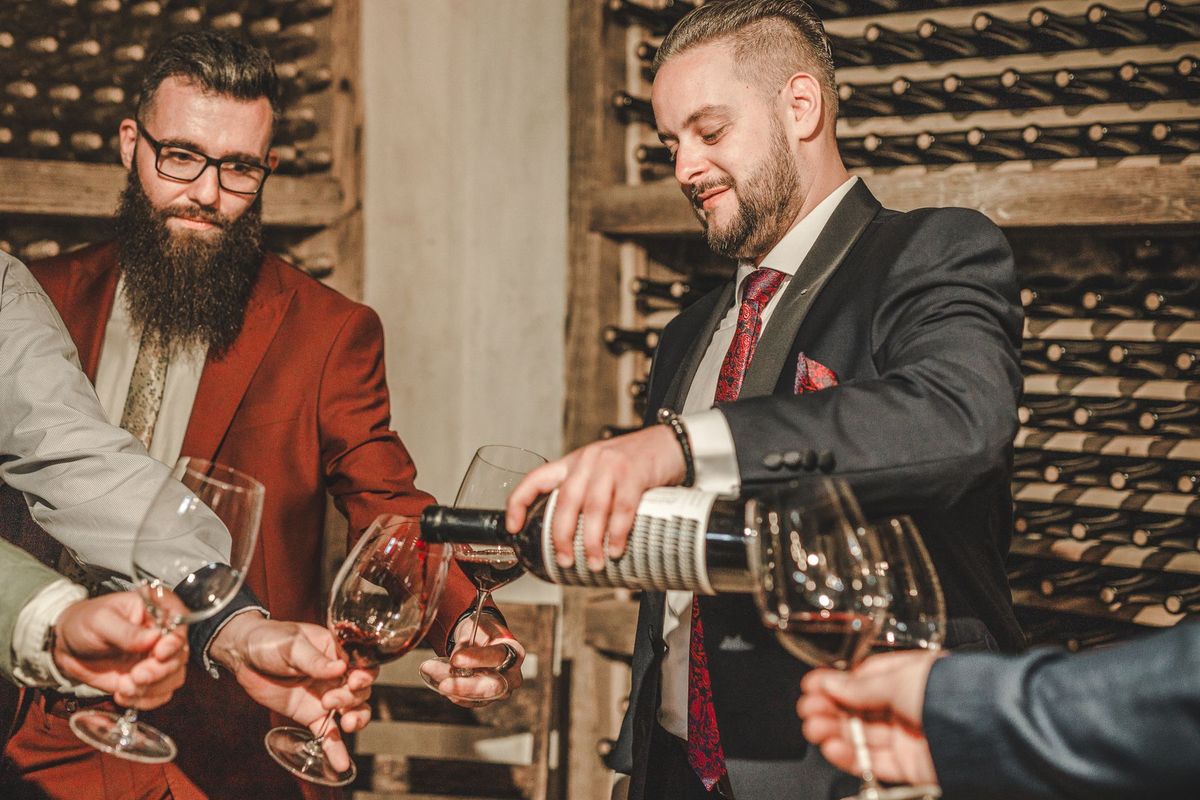
Le sommelier engage sa responsabilité civile professionnelle à chaque conseil sur un vin, chaque accord mets et vins recommandé, chaque service en salle. Les biens qu’il manipule, des bouteilles aux équipements de cave, s’y ajoutent.
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres fréquents dans l’activité de sommelier
Un sommelier en restaurant renverse une bouteille de grand cru sur la veste d’un client lors du service. Le tiers réclame le remplacement du vêtement et des frais de nettoyage. La responsabilité civile professionnelle prend en charge ce type de dommage matériel causé à autrui dans l’exercice du métier.
Un sommelier consultant recommande un vin de région pour un dîner d’affaires. Le vin présente un défaut organoleptique non décelable à la dégustation préalable et plusieurs convives se plaignent. Le client retourne les bouteilles contre le sommelier, qui doit prouver qu’il a respecté les règles de l’art. La RC Pro couvre les frais de défense et l’éventuelle indemnisation.
La cave d’un restaurant subit un dégât des eaux : plusieurs dizaines de bouteilles sont détruites ou dépréciées. La multirisque professionnelle couvre les dommages aux stocks de vins, au mobilier de cave et au matériel de sommellerie, à condition que le contrat mentionne explicitement les stocks de vins fins.
Un sommelier indépendant, victime d’une fracture lors d’un déplacement professionnel, ne peut plus exercer pendant plusieurs semaines. La Sécurité sociale des indépendants verse des indemnités journalières limitées. La prévoyance TNS complète ce revenu pour couvrir les frais fixes et personnels pendant l’arrêt.
Exposition au risque dans le métier de sommelier
Le sommelier manipule quotidiennement des bouteilles de valeur élevée, parfois irremplaçables, dans un restaurant ou une cave privée. Un geste maladroit suffit à provoquer un dommage matériel significatif.
Ses conseils sur les accords mets et vins engagent sa responsabilité : un mauvais accord, une bouteille bouchonnée non détectée, un millésime mal identifié peuvent déclencher une réclamation du client ou du restaurateur.
Le sommelier se déplace fréquemment : dégustations chez des producteurs, formations, visites de domaines, livraisons de commandes pour certains. Chaque déplacement expose à un accident de la route ou à une perte de marchandise.
Ceux qui exercent en indépendant ou gèrent une activité de conseil cumulent les risques liés au conseil (RC Pro) et ceux liés à la gestion d’une petite entreprise : locaux, matériel, données clients, chiffre d’affaires interrompu.
Combien coûte une assurance sommelier ?
La prime varie selon plusieurs facteurs propres à l’activité.
- Le chiffre d’affaires annuel : plus il est élevé, plus le risque global est important pour l’assureur.
- Le statut : salarié d’un restaurant, indépendant, consultant ou gérant d’une cave à vin impliquent des expositions très différentes.
- Les activités déclarées : sommellerie seule, formation oenologique, vente de vins, organisation de dégustations, chacune ajoute une exposition spécifique.
- Le nombre de salariés, s’il y en a.
- La valeur des stocks de vins à assurer et la localisation des locaux.
- Les plafonds de garantie choisis et le montant de la franchise (la part du sinistre restant à la charge de l’assuré).
Aucun tarif indicatif n’est donné ici : seule l’analyse précise de votre activité permet d’établir une offre cohérente.
Comment choisir son assurance sommelier ?
Vérifiez que toutes vos activités sont déclarées au contrat : sommellerie en restaurant, conseil indépendant, formations, vente, organisation d’ateliers. Une activité non mentionnée n’est pas couverte.
Contrôlez les plafonds de garantie en RC Pro. Un conseil sur un vin rare ou un contrat commercial avec un grand restaurant peut générer une réclamation bien supérieure à un plafond standard.
Si vous exercez en indépendant, vérifiez la reprise du passé inconnu (couverture des faits antérieurs à la souscription dont vous n’aviez pas connaissance) et la garantie subséquente (couverture des réclamations déposées après la fin du contrat, au moins cinq ans après résiliation, dix ans en cas de cessation définitive d’activité).
Pour les stocks de vins fins, lisez attentivement les exclusions : certains contrats plafonnent ou excluent les bouteilles au-delà d’une valeur unitaire.
Cadre légal de l’assurance sommelier
Aucune assurance professionnelle n’est imposée par la loi pour le métier de sommelier. Il n’existe pas de texte réglementant spécifiquement la sommellerie en matière d’assurance.
Si vous employez des salariés, deux obligations s’appliquent : la complémentaire santé collective (participation employeur d’au moins 50 %) depuis le 1er janvier 2016, et, pour les cadres, une cotisation de prévoyance de 1,50 % de la tranche A de rémunération.
En pratique, un restaurant ou un hôtel qui recrute un sommelier exige souvent une attestation de RC Pro. Un bailleur commercial peut conditionner la location d’un local à une multirisque professionnelle. Ces exigences contractuelles rendent certaines garanties indispensables même sans obligation légale.
Erreurs fréquentes à éviter
Déclarer uniquement l’activité « service en salle » et oublier les formations oenologiques ou les consultations privées : une réclamation liée à ces activités non déclarées sera rejetée.
Sous-estimer la valeur des stocks de vins à assurer. Un stock de vins de qualité en cave peut représenter une valeur considérable ; un plafond trop bas laisse une perte nette en cas d’incendie ou de dégâts des eaux.
Confondre la perte d’exploitation (qui indemnise la perte de marge après un dommage matériel garanti comme un incendie) et la prévoyance (qui couvre l’arrêt de travail du professionnel lui-même). Ces deux garanties répondent à des risques distincts et ne se substituent pas l’une à l’autre.
Oublier de déclarer un véhicule utilisé à des fins professionnelles pour les livraisons ou les déplacements : l’assurance auto personnelle ne couvre généralement pas l’usage professionnel.
Les garanties essentielles de l’assurance sommelier
RC Pro des sommeliers
La RC Pro couvre les dommages corporels, matériels et immatériels causés à un client, un restaurant ou un tiers dans le cadre de votre activité. Elle intervient aussi bien pour un conseil erroné sur les accords mets et vins que pour une bouteille cassée lors du service.
Multirisque professionnelle
La multirisque professionnelle regroupe la protection des locaux, du matériel de sommellerie, du mobilier de cave et des stocks de vins contre l’incendie, le vol, les dégâts des eaux et le bris. Indispensable si vous gérez un espace dédié.
Perte d’exploitation
En cas de sinistre matériel grave (incendie de la cave, dégât des eaux important), la perte d’exploitation indemnise la baisse de chiffre d’affaires et les frais fixes pendant la période de fermeture ou d’interruption d’activité.
Prévoyance TNS
Pour un sommelier indépendant, la prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail et peut inclure une garantie invalidité. Elle compense la faiblesse des prestations du régime obligatoire des indépendants.
Protection juridique entreprise
Elle finance la défense en cas de litige avec un client, un fournisseur de vins ou un employeur, et prend en charge les frais d’avocat et d’expertise sans attendre une condamnation.
Mutuelle TNS ou mutuelle entreprise
Les sommeliers indépendants accèdent à la mutuelle TNS ; ceux qui emploient des salariés ont l’obligation de mettre en place une mutuelle entreprise. Ces deux produits complètent les remboursements du régime obligatoire.
Vos questions sur l’assurance sommelier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
