
Assurance manutentionnaire
Aucune loi n’impose d’assurance professionnelle spécifique au manutentionnaire, hormis l’assurance des véhicules en circulation et les obligations liées aux salariés. Cela ne signifie pas que votre activité est sans risque : dommages causés à des marchandises tierces, blessures sur site, engins défaillants, chaque intervention expose votre entreprise à des réclamations potentiellement lourdes. Les clients et donneurs d’ordre exigent d’ailleurs souvent une attestation d’assurance avant de vous confier une mission.
Ce qui vous expose particulièrement
Des marchandises confiées endommagées
Vous répondez des marchandises que vos clients vous confient, en entrepôt comme en préparation de commande.
Protégez vous avec une RC Pro
Un entrepôt sinistré
Un incendie, une inondation ou un vol peut détruire les locaux et tout ce qu'ils contiennent.
Protégez vous avec une Assurance des locaux
Un véhicule accidenté
Un accident de livraison peut blesser un tiers et immobiliser une partie de votre flotte.
Protégez vous avec une Flotte Automobile
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de manutentionnaire
Le manutentionnaire manipule, déplace, charge et décharge des marchandises appartenant à ses clients. Chaque geste sur un colis, un palette ou une machine industrielle engage votre responsabilité civile si un dommage survient. Un produit fragilisé lors d’un gerbage, une palette déposée hors zone qui endommage l’installation d’un tiers, ou une marchandise sous température contrôlée sortie de sa plage de conservation : les causes de sinistre sont directement liées aux opérations physiques réalisées.
Les locaux dans lesquels vous intervenez, qu’il s’agisse d’un entrepôt que vous louez ou d’un site client, constituent un autre point d’exposition. Un incendie déclenché par un chariot élévateur, des dégâts des eaux causés par une rupture de canalisation lors d’une manœuvre, ou un vol de matériel professionnel laissé sur site : ces événements peuvent interrompre votre activité plusieurs semaines. La perte d’exploitation qui en résulte (c’est-à-dire la baisse de marge ou les frais fixes qui continuent de courir pendant l’arrêt) s’ajoute aux dommages matériels directs.
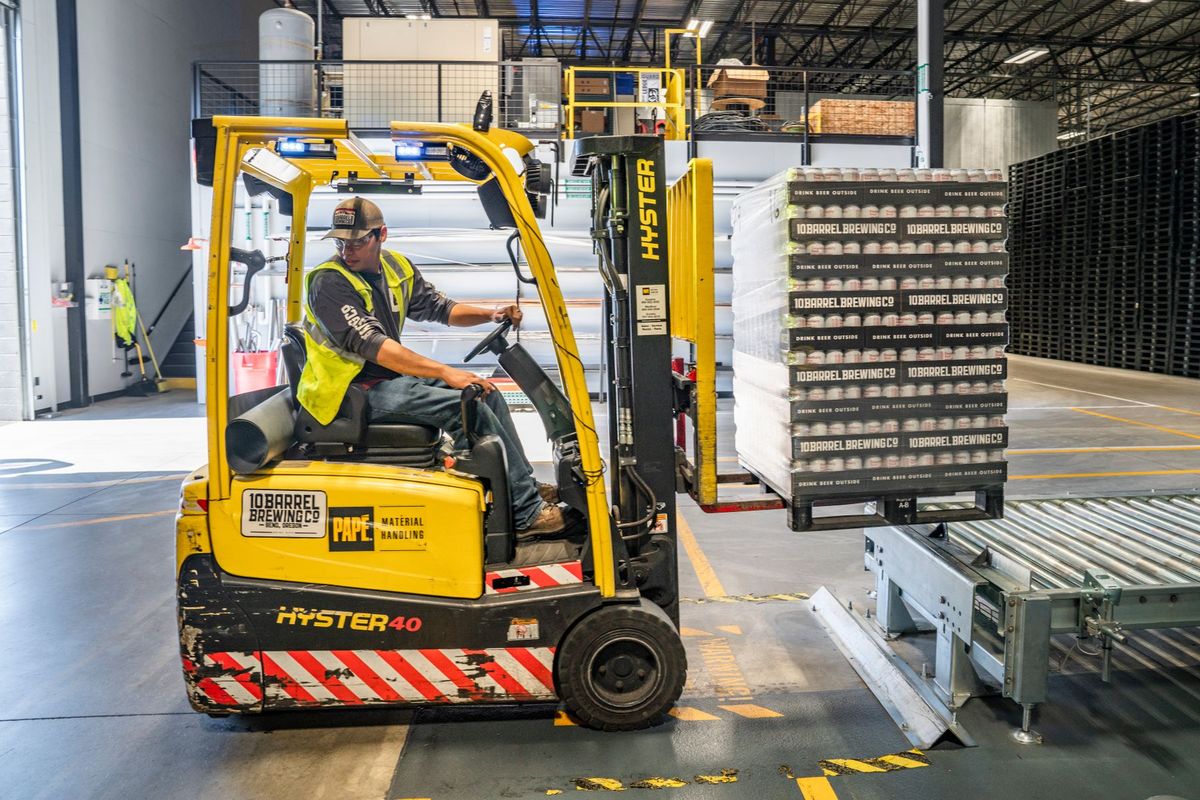
Les engins de manutention, chariots élévateurs, transpalettes électriques et nacelles représentent un poste de risque à part entière. Une panne ou un sinistre sur ces équipements peut bloquer l’ensemble de votre chaîne logistique. Si vous employez des salariés, les risques liés au travail physique intense, aux manutentions répétitives et aux chutes de plain-pied ou de hauteur s’ajoutent à l’exposition commerciale.
Sinistres fréquents dans l’activité de manutentionnaire
Un manutentionnaire décharge des équipements électroniques destinés à un distributeur. Lors du déchargement, un transpalette heurte un rack ; plusieurs palettes tombent et les produits sont inutilisables. Le client réclame la valeur des marchandises détruites et les frais de remplacement d’urgence. La responsabilité civile professionnelle prend en charge les dommages matériels causés aux marchandises de tiers lors de l’exécution de la mission.
Une entreprise de manutention intervient dans un entrepôt frigorifique loué. Un chariot élévateur accroche un système de refroidissement et provoque une montée en température dans la chambre froide. Les denrées stockées par un autre occupant sont perdues. La responsabilité civile exploitation (garantie couvrant les dommages causés au cours de l’activité, en dehors de toute faute professionnelle caractérisée) intervient pour les dommages causés aux tiers sur le site.
Un incendie se déclare dans l’entrepôt de stockage d’un manutentionnaire indépendant, détruisant le matériel professionnel et rendant les locaux inutilisables pendant deux mois. La multirisque professionnelle couvre les dommages aux biens, et la garantie perte d’exploitation prend le relais pour les frais fixes non couverts par le chiffre d’affaires durant la fermeture.
Un salarié glisse sur un sol mouillé lors d’une opération de chargement et subit une fracture. Outre la prise en charge par la branche accidents du travail, le salarié ou ses ayants droit peuvent engager un recours en faute inexcusable de l’employeur. La responsabilité civile de l’entreprise et la prévoyance collective sont alors sollicitées.
Coût d’une assurance manutentionnaire
Le prix d’un contrat dépend de plusieurs facteurs propres à votre activité. Le chiffre d’affaires annuel est la base de calcul principale : plus il est élevé, plus les plafonds de garantie et donc la prime augmentent. L’effectif salarié pèse également, car chaque salarié supplémentaire accroît l’exposition aux risques liés au travail physique.
La nature des marchandises manipulées influence fortement le tarif. Déplacer des palettes de produits alimentaires courants n’est pas évalué de la même façon que manutentionner des équipements industriels lourds, des produits dangereux ou des œuvres d’art. Les assureurs examinent aussi la valeur du matériel professionnel déclaré (engins, équipements), les activités exercées sur des sites clients plutôt qu’en entrepôt propre, et la localisation géographique.
Les options contractuelles jouent sur le prix final : niveau des plafonds de garantie, montant de la franchise (part du sinistre restant à votre charge), étendue de la garantie marchandises transportées, présence ou non d’une couverture perte d’exploitation. Un contrat avec une franchise élevée coûte moins cher mais expose davantage votre trésorerie lors d’un sinistre.
Critères de choix d’une assurance manutentionnaire
La première vérification porte sur le périmètre des activités déclarées au contrat. Si vous réalisez à la fois de la manutention en entrepôt et des livraisons avec chargement chez le client final, ces deux activités doivent figurer explicitement dans les conditions particulières. Une activité non déclarée peut constituer un motif d’exclusion lors d’un sinistre.
Les plafonds de garantie doivent être calibrés sur la valeur des marchandises que vous manipulez. Un manutentionnaire qui traite des lots de faible valeur unitaire n’a pas les mêmes besoins qu’une entreprise intervenant sur des équipements industriels à six chiffres. Demandez à votre assureur de préciser si le plafond s’entend par sinistre, par année ou par mission.
Pour un contrat en base réclamation (mode de déclenchement où la garantie s’active à la date à laquelle le tiers réclame, et non à la date du fait dommageable), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle les réclamations restent couvertes après la résiliation du contrat. La loi prévoit au minimum cinq ans après la résiliation, et dix ans en cas de cessation définitive d’activité.
Examinez les exclusions fréquentes dans ce secteur : dommages aux marchandises confiées si elles ne sont pas explicitement garanties, dommages causés par des engins non immatriculés ou non déclarés, sinistres liés à un dépassement de charge maximale. Ces exclusions peuvent vider la couverture de sa substance si votre activité les concerne.
Cadre légal de l’assurance manutentionnaire
Aucune assurance professionnelle n’est imposée par la loi pour exercer l’activité de manutentionnaire, que vous soyez auto-entrepreneur, indépendant ou dirigeant d’une société. L’assurance des véhicules utilisés pour le transport reste obligatoire au titre du Code de la route, quelle que soit la forme juridique.
Si vous employez des salariés dans le secteur privé, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est obligatoire depuis l’ANI du 17 novembre 2017.
Dans les faits, la RC Pro est souvent exigée par les clients industriels, les gestionnaires d’entrepôt ou les plateformes logistiques avant toute intervention. Une attestation d’assurance à jour est fréquemment demandée lors de la signature d’un contrat de prestation ou d’un référencement fournisseur. L’absence de couverture peut donc bloquer l’accès à certains marchés, indépendamment de toute obligation légale.
Quelles assurances souscrire comme manutentionnaire ?
RC Pro
La RC Pro des manutentionnaires couvre les dommages matériels et corporels causés à des tiers lors de l’exécution de vos prestations : marchandises abîmées, blessure d’un tiers sur site, erreur lors d’une opération de chargement. C’est la garantie de base que les clients et donneurs d’ordre vous demanderont en premier. Elle inclut généralement la responsabilité civile exploitation pour les dommages survenus en dehors de toute faute professionnelle caractérisée.
Multirisque professionnelle
La multirisque professionnelle pour manutentionnaire regroupe dans un seul contrat la couverture de vos locaux (incendie, dégâts des eaux, vol, catastrophe naturelle), de votre matériel professionnel et de vos engins de manutention. Elle peut intégrer une garantie perte d’exploitation pour maintenir votre chiffre d’affaires pendant une interruption forcée d’activité.
Marchandises transportées
La couverture des marchandises confiées par vos clients garantit les dommages subis par les biens de tiers que vous manipulez ou déplacez. Elle est distincte de la RC Pro : là où la RC Pro couvre votre responsabilité envers le client, cette garantie indemnise directement la perte ou la détérioration des marchandises prises en charge, sans attendre qu’une faute soit établie.
Bris de machine
Le bris de machine couvre les dommages accidentels survenus sur vos engins de manutention (chariots élévateurs, transpalettes électriques, nacelles) en cours de fonctionnement. Une panne soudaine ou un choc peuvent immobiliser votre outil de travail et bloquer plusieurs chantiers clients en même temps.
Perte d’exploitation
La perte d’exploitation prend le relais après un sinistre matériel garanti (incendie de l’entrepôt, bris d’un engin clé) pour compenser la baisse de marge brute et les frais fixes qui continuent pendant la remise en état. Elle ne couvre pas l’arrêt lié à l’indisponibilité du dirigeant, qui relève de la prévoyance.
Protection juridique
La protection juridique entreprise finance votre défense en cas de litige avec un client qui conteste votre responsabilité, un fournisseur de matériel ou un salarié qui vous met en cause. Elle prend en charge les frais d’avocat et les frais de procédure, sans payer les dommages et intérêts eux-mêmes.
Prévoyance et mutuelle pour les salariés
Si vous avez des salariés, la mutuelle entreprise et la prévoyance entreprise sont à souscrire pour respecter vos obligations légales et protéger vos équipes face aux risques liés au travail physique. Pour un dirigeant non salarié, la prévoyance TNS couvre les indemnités journalières en cas d’arrêt de travail, et la mutuelle TNS complète le remboursement des frais médicaux.
Questions fréquentes sur l’assurance manutentionnaire
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
