
Assurance coach sportif indépendant
La responsabilité civile professionnelle est la garantie centrale pour les coachs sportifs indépendants : elle couvre les dommages corporels, matériels et immatériels causés à vos clients ou à des tiers pendant votre activité. Elle ne suffit pas seule, car votre propre corps est votre outil de travail.
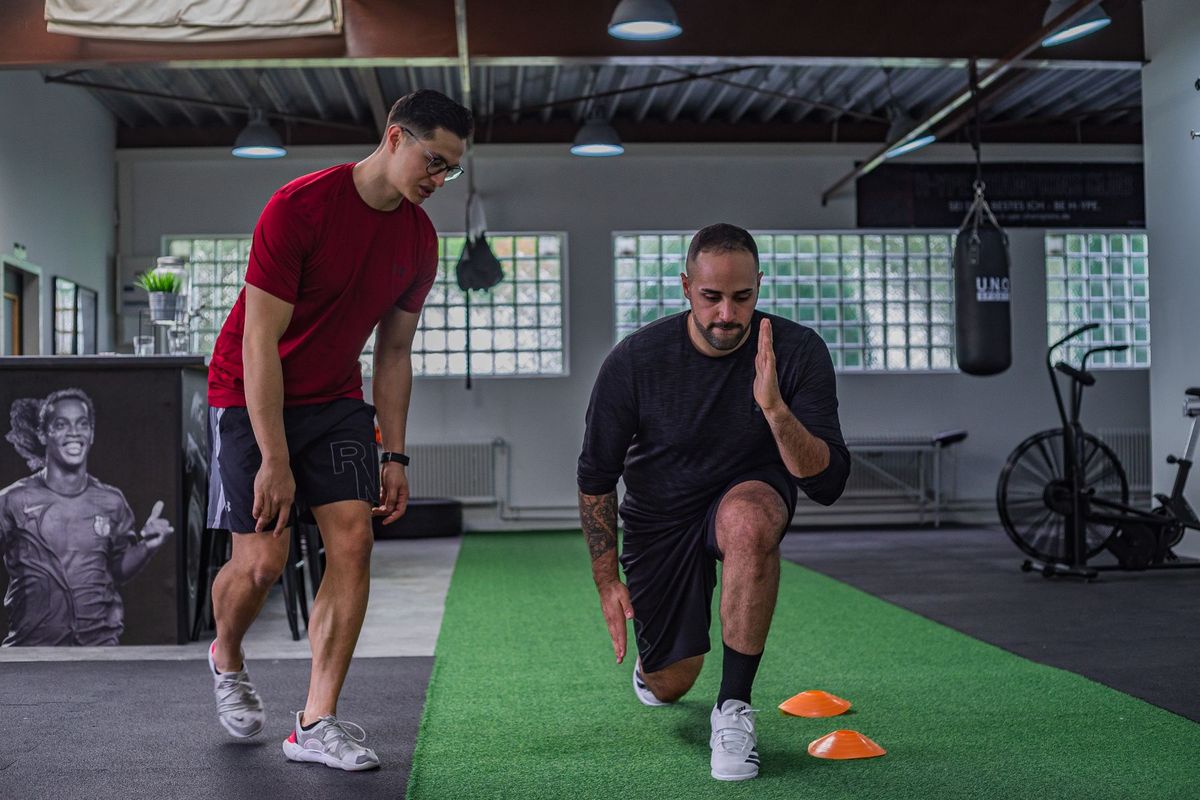
Ce qui vous expose particulièrement
Un élève qui se blesse
Une chute ou un exercice mal encadré pendant une séance peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un programme inadapté
Un programme trop intense ou mal adapté à l'état de santé d'un client peut lui causer une blessure.
Protégez vous avec une RC Pro
Un arrêt de travail
Une blessure peut vous empêcher d'encadrer pendant plusieurs mois, sans revenus pendant ce temps.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de coach sportif indépendant
Vous guidez des clients dans des mouvements physiques, parfois intenses, parfois avec du matériel. Un client qui se blesse en exécutant un exercice mal adapté à son niveau peut engager votre responsabilité civile.
Vous intervenez souvent dans des lieux variés : salle louée, domicile du client, espace public, entreprise. Chaque lieu crée un contexte de risque différent, et votre couverture doit suivre vos déplacements.
Vous utilisez du matériel (haltères, bandes élastiques, tapis, bancs) dont vous êtes responsable. Un équipement défectueux ou mal entretenu qui blesse un client constitue un sinistre engageant votre responsabilité civile exploitation.
Si vous dispensez des conseils nutritionnels ou des programmes d’entraînement écrits, une erreur ou une omission dans ces préconisations peut entraîner un préjudice physique ou financier pour votre client.
Vous vous déplacez régulièrement entre les lieux d’intervention. L’utilisation de votre véhicule personnel à des fins professionnelles n’est pas couverte par une assurance auto classique sans mention expresse.
Sinistres fréquents dans l’activité de coach sportif indépendant
Un client souffre d’une déchirure musculaire lors d’une séance de renforcement. Il invoque une progression trop rapide imposée par le coach. La RC Pro prend en charge la défense juridique et l’indemnisation des dommages corporels si la responsabilité du coach est retenue.
Un coach sportif intervenant dans une salle louée renverse accidentellement un miroir mural en déplaçant du matériel. Les dommages matériels causés aux biens du bailleur sont couverts par la responsabilité civile professionnelle, à condition que le contrat inclue les dommages aux biens confiés ou loués.
Un client suit un programme alimentaire personnalisé fourni par le coach et présente des symptômes liés à une carence non détectée. Il réclame des frais médicaux et un préjudice moral. La RC Pro couvre les réclamations issues de conseils écrits ou verbaux, sauf exclusion explicite des prestations assimilables à des actes médicaux, à vérifier dans les conditions générales.
Le véhicule d’un coach est utilisé pour transporter du matériel chez un client. Un accrochage survient. Sans couverture des déplacements professionnels sur le contrat auto, l’assureur personnel peut refuser la prise en charge.
Bien choisir son assurance coach sportif indépendant
Déclarez précisément toutes vos activités au contrat : coaching individuel, cours collectifs, coaching en ligne, conseils nutritionnels. Une activité non déclarée peut constituer une exclusion opposable en cas de sinistre.
Vérifiez le plafond de garantie par sinistre et par année. Pour les dommages corporels, les coûts médicaux et d’indemnisation peuvent être élevés : un plafond trop bas laisse une part du préjudice à votre charge.
Contrôlez la franchise (la somme qui reste à votre charge à chaque sinistre) : elle varie selon les contrats et influe directement sur le montant de votre prime.
Si votre contrat est en base réclamation (déclenché par la date à laquelle le client formule sa demande, et non par la date du fait dommageable), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle les réclamations restent couvertes après la fin du contrat. Pour une cessation d’activité, cette durée est de 10 ans selon l’article L124-5 du Code des assurances.
Attention aux exclusions fréquentes dans ce secteur : actes assimilés à des soins médicaux, pratiques de bien-être non déclarées, coaching en ligne vers l’étranger, utilisation de matériel appartenant à un tiers.
Tarif de l’assurance coach sportif indépendant
Le niveau de votre chiffre d’affaires est le premier facteur : plus vos revenus augmentent, plus le volume de clients exposés est important, et plus la prime s’ajuste en conséquence.
La nature de vos activités compte autant que le volume. Un coach proposant uniquement du coaching individuel en salle présente un profil différent d’un coach organisant des bootcamps collectifs en plein air avec du matériel lourd.
Le nombre de salariés ou d’intervenants sous votre responsabilité élargit le périmètre de risque et fait varier la cotisation.
Le plafond de garantie choisi et le niveau de franchise jouent directement sur le tarif : un plafond élevé avec une franchise basse se traduit par une prime plus haute.
Votre historique de sinistres est pris en compte lors du renouvellement ou d’un changement d’assureur. Un dossier sans réclamation reste un critère favorable.
Obligations d’assurance du métier de coach sportif indépendant
Aucune assurance professionnelle n’est imposée par la loi pour les coachs sportifs indépendants, contrairement à certaines professions réglementées. Il n’existe pas de texte spécifique à ce métier.
En pratique, la RC Pro est souvent exigée par les salles de sport ou les espaces qui vous accueillent, par les entreprises qui font appel à vous pour du coaching salarié, ou par les plateformes de mise en relation. Une attestation d’assurance à jour vous sera fréquemment demandée avant toute intervention.
Si vous employez des salariés, deux obligations s’appliquent : la complémentaire santé collective avec une participation employeur d’au moins 50 % (article L911-7 du Code de la sécurité sociale), et pour les cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire (ANI du 17 novembre 2017).
Votre véhicule personnel utilisé à des fins professionnelles doit être déclaré à votre assureur auto. À défaut, vous roulez sans couverture pour les trajets professionnels.
Les garanties essentielles de l’assurance coach sportif indépendant
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à vos clients, aux tiers ou aux biens d’autrui dans le cadre de votre activité de coaching. C’est la garantie centrale pour les coachs sportifs indépendants, quelle que soit leur forme juridique : micro-entreprise, entreprise individuelle ou société.
Protection Juridique Entreprise
En cas de litige avec un client qui conteste vos méthodes ou vos résultats, la protection juridique pour votre activité professionnelle finance les honoraires d’avocat et les frais de procédure. Elle intervient aussi en cas de conflit avec un bailleur ou un partenaire commercial.
Prévoyance TNS
Votre revenu s’arrête si vous êtes blessé ou malade. La prévoyance TNS (travailleur non salarié) verse des indemnités journalières pendant un arrêt de travail et prévoit des garanties en cas d’invalidité ou de décès. Pour un coach dont l’activité physique est permanente, ce risque est concret.
Mutuelle TNS
Le régime général couvre une partie des frais de santé, mais les dépassements d’honoraires et certains soins restent à votre charge. Une mutuelle TNS complète le remboursement de la Sécurité sociale et peut inclure des garanties adaptées aux besoins des indépendants.
Auto de mission
Si vous utilisez votre véhicule personnel pour vous rendre chez vos clients ou transporter du matériel, l’auto de mission étend votre couverture aux trajets professionnels que votre contrat auto personnel ne garantit pas.
Questions fréquentes sur l’assurance coach sportif indépendant
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
