
Assurance café
Aucune loi n’impose d’assurance professionnelle spécifique à l’exploitant d’un café. Cela ne signifie pas que vous pouvez ouvrir sans couverture : votre bailleur, votre banque et vos clients vous y contraindront dans les faits.
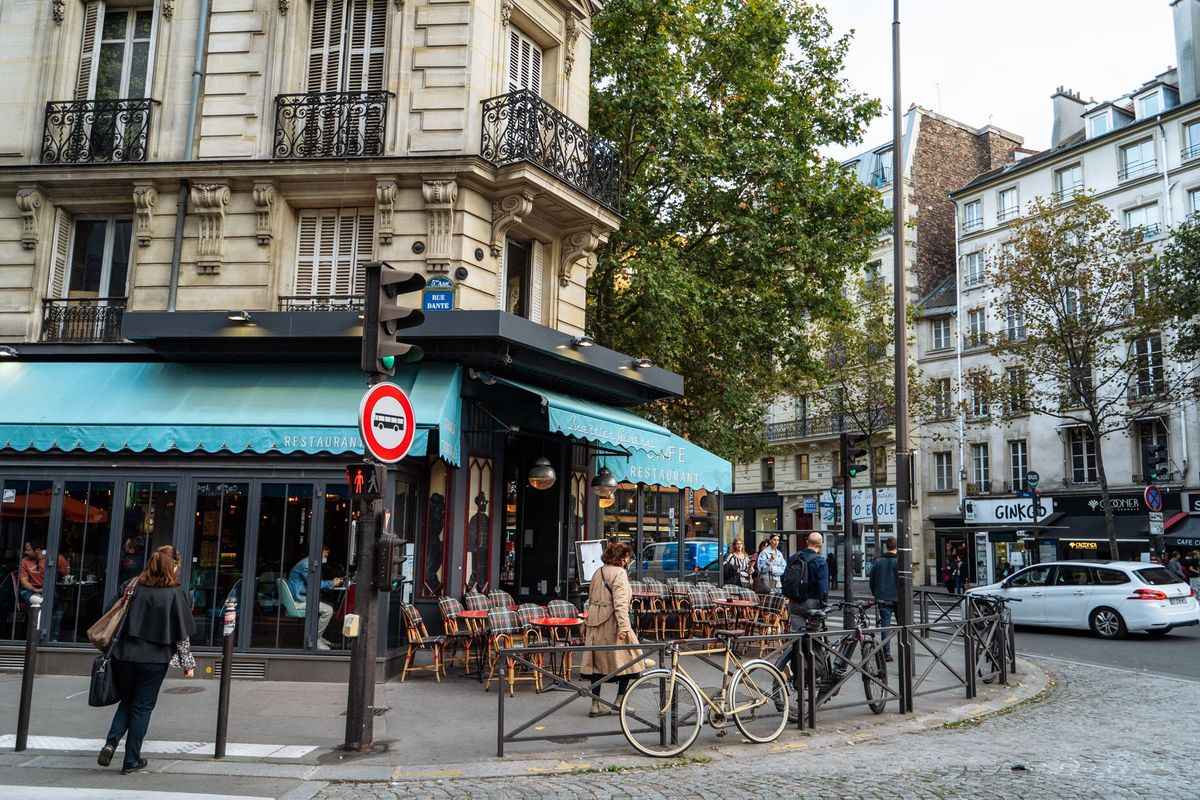
Ce qui vous expose particulièrement
Un client blessé
Une chute, un verre cassé ou une bagarre dans l'établissement peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un dégât ou un vol dans l'établissement
Un incendie, un dégât des eaux ou un cambriolage peut détruire votre matériel et votre stock.
Protégez vous avec une Assurance des locaux
Un arrêt de travail
Sans le gérant derrière le comptoir, l'activité tourne au ralenti ou s'arrête.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de café
Votre café accueille du public chaque jour dans un espace mêlant chaleur, humidité, matériel électrique et circulation dense. Un client qui glisse sur un sol mouillé, une brûlure causée par un café renversé, une chute depuis la terrasse : chacun de ces incidents engage votre responsabilité civile.
La cuisine ou le comptoir concentre des risques d’incendie élevés : friteuse, four, installation électrique vieillissante. Un sinistre peut ravager vos locaux et ceux de vos voisins.
Vos équipements, machine à expresso, réfrigérateurs, lave-verres, représentent un investissement lourd. Une panne ou un bris stoppe votre activité et fait fondre votre chiffre d’affaires.
Le vol est fréquent dans les établissements CHR : caisse, matériel informatique, bouteilles de vins et spiritueux. Les terrasses non surveillées la nuit sont particulièrement exposées.
Si vous employez des salariés, un accident du travail ou un litige prud’homal peut déboucher sur une procédure longue et coûteuse.
Sinistres fréquents dans l’activité de café
Un client renverse son verre, glisse sur la flaque et se fracture le poignet. Il vous réclame la prise en charge de ses frais médicaux et de son préjudice. La responsabilité civile exploitation couvre ces dommages corporels causés à un tiers dans votre établissement.
Un court-circuit dans la cuisine déclenche un incendie en pleine nuit. Les locaux, le mobilier et le matériel de restauration sont détruits. La multirisque professionnelle prend en charge les dommages matériels et les frais de remise en état.
Votre chambre froide tombe en panne un week-end. Les denrées alimentaires et les boissons périssables sont perdues. La garantie bris de machine couvre la réparation de l’équipement ; certains contrats multirisques incluent aussi la perte des marchandises réfrigérées.
Votre café est fermé six semaines après un dégât des eaux provenant de la toiture. Charges fixes, loyer, salariés : les frais courent même sans recette. La perte d’exploitation (indemnisation de la marge brute non réalisée pendant l’interruption) compense cette baisse de revenus.
L’assurance café est-elle obligatoire ?
Aucune assurance professionnelle n’est imposée par la loi pour exploiter un café. Ni RC Pro, ni multirisque, ni protection juridique ne figurent dans une obligation légale propre à ce secteur.
Deux obligations s’appliquent en revanche si vous avez des salariés : la mutuelle d’entreprise collective (participation employeur d’au moins 50 %) depuis le 1er janvier 2016, et la cotisation de prévoyance de 1,50 % de la tranche A du salaire pour les cadres.
Dans la pratique, votre bailleur exige presque toujours une multirisque couvrant vos locaux avant la signature du bail. Votre banque peut conditionner un prêt professionnel à une couverture minimale. Certains donneurs d’ordre ou franchiseurs imposent contractuellement une RC exploitation.
Vérifiez systématiquement vos contrats de bail et de financement avant de choisir vos plafonds.
Les garanties essentielles de l’assurance café
Multirisque Professionnelle
La multirisque professionnelle regroupe dans un seul contrat la protection de vos locaux, de votre matériel et de votre responsabilité civile exploitation. Elle couvre l’incendie, les dégâts des eaux, le vol, le bris de glace et les dommages électriques. Pour un café, c’est le socle incontournable : un seul sinistre (incendie, dégât des eaux) peut rendre l’établissement inexploitable.
Perte d’exploitation
La perte d’exploitation prend le relais après un sinistre matériel garanti qui ferme votre café. Elle indemnise la marge brute non encaissée et les frais fixes (loyer, salaires, charges) pendant la durée de l’interruption. Sans elle, une fermeture de quelques semaines peut compromettre la survie de l’établissement.
Bris de machine
La garantie bris de machine couvre la réparation ou le remplacement de vos équipements après une panne accidentelle ou un bris : machine à expresso, groupe froid, lave-verres, four. Elle intervient même en l’absence de dommage extérieur, là où la multirisque s’arrête.
Protection Juridique Entreprise
Un litige avec un fournisseur, un conflit de voisinage lié aux nuisances sonores, une mise en cause par un client ou une procédure prud’homale : la protection juridique finance votre défense et les frais d’avocat. Dans le secteur CHR, les conflits de voisinage et les litiges salariaux sont récurrents.
Mutuelle Entreprise et Prévoyance Entreprise
Si vous employez des salariés, la mutuelle d’entreprise est obligatoire. La prévoyance entreprise complète ce dispositif en couvrant arrêt de travail, invalidité et décès. Ces deux garanties fidélisent vos équipes et vous mettent en conformité avec vos obligations légales.
Coût d’une assurance café
Plusieurs facteurs déterminent le tarif de vos assurances.
- La superficie et la localisation des locaux : un café en centre-ville avec terrasse coûte plus cher à assurer qu’un établissement de périphérie, en raison de la valeur des biens et de la fréquentation.
- Le chiffre d’affaires : il sert de base de calcul pour la RC exploitation et la perte d’exploitation.
- L’effectif salarié : il influe directement sur la prime de mutuelle et de prévoyance.
- Les activités déclarées : la vente de boissons alcoolisées, la restauration rapide ou les animations en soirée élargissent le profil de risque.
- La valeur du matériel : machines professionnelles, mobilier de terrasse, stock de boissons et de vins déclarés au contrat.
- La franchise (montant restant à votre charge après sinistre) et les plafonds de garantie choisis modulent la prime à la hausse ou à la baisse.
- L’historique de sinistralité : un établissement sans sinistre depuis plusieurs années bénéficie généralement de conditions plus favorables.
Demandez plusieurs devis en décrivant précisément votre activité, vos locaux et votre matériel.
Critères de choix d’une assurance café
Vérifiez que les activités déclarées au contrat correspondent exactement à ce que vous faites : vente de boissons alcoolisées, petite restauration, terrasse, animations. Une activité non déclarée peut entraîner un refus d’indemnisation.
Contrôlez les plafonds de la RC exploitation. Un dommage corporel grave à un client peut générer des réclamations élevées ; un plafond trop bas vous laisse exposé au-delà.
La franchise (part du sinistre restant à votre charge) doit être adaptée à votre trésorerie. Une franchise haute réduit la prime mais alourdit votre reste à charge en cas de sinistre.
Identifiez les exclusions fréquentes dans les contrats CHR : dommages causés sous l’emprise de l’alcool, terrasses non déclarées, sous-location non signalée, travaux non notifiés à l’assureur.
Pour la perte d’exploitation, vérifiez la durée maximale d’indemnisation et la période de franchise (nombre de jours non indemnisés au début de l’interruption).
Si votre café est repris après une activité antérieure, vérifiez la reprise du passé inconnu sur votre RC Pro : elle couvre les réclamations relatives à des faits survenus avant votre souscription, à condition que vous n’en ayez pas eu connaissance à la date de signature.
FAQ assurance café
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
