
Assurance loueur de château gonflable
Aucune loi n’impose d’assurance professionnelle spécifique au loueur de château gonflable. Pourtant, la nature de l’activité, des structures sous pression utilisées par des enfants sur des sites publics ou privés, expose à des dommages corporels graves qui rendent certaines garanties incontournables en pratique.
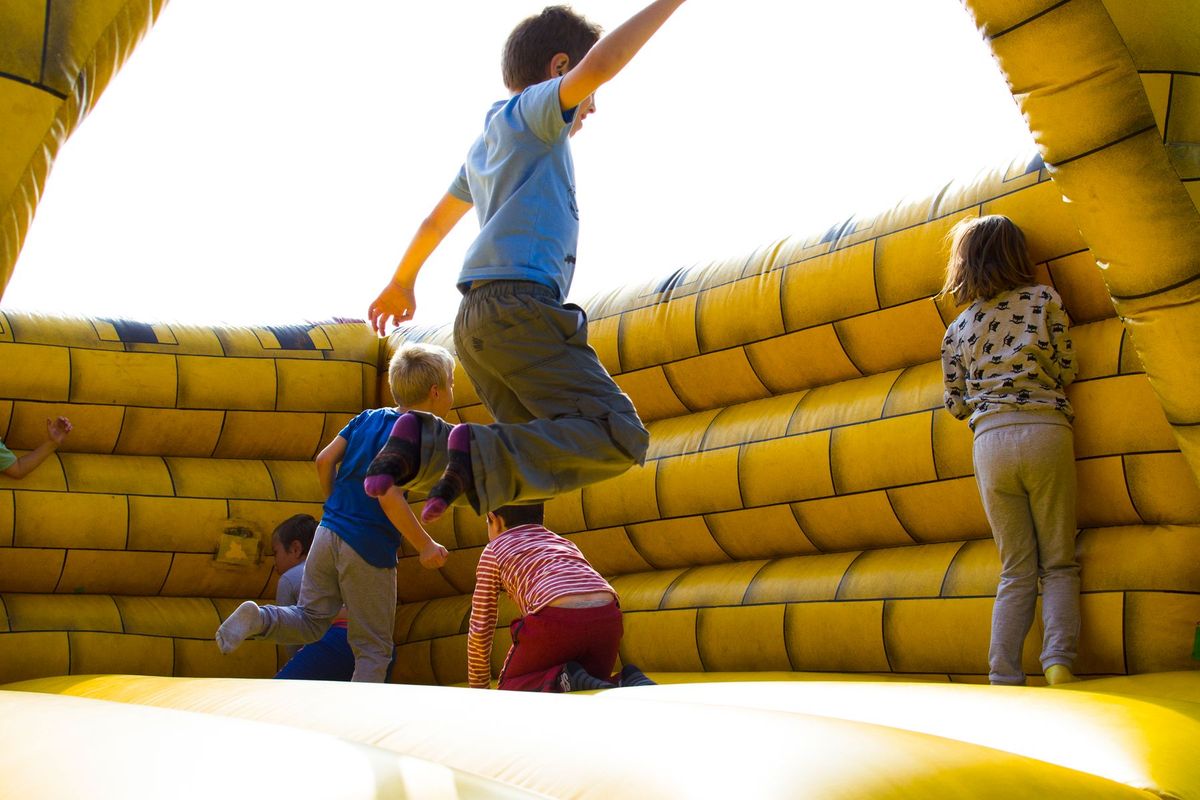
Ce qui vous expose particulièrement
Un invité blessé
Une chute, une structure qui cède ou un mouvement de foule peut blesser un participant.
Protégez vous avec une Responsabilité Organisateur
Un événement annulé
Une intempérie, un artiste absent ou une salle indisponible peut vous faire perdre les sommes engagées.
Protégez vous avec une Annulation d'événement
Un dommage au lieu de réception
Du mobilier abîmé ou une salle dégradée pendant l'événement peut vous être facturé.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de loueur de château gonflable
Chaque location mobilise une structure gonflable maintenue par une soufflerie électrique, ancrée au sol et occupée par des utilisateurs, le plus souvent des enfants. Un défaut d’ancrage ou une fixation insuffisante peut provoquer le renversement de la structure sous l’effet du vent, avec des dommages corporels pour les occupants ou les tiers présents sur le site.
Le transport du matériel entre les lieux d’installation expose les gonflables à des détériorations, au vol ou à des dommages causés à des tiers lors du chargement et du déchargement. Une soufflerie électrique défaillante ou un câble mal sécurisé peut provoquer un accident électrique sur le lieu de la prestation.
L’entretien insuffisant d’une structure, une couture fragilisée ou une toile percée non signalée peut engager la responsabilité du loueur si un utilisateur se blesse lors de l’utilisation. Les clients, qu’il s’agisse d’une école, d’une collectivité ou d’un particulier organisant des fêtes, peuvent mettre en cause le loueur dès lors qu’un sinistre survient sur son matériel.
Le stockage des gonflables dans un local expose à l’incendie, au dégât des eaux ou au vol d’un parc matériel dont la valeur peut être significative.
Critères de choix d’une assurance loueur de château gonflable
Le contrat doit couvrir explicitement la location de structures gonflables et la responsabilité civile exploitation, c’est-à-dire les dommages causés aux tiers dans le cadre de l’activité courante, pas seulement la prestation de service. Vérifiez que les jeux gonflables, trampolines et structures similaires sont bien listés dans les activités déclarées : une exclusion sur les structures gonflables est fréquente dans les contrats généralistes.
Le plafond de garantie en dommages corporels doit être cohérent avec la gravité potentielle d’un accident sur une structure occupée par plusieurs enfants. Vérifiez également les conditions d’ancrage requises par l’assureur : certains contrats excluent les sinistres survenus lorsque le vent dépasse un seuil défini ou lorsque les consignes de sécurité du fabricant n’ont pas été respectées.
La reprise du passé inconnu, prévue par l’article L124-5 du Code des assurances pour les contrats en base réclamation (mode de déclenchement où la garantie joue si la réclamation est formulée pendant la validité du contrat), protège contre des réclamations portant sur des faits antérieurs à la souscription dont vous n’aviez pas connaissance. La garantie subséquente, elle, couvre les réclamations présentées après la résiliation du contrat pour des faits survenus pendant sa validité.
Cadre légal de l’assurance loueur de château gonflable
Aucune obligation légale d’assurance professionnelle n’est imposée aux loueurs de châteaux gonflables. L’obligation légale se limite à l’assurance des véhicules utilisés pour le transport du matériel et, si vous employez des salariés, à la complémentaire santé collective depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale, avec participation employeur d’au moins 50 %) et à la cotisation prévoyance cadres de 1,50 % de la tranche A.
En pratique, la RC Pro est souvent exigée par les clients professionnels, les mairies et les établissements scolaires avant toute installation sur leur site. Une attestation d’assurance à jour est fréquemment demandée lors de la signature du contrat de location. Cette exigence contractuelle, même sans base légale, s’impose de fait à la quasi-totalité des loueurs qui travaillent avec des donneurs d’ordre publics ou des organisateurs d’événements.
Sinistres types du métier de loueur de château gonflable
Lors d’une animation en plein air, une rafale de vent soulève un château gonflable insuffisamment ancré. La structure percute plusieurs enfants présents à proximité. La RC Pro du loueur prend en charge les dommages corporels subis par les victimes et les frais de défense si la responsabilité est contestée.
Un loueur livre un château gonflable pour des fêtes scolaires. Lors du gonflage, la soufflerie électrique présente un défaut non détecté à l’entretien : elle surchauffe et enflamme partiellement la structure. La multirisque professionnelle couvre le remplacement du matériel détruit ; la RC Pro intervient pour les dommages causés aux biens du client.
Après une location, un locataire signale qu’un enfant s’est blessé en tombant d’une structure dont la couture latérale était fragilisée. La réclamation arrive plusieurs mois après la prestation. La RC Pro en base réclamation couvre cette mise en cause, à condition que le contrat soit toujours en vigueur ou que la garantie subséquente soit active.
Le véhicule utilitaire transportant plusieurs gonflables est endommagé dans un accident sur le trajet d’une livraison. La flotte automobile couvre les dommages au véhicule ; la garantie marchandises transportées prend en charge la détérioration du matériel embarqué.
Combien coûte une assurance loueur de château gonflable ?
Le tarif dépend d’abord du chiffre d’affaires annuel et du nombre de structures louées, qui reflètent l’exposition globale au risque. Le type de clientèle compte également : louer à des collectivités ou à des établissements scolaires est perçu différemment par les assureurs que louer exclusivement à des particuliers pour des fêtes privées.
Le plafond de garantie choisi et la franchise (la part du sinistre restant à votre charge) influent directement sur la prime. La sinistralité passée, le niveau de sécurité des structures, leur conformité à la norme EN NF 14960 et les conditions de stockage sont des éléments que l’assureur examine pour évaluer le risque. La localisation géographique, qui conditionne l’exposition aux intempéries, peut aussi modifier le niveau de prime.
Garanties recommandées dans le métier de loueur de château gonflable
RC Pro des loueurs de gonflables
La RC Pro des loueurs de gonflables couvre les dommages corporels, matériels et immatériels causés aux tiers dans le cadre de l’activité : accident sur une structure lors d’une animation, dommage causé au site d’installation, réclamation d’un utilisateur blessé. C’est la garantie de base, sans laquelle aucun contrat de location sérieux ne tient.
Responsabilité Organisateur
La responsabilité organisateur couvre la responsabilité civile liée à l’organisation d’événements au cours desquels vos structures sont exploitées. Elle complète la RC Pro lorsque vous intervenez comme prestataire principal sur des animations publiques, des fêtes de quartier ou des événements d’entreprise.
Multirisque Professionnelle
La multirisque professionnelle couvre les dommages subis par votre matériel (gonflables, souffleries, accessoires) en cas d’incendie, de dégât des eaux ou de vol dans votre local de stockage. Elle peut aussi inclure une garantie perte d’exploitation pour compenser la baisse de marge si un sinistre matériel vous empêche de honorer des locations.
Flotte Automobile
La flotte automobile assure les véhicules utilitaires utilisés pour livrer et reprendre les structures sur les sites des clients. Elle peut intégrer une garantie marchandises transportées pour couvrir les gonflables en transit.
Protection Juridique Entreprise
La protection juridique entreprise finance la défense en cas de litige avec un client qui conteste sa responsabilité dans un sinistre, ou avec un fournisseur de matériel. Elle prend en charge les frais d’avocat et de procédure, sans se substituer à la RC Pro pour l’indemnisation des victimes.
Assurance et statut d’exercice
En micro-entreprise, le patrimoine professionnel est séparé du patrimoine personnel depuis la loi du 14 février 2022, mais le patrimoine professionnel peut ne pas suffire à couvrir un dommage corporel grave : la RC Pro reste indispensable quel que soit le statut.
En société (SARL, SAS), la responsabilité est en principe limitée aux apports, mais la RC Pro couvre les actes commis dans le cadre de l’activité sociale. Si vous exercez en tant que salarié d’une société de location de matériel événementiel, c’est l’employeur qui souscrit les contrats ; vérifiez que votre activité de loueur de gonflables est bien incluse dans les activités déclarées au contrat de l’entreprise.
Un loueur indépendant sans salarié n’est soumis à aucune obligation de mutuelle collective. Il peut néanmoins souscrire une mutuelle TNS et une prévoyance TNS pour couvrir ses propres arrêts d’activité, distincts des garanties couvrant les tiers.
Vos questions sur l’assurance loueur de château gonflable
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
