
Assurance photographe corporate
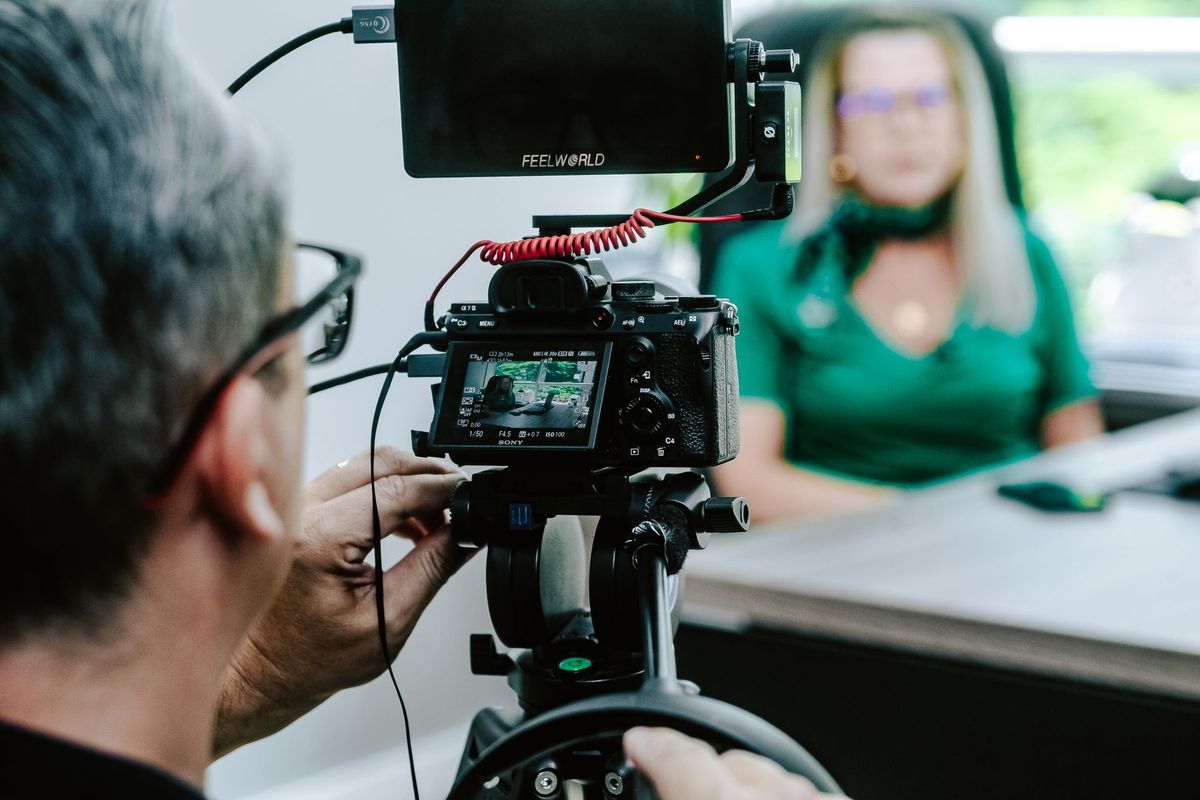
Un photographe corporate travaille chez ses clients, avec un matériel coûteux, pour des livrables qui conditionnent des campagnes entières. Deux couvertures structurent votre protection : la RC Pro des photographes pour les dommages causés à des tiers, et une garantie matériel pour vos équipements.
Ce qui vous expose particulièrement
Une image utilisée sans droit
Une photo, une police ou une musique utilisée sans autorisation peut entraîner la réclamation de son propriétaire.
Protégez vous avec une RC Pro
Une erreur reproduite en série
Une faute dans un fichier imprimé à des milliers d'exemplaires peut vous être facturée par votre client.
Protégez vous avec une RC Pro
Des fichiers perdus ou piratés
La perte de vos sources ou des images d'un client peut compromettre un projet entier.
Protégez vous avec une Cyber
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier de photographe corporate
Vous intervenez dans des locaux d’entreprise, des salles de réunion, des usines ou des espaces publics. Un pied de flash renversé blesse un collaborateur de votre client, un câble traversant un couloir fait trébucher un passant : ces dommages corporels engagent votre responsabilité civile professionnelle. La livraison de photos inexploitables, floues, sous-exposées ou mal cadencées après un shooting de dirigeants peut priver le client d’un support de communication planifié de longue date et déclencher une réclamation pour dommages immatériels.
Votre matériel représente souvent plusieurs milliers d’euros d’appareils, d’optiques, de flashes et d’accessoires. Il circule en permanence : dans votre véhicule, dans des halls d’entreprise, sur des sites industriels. Le vol à l’arraché, le bris accidentel d’un boîtier ou la chute d’un objectif sont des sinistres fréquents dans ce métier. Une perte ou une destruction en pleine mission peut vous contraindre à louer du matériel en urgence pour honorer votre contrat.
Vous gérez aussi des fichiers numériques sensibles : photos de dirigeants, de locaux internes, de prototypes non encore commercialisés. Une erreur d’envoi, un disque dur défaillant ou une intrusion informatique peut exposer des données confidentielles de votre client. Enfin, si vous travaillez en studio ou dans un local dédié, un dégât des eaux ou un incendie peut détruire à la fois vos équipements et vos archives.
Cadre légal de l’assurance photographe corporate
Aucune assurance professionnelle n’est imposée par la loi pour un photographe corporate. Ni la RC Pro ni la garantie matériel ne constituent une obligation légale spécifique à cette activité.
Deux exceptions s’appliquent indépendamment du métier. Si vous utilisez un véhicule pour transporter votre matériel et vous déplacer chez vos clients, l’assurance automobile est obligatoire. Si vous employez des salariés, vous devez mettre en place une complémentaire santé collective avec une participation d’au moins 50 % de la cotisation, conformément à l’article L911-7 du Code de la sécurité sociale ; pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est également obligatoire.
Dans les faits, la RC Pro est souvent exigée par les donneurs d’ordre avant d’accéder à leurs locaux, et une attestation d’assurance peut vous être réclamée dès la signature du bon de commande. Certains bailleurs de studios ou d’espaces de prise de vue conditionnent aussi la location à la présentation d’une couverture responsabilité civile exploitation.
Prix d’une assurance photographe corporate
La prime dépend de plusieurs facteurs propres à votre activité.
- Votre chiffre d’affaires : il sert de base de calcul principale pour la RC Pro ; plus vos prestations sont importantes, plus le plafond de garantie doit être calibré en conséquence.
- La valeur de votre matériel : un parc optique haut de gamme avec plusieurs boîtiers plein format, des flashes de studio et des drones de prise de vue relève d’une valeur assurée bien supérieure à un équipement d’entrée de gamme.
- Vos zones d’intervention : un photographe qui travaille sur des sites industriels classés ou à l’étranger présente un profil de risque différent d’un professionnel qui intervient uniquement dans des bureaux.
- Le plafond de garantie et la franchise (part restant à votre charge lors d’un sinistre) : un plafond plus élevé et une franchise plus basse augmentent la cotisation.
- Votre historique de sinistralité : des réclamations passées peuvent influer sur les conditions proposées par les assureurs.
- La présence de salariés ou de sous-traitants réguliers, qui élargit le périmètre de responsabilité couvert.
Les garanties essentielles de l’assurance photographe corporate
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de votre activité professionnelle. Elle prend en charge les réclamations d’un client dont les photos livrées sont inexploitables, d’un collaborateur blessé sur le lieu de tournage, ou d’un tiers dont le bien a été endommagé pendant la mission. Les contrats sont généralement souscrits en base réclamation (le contrat actif au moment où la réclamation est formulée déclenche la garantie) ; vérifiez la durée de garantie subséquente, soit la période pendant laquelle les réclamations restent couvertes après la fin du contrat.
Multirisque professionnelle
Si vous disposez d’un studio ou d’un bureau, la multirisque professionnelle protège vos locaux et leur contenu contre l’incendie, le dégât des eaux, le vol et le vandalisme. Elle peut inclure une garantie matériel professionnel étendue aux équipements transportés, ce qui est déterminant pour un photographe qui sort rarement sans ses boîtiers.
Bris de machine
La bris de machine couvre la destruction accidentelle de vos équipements photographiques, y compris en dehors de tout vol ou sinistre incendie. Un boîtier tombé sur un carrelage d’entreprise ou un flash défaillant après une chute en déplacement entrent dans ce périmètre, sous réserve des exclusions du contrat.
Cyber
Un photographe corporate stocke et transfère des fichiers sensibles : visuels de dirigeants, photos de locaux internes, images de produits non encore lancés. Une assurance cyber prend en charge les frais de notification, de remédiation et de défense en cas d’intrusion ou de perte de données, ainsi que les réclamations de tiers liées à la divulgation d’informations confidentielles. Les éventuelles amendes administratives restent à votre charge, car elles ne sont pas assurables.
Protection juridique entreprise
En cas de litige contractuel avec un client qui conteste la qualité ou la propriété des photos, la protection juridique prend en charge les frais de défense et d’expertise. Elle intervient aussi en cas de conflit avec un fournisseur ou un prestataire.
Prévoyance TNS
Si vous êtes indépendant, un arrêt de travail prolongé suspend votre chiffre d’affaires sans interrompre vos charges fixes. La prévoyance TNS verse des indemnités journalières dès les premiers jours d’arrêt et peut inclure une garantie invalidité et décès.
Mutuelle TNS
La couverture santé du régime général des travailleurs indépendants laisse des restes à charge significatifs. Une mutuelle TNS complète ce socle, notamment pour l’optique et les soins courants que vous ne pouvez pas différer.
Exemples de sinistres dans le métier de photographe corporate
Un photographe réalise un reportage institutionnel dans le siège social d’un grand groupe. En déplaçant un fond de studio, il accroche une cloison vitrée qui se brise. Les frais de remplacement et les dommages matériels causés à l’immeuble sont pris en charge par sa RC Pro au titre de la responsabilité civile exploitation.
Un photographe livre un reportage de 200 photos pour illustrer le rapport annuel d’un client. Après livraison, le client constate que les photos de la salle de conseil sont inutilisables en raison d’un problème de balance des blancs non corrigé. Il réclame le remboursement de la prestation et les frais d’un nouveau shooting. La RC Pro couvre ce dommage immatériels consécutif à une faute professionnelle.
Durant un déplacement en train vers un client, le sac contenant deux boîtiers et trois optiques est volé. La valeur du matériel dépasse plusieurs milliers d’euros. La garantie vol de la multirisque professionnelle, si elle couvre les biens hors du local professionnel, permet l’indemnisation sous déduction de la franchise.
Un photographe indépendant subit une fracture du poignet lors d’un déplacement et ne peut plus travailler pendant plusieurs semaines. Ses charges fixes (loyer de studio, abonnements logiciels, leasing véhicule) continuent de courir. Sa prévoyance TNS verse des indemnités journalières qui couvrent une partie de ces frais pendant la durée de l’arrêt de travail.
Critères de choix d’une assurance photographe corporate
Vérifiez que les activités déclarées au contrat correspondent exactement à ce que vous faites : photographie corporate en entreprise, en studio, en extérieur, avec ou sans drone, avec ou sans assistants. Une activité non déclarée peut constituer un motif d’exclusion lors d’un sinistre.
Contrôlez le plafond de garantie RC Pro au regard de vos clients habituels. Un grand groupe peut exiger un plafond minimal dans son cahier des charges ; un plafond insuffisant vous laisse exposé au-delà.
Attention aux exclusions fréquentes dans les contrats matériel : certains contrats excluent le matériel transporté dans un véhicule non verrouillé, les équipements loués ou prêtés, ou les dommages survenus à l’étranger. Lisez ces clauses avant de souscrire.
Si vous travaillez en base réclamation, vérifiez la durée de la garantie subséquente : elle doit rester active au moins cinq ans après la fin du contrat pour couvrir des réclamations tardives sur des missions passées, et dix ans en cas de cessation définitive d’activité.
Enfin, la reprise du passé inconnu (couverture des faits antérieurs à la souscription dont vous n’aviez pas connaissance) est prévue par la loi pour les contrats en base réclamation : vérifiez qu’elle n’est pas limitée dans les conditions générales.
Questions fréquentes sur l’assurance photographe corporate
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
