
Assurance primeur
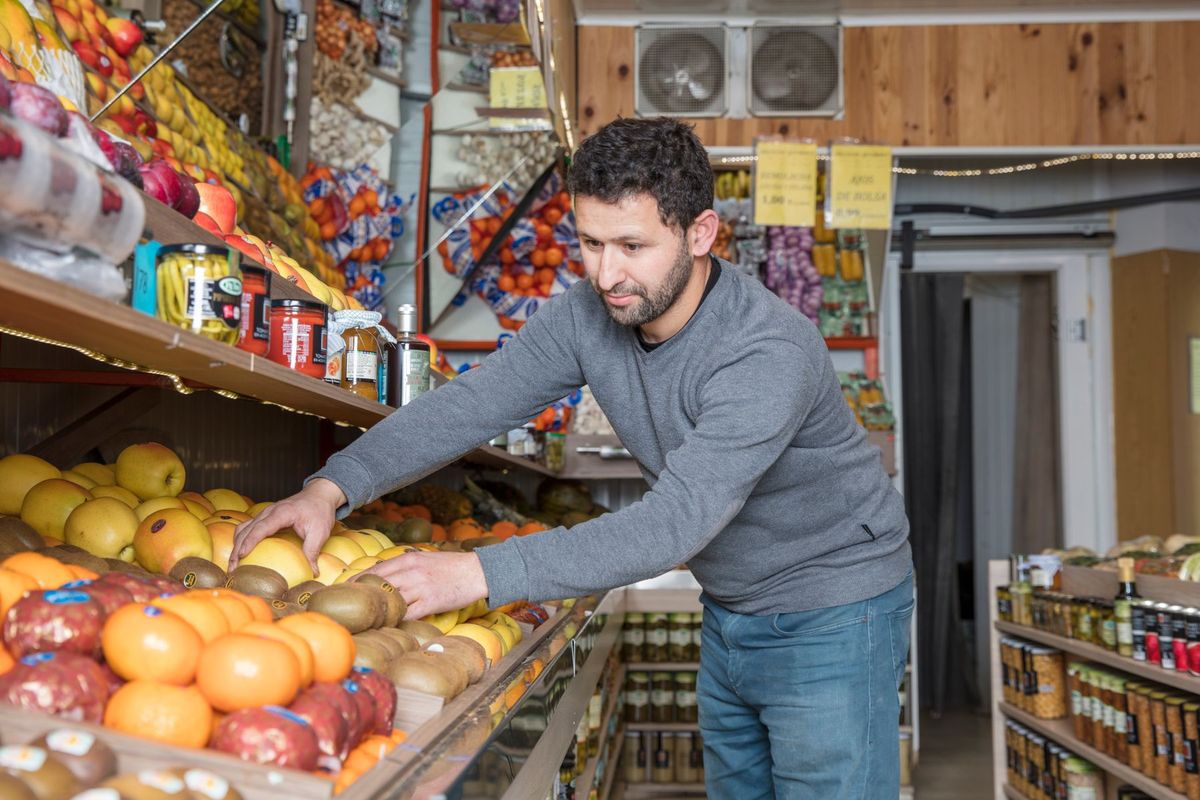
Un commerce de primeurs cumule des risques bien précis : stock périssable, manipulation quotidienne de produits frais devant des clients, locaux ouverts au public et livraisons fréquentes. L’assurance d’un primeur ne ressemble pas à celle d’un bureau ou d’un artisan du bâtiment.
Ce qui vous expose particulièrement
Un produit qui rend malade
Un produit mal conservé ou mal étiqueté peut intoxiquer un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Une panne de froid ou un incendie
Une chambre froide en panne ou un départ de feu peut détruire votre stock en quelques heures.
Protégez vous avec une Assurance des locaux
Un client qui chute en magasin
Un sol glissant ou un carton mal rangé suffit à provoquer un accident.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres types du métier de primeur
Un client glisse sur une feuille de salade tombée à l’entrée du stand et se fracture le poignet. Sa demande d’indemnisation vise directement le commerce. La responsabilité civile professionnelle prend en charge les frais médicaux et les dommages réclamés par le tiers blessé.
Un dégât des eaux provenant du logement du dessus noie la chambre froide en pleine nuit. Les fruits et légumes stockés sont perdus avant l’ouverture. La multirisque professionnelle, si elle couvre les marchandises en stock, indemnise la perte de denrées périssables consécutive au sinistre.
Un incendie se déclare dans la réserve attenante au magasin. L’activité est interrompue plusieurs semaines pendant les travaux. La perte d’exploitation couvre la baisse de marge brute pendant la fermeture forcée, après le dommage matériel garanti.
Lors d’une livraison à domicile, un employé renverse des cagettes sur le véhicule d’un client garé devant la boutique. La RC générale du commerce intervient pour les dommages causés aux biens du tiers.
Risques professionnels du métier de primeur
Le sol d’un espace de vente de fruits et légumes est mouillé en permanence : eau d’arrosage des étals, condensation des bacs réfrigérés, feuilles et épluchures. Le risque de chute de client est constant et difficile à éliminer totalement.
Le stock représente une valeur financière renouvelée chaque jour, souvent plusieurs fois par semaine selon les arrivages du marché. Un vol nocturne ou une panne de froid détruit cette valeur sans possibilité de récupération.
Les produits vendus sont consommés rapidement. Si un lot contaminé provoque une intoxication alimentaire chez un client, la responsabilité du commerce peut être engagée même si la contamination est d’origine fournisseur.
Les livraisons en véhicule utilitaire exposent au risque routier et aux dommages aux marchandises transportées. Un accident pendant une tournée de livraison peut endommager à la fois le véhicule et les produits frais embarqués.
L’assurance primeur est-elle obligatoire ?
Aucune assurance professionnelle spécifique n’est imposée par la loi pour un primeur. Le seul véhicule utilisé à titre professionnel doit être assuré en responsabilité civile automobile, comme tout véhicule circulant sur la voie publique.
Si le commerce emploie des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est également obligatoire.
En dehors de ces cas, la multirisque professionnelle et la RC Pro ne sont pas légalement obligatoires. Elles sont cependant souvent exigées par le bailleur commercial lors de la signature du bail, et indispensables en pratique pour couvrir un stock périssable de valeur et un flux quotidien de clients.
Les garanties essentielles de l’assurance primeur
Multirisque Professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture des murs ou du mobilier commercial, du stock de fruits et légumes, du matériel de réfrigération et la responsabilité civile du commerce envers les tiers. C’est le socle du primeur, qu’il soit locataire ou propriétaire de ses locaux.
RC Pro
La RC Pro couvre les dommages causés à un client ou à un tiers dans le cadre de l’activité commerciale : intoxication alimentaire liée à un produit vendu, blessure sur le lieu de vente, erreur de conseil sur la conservation d’un produit. Elle intervient aussi bien pour les dommages corporels que matériels.
Perte d’exploitation
La perte d’exploitation indemnise la perte de marge brute et les frais fixes (loyer, charges) pendant une fermeture forcée consécutive à un dommage matériel garanti. Pour un primeur dont le chiffre d’affaires est quotidien, même une interruption courte pèse lourd.
Bris de machine
Une chambre froide ou un bac réfrigéré en panne détruit le stock en quelques heures. Le bris de machine couvre la réparation ou le remplacement du matériel de froid, distinct des garanties incendie ou dégât des eaux de la multirisque.
Prévoyance TNS
Si le primeur est indépendant, son arrêt de travail pour maladie ou accident n’est pas couvert par un employeur. La prévoyance TNS verse des indemnités journalières pendant l’incapacité et peut prévoir un capital en cas de décès ou d’invalidité.
Protection Juridique Entreprise
Un litige avec un fournisseur sur la qualité d’un arrivage, un conflit avec le bailleur ou une contestation d’un client sur un produit défectueux génèrent des frais de défense. La protection juridique entreprise finance ces procédures sans ponctionner la trésorerie du commerce.
Mutuelle TNS ou Mutuelle Entreprise
Selon le statut, la mutuelle TNS couvre la santé du dirigeant indépendant, tandis que la mutuelle entreprise est obligatoire dès le premier salarié. Les deux produits complètent le remboursement de la Sécurité sociale.
Prix d’une assurance primeur
Plusieurs facteurs font varier le coût des assurances d’un primeur.
- Le chiffre d’affaires annuel : il détermine le niveau de RC Pro et la prime de la multirisque.
- La valeur du stock moyen et la présence ou non d’une chambre froide.
- La surface commerciale et la localisation (zone inondable, quartier à sinistralité vol élevée).
- Le nombre de salariés et leur qualification pour la prévoyance et la mutuelle collective.
- Les plafonds de garantie choisis et la franchise (la part restant à charge du professionnel en cas de sinistre).
- L’historique de sinistres des trois à cinq dernières années.
Comment choisir son assurance primeur ?
Vérifiez que les activités déclarées au contrat correspondent exactement à ce que vous faites : vente sur place, livraison à domicile, vente sur marché extérieur. Une activité non déclarée peut constituer une exclusion opposable lors d’un sinistre.
Contrôlez les plafonds de garantie pour les marchandises : certains contrats plafonnent la valeur du stock à un montant fixe, insuffisant pour un primeur qui reçoit plusieurs livraisons par semaine.
La franchise est le montant qui reste à votre charge après indemnisation. Une franchise élevée réduit la prime mais peut rendre le contrat inefficace pour les petits sinistres fréquents, comme les vols à l’étalage.
Pour la RC Pro en base réclamation (déclenchée par la date de la réclamation du tiers), vérifiez la durée de la garantie subséquente, qui couvre les réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité.
Couverture selon le mode d’exercice
Un primeur indépendant en entreprise individuelle n’a aucune obligation d’assurance professionnelle hors véhicule. Son patrimoine professionnel peut ne pas suffire à couvrir une réclamation importante : la RC Pro et la multirisque restent indispensables en pratique.
En micro-entreprise, les mêmes garanties s’appliquent. Le plafond de chiffre d’affaires de ce statut limite parfois les stocks assurables : déclarez la valeur réelle à l’assureur.
En société (SARL, SAS), le contrat est souscrit au nom de la société. Le dirigeant peut compléter sa protection personnelle avec une prévoyance TNS et une mutuelle TNS si sa rémunération relève du statut de travailleur non salarié.
Un gérant salarié de sa propre société relève du régime général : sa couverture prévoyance est distincte de celle d’un TNS et doit être vérifiée séparément.
Vos questions sur l’assurance primeur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
