
Assurance glacier
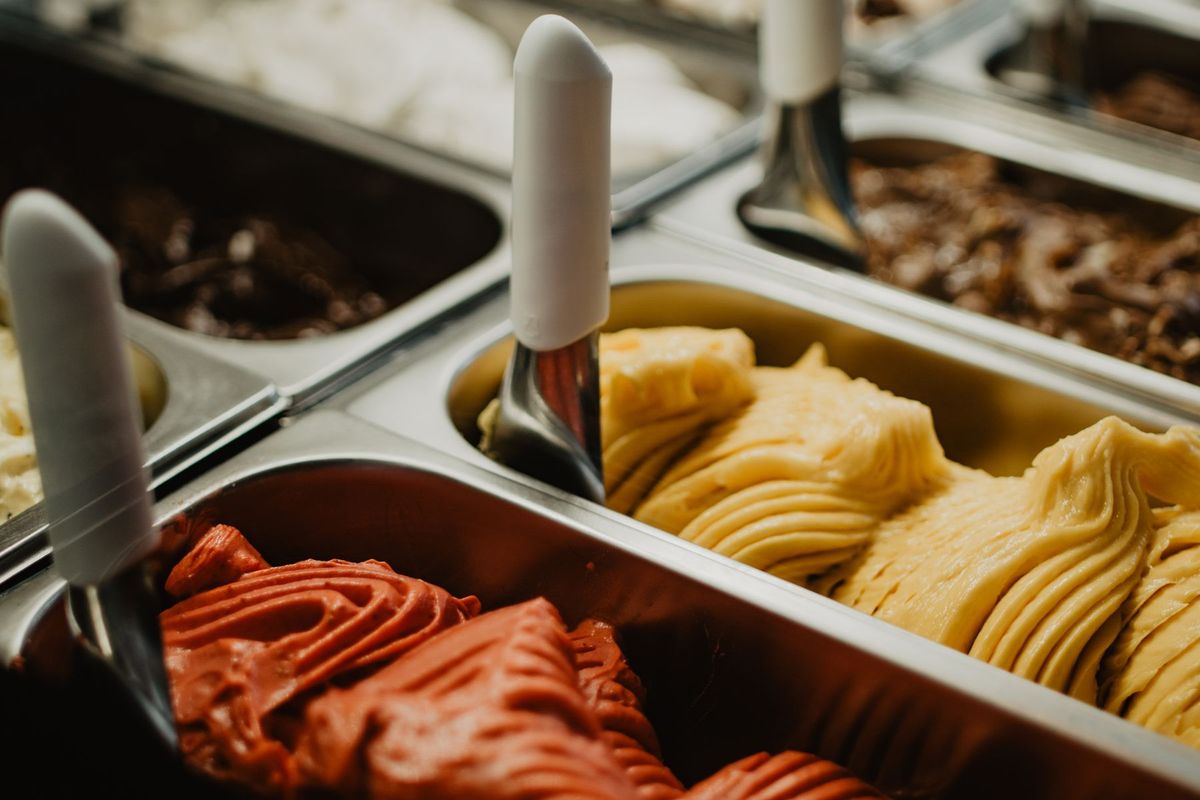
Un glacier artisanal fabrique ses glaces le matin, sert ses clients l’après-midi et stocke ses préparations dans plusieurs bacs frigorifiques. Une panne de groupe froid pendant la nuit suffit à détruire l’ensemble de la production du jour. C’est sur ces risques concrets que repose le choix d’une assurance glacier adaptée à votre activité.
Ce qui vous expose particulièrement
Un produit qui rend malade
Un produit mal conservé ou mal étiqueté peut intoxiquer un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Une panne de froid ou un incendie
Une chambre froide en panne ou un départ de feu peut détruire votre stock en quelques heures.
Protégez vous avec une Assurance des locaux
Un client qui chute en magasin
Un sol glissant ou un carton mal rangé suffit à provoquer un accident.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier de glacier
Un client glisse sur le sol mouillé devant le comptoir de vente, chute et se fracture le poignet. Il engage une réclamation contre le commerce. La responsabilité civile exploitation prend en charge le préjudice corporel du tiers.
Un court-circuit électrique provoque un incendie dans la cuisine de fabrication. Le matériel de production, les stocks de matières premières et une partie des locaux sont détruits. La multirisque professionnelle couvre les dommages matériels et les frais de remise en état.
La chambre froide tombe en panne un week-end de forte chaleur. La totalité des glaces et sorbets préparés pour la semaine est perdue. Le bris de machine pour glacier couvre le remplacement du groupe froid défaillant, et la garantie marchandises sous température couvre la perte des stocks.
Un client déclare une intoxication alimentaire après avoir consommé un sorbet à la fraise. Il met en cause la qualité de fabrication et réclame une indemnisation. La responsabilité civile professionnelle prend en charge la défense et l’éventuelle indemnité versée au tiers.
Les risques propres à l’activité de glacier
La fabrication artisanale de glaces repose sur une chaîne du froid continue. Une rupture, même brève, compromet la sécurité alimentaire et entraîne la perte de l’ensemble des stocks.
Les équipements frigorifiques (turbines, pasteurisateurs, vitrines réfrigérées) sont coûteux et sensibles. Une surtension, un choc mécanique ou une simple usure prématurée peuvent immobiliser la production plusieurs jours.
La vente au comptoir génère un flux de clients, dont des enfants. Les sols humides liés au service de glaces, les projections de produits et l’encombrement de la boutique exposent le glacier à des accidents corporels fréquents.
Certains glaciers livrent des restaurateurs, des hôtels ou des traiteurs. Un défaut de fabrication ou un problème de conservation lors du transport engage la responsabilité civile professionnelle du producteur vis-à-vis de ces donneurs d’ordre.
L’activité est très saisonnière. Un sinistre survenu en juin ou juillet, au pic du chiffre d’affaires, peut provoquer une perte d’exploitation bien supérieure au même sinistre en janvier.
Assurances obligatoires pour exercer comme glacier
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer l’activité de glacier. L’assurance du véhicule professionnel reste obligatoire si le glacier utilise un camion ou un véhicule réfrigéré pour ses livraisons.
Si le glacier emploie des salariés, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également requise (ANI du 17 novembre 2017).
Dans les faits, plusieurs garanties sont souvent exigées sans être légalement obligatoires. Un bailleur commercial demande systématiquement une multirisque professionnelle couvrant les locaux. Un hôtel ou un restaurateur acheteur peut exiger une attestation de responsabilité civile professionnelle avant toute commande.
Coût d’une assurance glacier
La prime d’une assurance glacier dépend de plusieurs facteurs liés à votre activité.
- Le chiffre d’affaires annuel : il détermine l’exposition globale au risque et sert de base de calcul pour la RC Pro.
- La surface et la nature des locaux : une boutique en centre-ville avec accueil du public coûte plus cher à assurer qu’un laboratoire sans accès client.
- La valeur des équipements frigorifiques déclarés : turbines, pasteurisateurs et vitrines sont pris en compte dans le calcul de la garantie bris de machine.
- L’existence d’une activité de livraison ou de vente à des professionnels (restaurateurs, traiteurs), qui élargit l’exposition en responsabilité civile.
- Le niveau de franchise choisi (le montant restant à votre charge en cas de sinistre) : une franchise élevée réduit la prime mais augmente votre reste à charge.
- L’historique de sinistralité du commerce : plusieurs sinistres récents peuvent majorer la prime lors du renouvellement.
- La localisation géographique : une zone soumise aux risques naturels (inondation, grêle) influence le tarif de la multirisque.
Garanties recommandées dans le métier de glacier
Multirisque Professionnelle
C’est la base pour tout commerce alimentaire. Elle regroupe en un seul contrat la couverture des locaux (incendie, dégâts des eaux, vol, bris de glace), du matériel de production et des stocks. Pour un glacier, vérifiez que la garantie marchandises en chambre froide figure bien dans le contrat, avec un plafond cohérent avec votre volume de production.
Responsabilité Civile Exploitation
Elle couvre les dommages corporels, matériels ou immatériels causés à des tiers dans le cadre de l’exploitation du commerce : un client blessé en boutique, un dégât des eaux chez le voisin, un livreur blessé dans votre laboratoire. Cette garantie est souvent incluse dans la multirisque, mais vérifiez les plafonds.
RC Pro des glaciers
Distincte de la RC exploitation, la RC Pro des glaciers couvre les dommages liés à vos produits après leur vente ou leur livraison. Une intoxication alimentaire chez un restaurateur client, un lot de glaces non conformes rappelé en urgence : ces cas relèvent de la responsabilité civile professionnelle, pas de l’exploitation.
Bris de Machine
Le bris de machine couvre la panne ou la destruction accidentelle des équipements frigorifiques (groupe froid, turbine, pasteurisateur, vitrine). Elle intervient sur des dommages que la multirisque exclut en général. Pour un glacier, c’est une garantie indispensable en pratique.
Perte d’Exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes qui continuent de courir après un sinistre garanti (incendie, panne de groupe froid couverte) ayant interrompu l’activité. Pour un glacier dont 60 à 70 % du chiffre d’affaires se concentre sur quelques semaines estivales, cette garantie peut éviter la cessation d’activité après un sinistre survenu en pleine saison.
Protection Juridique Entreprise
Elle finance la défense du glacier en cas de litige commercial (fournisseur, bailleur, client professionnel), de contrôle administratif ou de contentieux lié à l’hygiène alimentaire. Elle ne se substitue pas à la RC Pro mais prend en charge les frais de procédure que celle-ci ne couvre pas.
Prévoyance TNS et Mutuelle TNS
Si le glacier exerce en tant que travailleur non salarié (TNS), son arrêt de travail n’est couvert que partiellement par le régime obligatoire. La prévoyance TNS verse des indemnités journalières en cas d’incapacité, et couvre l’invalidité ou le décès. La mutuelle TNS complète les remboursements de santé.
Critères de choix d’une assurance glacier
La description des activités déclarées au contrat est le point le plus surveillé. Un glacier qui livre des professionnels doit le mentionner explicitement : une exclusion portant sur la vente à des tiers professionnels peut rendre la RC Pro inopérante en cas de sinistre.
Les plafonds de garantie pour les marchandises frigorifiques méritent une attention particulière. Un plafond trop bas ne couvre pas la valeur réelle des stocks détruits lors d’une panne prolongée.
Vérifiez les franchises appliquées au bris de machine et à la perte d’exploitation : certains contrats prévoient une franchise exprimée en jours d’interruption, ce qui décale le déclenchement de l’indemnisation.
Pour la RC Pro, le mode de déclenchement (base réclamation ou base fait dommageable) conditionne la couverture dans le temps. En base réclamation, le contrat couvre les réclamations présentées pendant sa validité, y compris pour des faits antérieurs à la souscription si vous n’en aviez pas connaissance (reprise du passé inconnu). Après résiliation, la garantie subséquente (période pendant laquelle les réclamations tardives restent couvertes) doit être d’au moins cinq ans, ou dix ans en cas de cessation définitive d’activité.
Les exclusions fréquentes dans les contrats multirisques alimentaires concernent les dommages liés à un défaut d’entretien des équipements frigorifiques ou à un non-respect des températures réglementaires. Un entretien régulier et traçable des installations est donc aussi une condition de couverture.
FAQ assurance glacier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
