
Assurance caviste
Un caviste reçoit des clients dans sa boutique, conseille les achats, stocke des bouteilles de valeur et effectue parfois des livraisons. Quand un client chute sur une caisse mal rangée ou qu’un dégât des eaux détruit plusieurs cartons de grands crus, les conséquences financières peuvent dépasser les réserves de trésorerie d’un commerce indépendant. Une assurance caviste bien calibrée couvre ces situations sans laisser de vide entre les garanties.
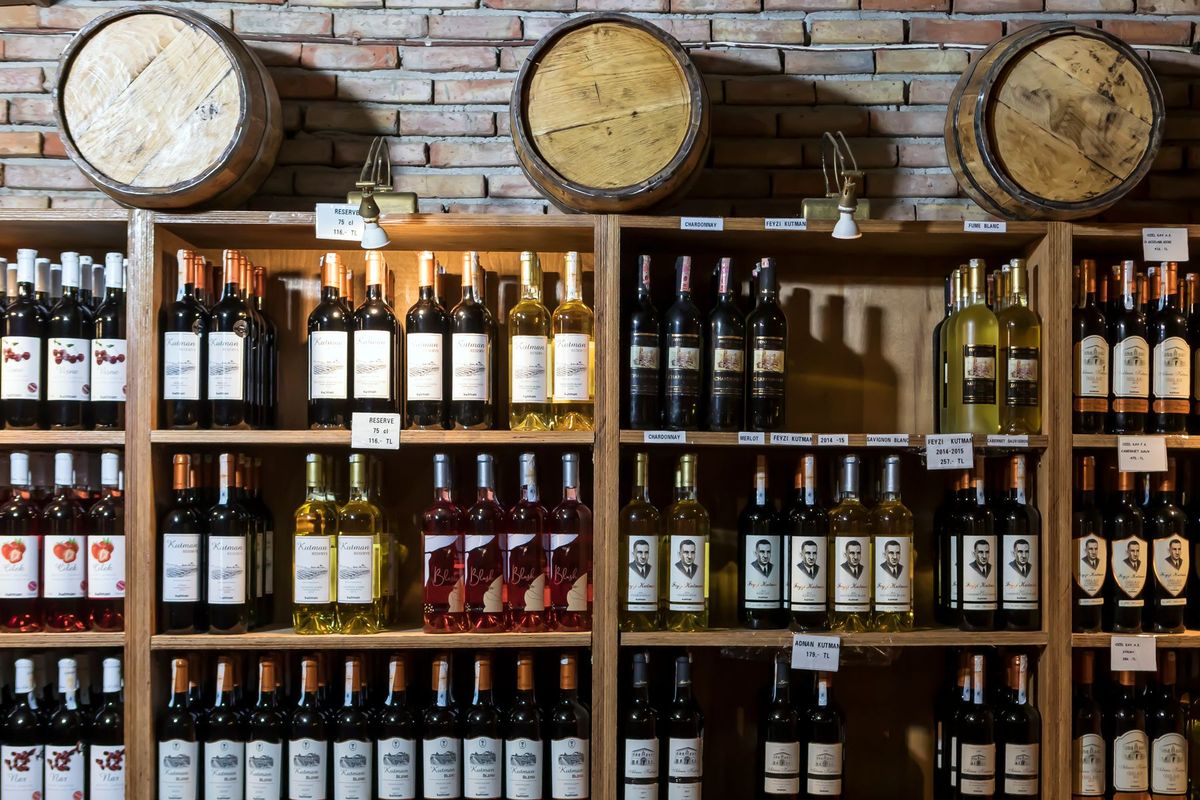
Ce qui vous expose particulièrement
Un produit qui rend malade
Un produit mal conservé ou mal étiqueté peut intoxiquer un client et engager votre responsabilité.
Protégez vous avec une RC Pro
Une panne de froid ou un incendie
Une chambre froide en panne ou un départ de feu peut détruire votre stock en quelques heures.
Protégez vous avec une Assurance des locaux
Un client qui chute en magasin
Un sol glissant ou un carton mal rangé suffit à provoquer un accident.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Propriétaire non occupant (PNO)
L'assurance propriétaire non occupant protège un bien immobilier que vous possédez mais n'habitez pas vous-même : logement loué, vacant entre deux locataires ou mis à disposition. Elle couvre les dommages au bâtiment et votre responsabilité civile en tant que propriétaire.
Dès 7 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme caviste ?
Un client glisse sur du vin renversé dans l’allée de la cave et se fracture le poignet. Sa demande d’indemnisation au titre des dommages corporels engage la responsabilité civile exploitation du caviste, incluse dans la multirisque professionnelle. Sans cette garantie, les frais médicaux et le préjudice moral du tiers sont à la charge du commerce.
Un incendie se déclare dans la réserve de stockage un dimanche soir. Il détruit plusieurs centaines de bouteilles, dont des vins de collection, ainsi que le matériel de cave (réfrigération, présentoirs). La multirisque professionnelle couvre les dommages matériels sur le stock et les équipements ; la perte d’exploitation prend ensuite en charge la baisse de chiffre d’affaires pendant la fermeture consécutive aux travaux.
Un vol avec effraction se produit la nuit : les bouteilles de grands crus disparaissent, ainsi que la caisse enregistreuse. La garantie vol de la multirisque professionnelle intervient sur les biens dérobés, sous réserve que le contrat prévoie une couverture spécifique pour les vins de valeur et que les mesures de protection déclarées à la souscription soient bien en place.
Un caviste conseille un client sur un vin de garde pour un investissement. Le vin se révèle défectueux à l’ouverture et le client réclame le remboursement ainsi que des dommages et intérêts pour le préjudice subi lors d’un dîner professionnel. La RC Pro couvre cette réclamation liée à un conseil ou à la vente d’un produit non conforme.
Les risques du métier de caviste
Le caviste manipule quotidiennement des bouteilles fragiles et lourdes : chute de casiers, casse lors de la mise en rayon, mauvaise manipulation pendant la livraison. Le stock représente souvent la valeur la plus élevée du bilan, avec des références dont le prix unitaire peut être très élevé pour les grands crus et millésimes rares.
La boutique accueille du public : un sol humide après un nettoyage, un carton mal placé dans une allée ou un présentoir instable suffisent à provoquer un accident corporel engageant la responsabilité civile du professionnel. Les dégâts des eaux sont fréquents dans les caves enterrées ou semi-enterrées, et peuvent endommager à la fois les locaux et les bouteilles stockées au sol.
Le conseil à la vente crée un risque propre au métier : recommander un vin pour un accord mets-vins particulier, pour une conservation longue durée ou pour une occasion précise engage la parole professionnelle du caviste. Une erreur d’appréciation ou un défaut non détecté peut conduire à une réclamation du client.
Les livraisons à domicile ou aux restaurants exposent à un sinistre de transport : casse, vol du véhicule chargé, dommages causés à un tiers lors de la livraison. Si le caviste utilise son véhicule personnel pour des livraisons professionnelles, la garantie auto personnelle ne suffit pas.
Assurances obligatoires pour exercer comme caviste
Aucune assurance professionnelle n’est imposée par la loi pour ouvrir ou exploiter une cave à vin. Le caviste n’est soumis à aucune obligation de RC Pro ni de multirisque spécifique à son activité.
Deux obligations légales s’appliquent en revanche dès qu’il emploie des salariés : la mutuelle d’entreprise collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire.
Dans les faits, plusieurs garanties s’imposent sans être légalement obligatoires. Le bailleur commercial exige presque toujours une multirisque professionnelle couvrant les locaux avant la signature du bail. Les fournisseurs de vins en dépôt-vente peuvent conditionner leur partenariat à une assurance du stock. Une banque accordant un prêt pour financer la cave demande souvent une assurance de prêt.
Quelles assurances souscrire comme caviste ?
Multirisque Professionnelle
La multirisque professionnelle est le socle de l’assurance caviste. Elle regroupe la couverture des locaux (incendie, dégâts des eaux, catastrophe naturelle, bris de vitrine), du stock de vin et des matériels, ainsi que la responsabilité civile exploitation. Pour un caviste, il faut vérifier que le contrat prévoit une garantie spécifique sur les vins de valeur, car les plafonds standards sont souvent insuffisants pour des bouteilles de collection.
RC Pro
La RC Pro des cavistes couvre les réclamations liées aux conseils donnés lors de la vente, aux erreurs de description d’un produit ou à un défaut non décelé avant la mise en vente. Elle intervient quand un client subit un préjudice et en tient le caviste pour responsable, au-delà de ce que couvre la responsabilité civile exploitation incluse dans la multirisque.
Perte d’exploitation
La perte d’exploitation indemnise la perte de marge brute et les frais fixes (loyer, salaires, charges) pendant la période d’interruption de l’activité consécutive à un sinistre garanti, comme un incendie ou une inondation. Pour un caviste dont le chiffre d’affaires dépend de l’ouverture physique de la boutique, plusieurs semaines de fermeture peuvent mettre en danger la survie du commerce.
Prévoyance TNS
Le caviste indépendant, travailleur non salarié, ne bénéficie pas d’indemnités journalières de la Sécurité sociale des indépendants au même niveau qu’un salarié. La prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail pour maladie ou accident, et prévoit des garanties invalidité et décès. Sans elle, une incapacité prolongée fragilise à la fois les revenus personnels et la continuité de la cave.
Mutuelle TNS
La mutuelle TNS complète le remboursement des frais de santé pour le caviste indépendant. Les dépenses dentaires, optiques et hospitalières restent à la charge du professionnel au-delà des remboursements de base ; la mutuelle réduit ce reste à charge selon le niveau de garantie choisi.
Tarif de l’assurance caviste
Le tarif dépend de plusieurs facteurs propres à l’activité.
- La valeur du stock : une cave spécialisée en grands crus ou en vins de collection expose l’assureur à des dommages bien supérieurs à une cave d’entrée de gamme ; le plafond garanti et la prime varient en conséquence.
- Le chiffre d’affaires annuel : il détermine en partie le niveau de responsabilité civile et le volume d’activité assuré.
- La surface et la localisation des locaux : une cave en sous-sol dans une zone à risque d’inondation ou de retrait-gonflement des argiles supporte une prime plus élevée.
- La présence de salariés : chaque salarié supplémentaire augmente la cotisation de prévoyance et de mutuelle collective.
- Les activités annexes : livraison à domicile, organisation de dégustations, vente en ligne avec expédition de bouteilles, chacune modifie le profil de risque.
- La franchise (montant restant à la charge du professionnel en cas de sinistre) et les plafonds de garantie choisis jouent directement sur le niveau de cotisation.
Bien choisir son assurance caviste
La première vérification porte sur la liste des activités déclarées au contrat. Un caviste qui organise des ateliers de dégustation ou qui livre des restaurants doit s’assurer que ces activités figurent explicitement dans les conditions particulières, faute de quoi elles peuvent être exclues en cas de sinistre.
Le plafond garanti sur le stock de vin doit correspondre à la valeur réelle du stock au moment du sinistre, y compris les bouteilles de grande valeur. Un plafond standard peut couvrir un stock courant mais laisser une perte non indemnisée sur des millésimes rares.
Pour la RC Pro en base réclamation (mode de déclenchement où le contrat couvre les réclamations présentées pendant sa validité), il faut vérifier la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle les réclamations restent couvertes après la fin du contrat. La loi impose au moins cinq ans après la résiliation, et dix ans en cas de cessation définitive d’activité.
Les exclusions fréquentes à repérer dans un contrat caviste concernent la casse volontaire ou la négligence caractérisée, les vins non déclarés dans l’inventaire assuré, et les dommages liés à une panne de climatisation si l’entretien du matériel n’est pas à jour. Un courtier spécialisé dans les professionnels analyse ces points avant la souscription.
FAQ assurance caviste
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
