
Assurance pneumaticien
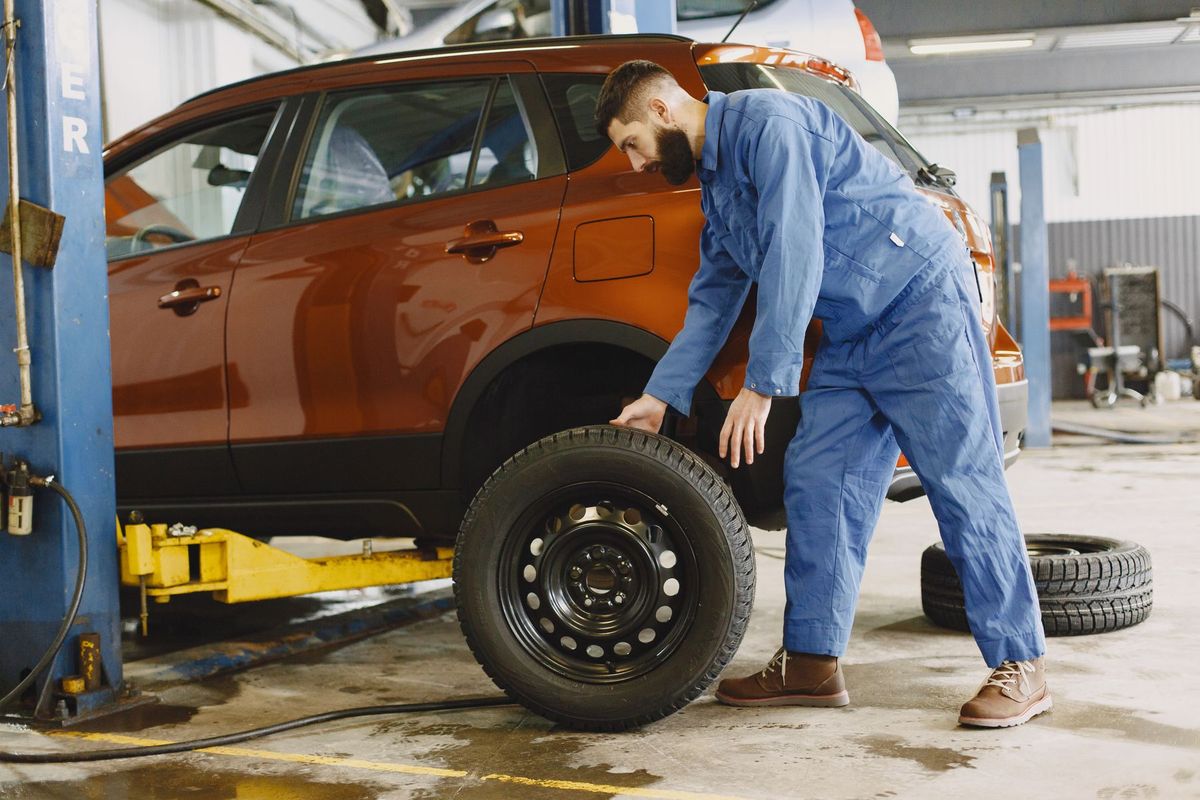
Un monteur pose un pneu neuf sur une berline, serre les boulons et rend le véhicule au client. Deux jours plus tard, une roue se détache sur autoroute : le conducteur perd le contrôle et percute un tiers. La question de la responsabilité civile du centre de montage est immédiate. C’est autour de ce type de risque que s’organise l’assurance d’un pneumaticien.
Ce qui vous expose particulièrement
Un véhicule confié endommagé
Vous répondez des véhicules de vos clients tant qu'ils sont dans vos locaux ou entre vos mains.
Protégez vous avec une RC Pro
Une réparation défectueuse
Une intervention mal réalisée peut provoquer une panne ou un accident après la restitution du véhicule.
Protégez vous avec une RC Pro
Un incendie ou un vol au garage
Un sinistre peut détruire votre atelier, votre outillage et les véhicules stationnés.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier de pneumaticien
Un technicien monte des pneus hiver sur un véhicule client et oublie de vérifier la pression après gonflage. Sur route, le pneu sous-gonflé s’échauffe et éclate, provoquant un accident. La RC Pro des pneumaticiens prend en charge les dommages corporels et matériels subis par les tiers.
Pendant qu’un véhicule attend son tour dans l’atelier, un autre client manœuvre et heurte la carrosserie garée. Le centre est gardien du véhicule confié : sa responsabilité civile est engagée pour les dégâts causés au cours de la garde, même sans faute directe du personnel.
Un incendie se déclare dans la zone de stockage des pneumatiques, matière hautement inflammable. Le stock de pneus, les machines de montage et d’équilibrage, ainsi que les locaux sont détruits. La multirisque professionnelle couvre les dommages aux biens et peut déclencher la prise en charge de la perte d’exploitation qui s’ensuit.
Un client conteste un parallélisme réalisé la semaine précédente : il affirme que la mauvaise géométrie a usé ses deux pneus avant en moins de 500 km. Il réclame le remplacement des pneumatiques endommagés et le remboursement de la prestation. La RC Pro intervient pour instruire la réclamation et, si la faute est établie, indemniser le client.
Les risques du métier de pneumaticien
Le pneumaticien manipule des pneumatiques sous pression, utilise des machines de montage, d’équilibrage et de parallélisme, et prend en garde des véhicules appartenant à des tiers. Chacune de ces opérations génère un risque distinct.
L’erreur de montage est le risque le plus grave : un pneu mal centré, des boulons insuffisamment serrés ou un sens de rotation inversé sur un pneu directionnel peuvent provoquer un accident de la route avec des dommages corporels sérieux. La prestation de conseil, notamment sur le choix d’un pneumatique adapté à un usage autoroute ou à un véhicule utilitaire, peut également engager la responsabilité du professionnel si le conseil s’avère inadapté.
La garde des véhicules clients expose le centre à des réclamations pour vol, vandalisme ou dommages survenus sur le parking ou dans l’atelier. Le stockage de pneus représente un risque incendie élevé : le caoutchouc brûle intensément et les assureurs examinent les conditions de stockage avec attention. Les machines de montage et d’équilibrage, coûteuses, sont exposées aux bris mécaniques qui immobilisent l’atelier.
Combien coûte une assurance pneumaticien ?
Aucun tarif standard n’existe pour ce métier : chaque devis résulte d’une analyse de l’activité réelle. Les facteurs qui influencent le coût sont les suivants :
- Le chiffre d’affaires annuel, qui sert de base de calcul à la plupart des assureurs.
- Le nombre de salariés et leur qualification, notamment si des techniciens réalisent aussi des prestations de parallélisme ou de géométrie.
- Le volume et la valeur du stock de pneumatiques, qui conditionne la prime incendie.
- La valeur des machines de montage et d’équilibrage déclarées au contrat.
- Le plafond de garantie retenu pour la responsabilité civile, à calibrer selon la valeur des véhicules clients habituellement traités.
- La franchise choisie, c’est-à-dire la part du sinistre qui reste à la charge du professionnel : une franchise plus élevée réduit la prime mais augmente le reste à charge en cas de dommage.
- La localisation du centre : une zone urbaine dense ou classée zone de vandalisme élevé influe sur la tarification des biens.
- L’historique de sinistralité du centre sur les dernières années.
L’assurance pneumaticien est-elle obligatoire ?
Aucune assurance professionnelle spécifique n’est imposée par la loi au pneumaticien. Le Code des assurances ne prévoit pas d’obligation de RC Pro ni de multirisque pour cette activité.
Deux obligations légales s’appliquent néanmoins dès l’embauche de salariés : la complémentaire santé collective, obligatoire depuis le 1er janvier 2016 avec une participation employeur d’au moins 50 %, et la cotisation de prévoyance pour les salariés cadres, fixée à 1,50 % de la tranche A par l’ANI du 17 novembre 2017.
En dehors de ces cas, la RC Pro reste souvent exigée par les donneurs d’ordre, les gestionnaires de parcs automobiles ou les bailleurs de locaux commerciaux. Un centre qui travaille pour des flottes d’entreprise se voit systématiquement demander une attestation de responsabilité civile professionnelle avant toute intervention.
Comment choisir son assurance pneumaticien ?
La première vérification porte sur le périmètre des activités déclarées au contrat. Un centre qui réalise aussi de la géométrie, du gonflage à l’azote ou de la vente de jantes doit s’assurer que chacune de ces prestations figure dans les conditions particulières : une activité non déclarée peut constituer un motif d’exclusion en cas de sinistre.
Le plafond de garantie de la RC Pro doit être calibré selon la valeur maximale des véhicules confiés. Un centre qui reçoit des véhicules haut de gamme ou des utilitaires lourds a besoin d’un plafond supérieur à celui d’un atelier traitant uniquement des citadines.
La garantie de garde et de dépôt des véhicules doit être vérifiée séparément : certains contrats la limitent à un nombre de véhicules simultanément en garde ou excluent les véhicules de valeur élevée. La reprise du passé inconnu, qui permet de couvrir un fait dommageable survenu avant la souscription mais dont la réclamation arrive après, mérite d’être demandée explicitement à l’assureur.
Les exclusions fréquentes à identifier concernent les dommages causés par des pneus montés sur des véhicules de compétition, les sinistres liés à l’utilisation de pneumatiques reconditionnés, et les réclamations pour usure anormale sans preuve de faute du monteur.
Les garanties essentielles de l’assurance pneumaticien
RC Pro
La responsabilité civile professionnelle couvre les dommages causés à des tiers par une faute, une erreur ou une négligence dans l’exercice de l’activité : mauvais montage, conseil inadapté sur le choix d’un pneu, dommage survenu lors de la garde d’un véhicule. Elle prend en charge les frais de défense et l’indemnisation des victimes jusqu’au plafond de garantie retenu.
Multirisque professionnelle
La multirisque professionnelle regroupe dans un seul contrat la protection des locaux, du stock de pneumatiques et du matériel de montage contre l’incendie, le dégât des eaux, le vol et le vandalisme. Pour un centre de montage, le stock de pneus représente souvent la valeur assurée la plus importante.
Bris de machine
La garantie bris de machine prend en charge les dommages accidentels aux équipements professionnels : monteuse, équilibreuse, pont élévateur. Une panne ou une casse de ces machines immobilise l’atelier ; cette garantie couvre les frais de réparation ou de remplacement sans attendre qu’un responsable soit identifié.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute consécutive à un arrêt d’activité causé par un dommage matériel garanti, incendie ou bris de machine par exemple. Elle couvre les frais fixes qui continuent de courir pendant la période d’interruption, jusqu’à la reprise normale de l’activité.
Protection juridique entreprise
La protection juridique entreprise finance les frais de défense et de recours en cas de litige avec un client qui conteste une réparation, un fournisseur de pneumatiques ou un bailleur. Elle intervient en amont d’une procédure judiciaire pour tenter une résolution amiable, ce qui limite les coûts pour le centre.
Questions fréquentes sur l’assurance pneumaticien
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
