
Assurance centre de lavage automobile
Un centre de lavage automobile manipule chaque jour des véhicules appartenant à des tiers, utilise des équipements sous haute pression et stocke des produits chimiques. Ces trois réalités suffisent à créer des risques sérieux, sans qu’aucune assurance professionnelle spécifique ne soit imposée par la loi.
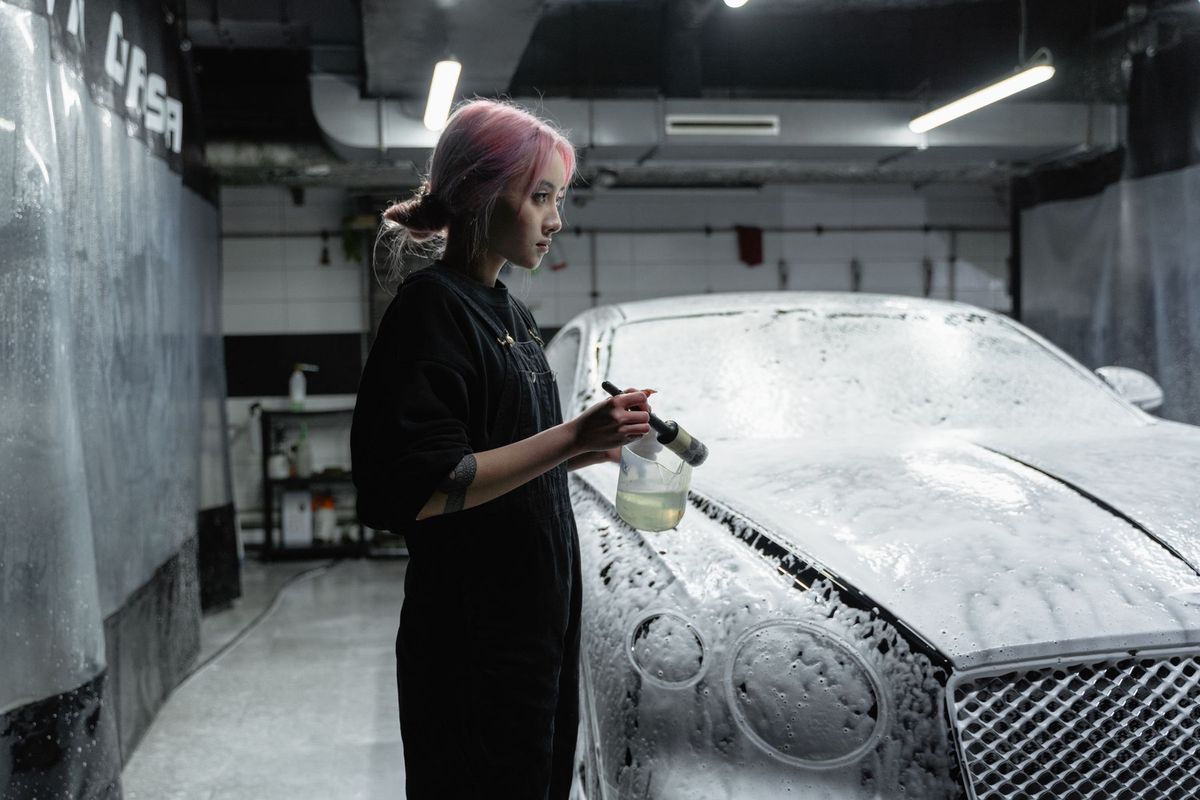
Ce qui vous expose particulièrement
Un véhicule confié endommagé
Vous répondez des véhicules de vos clients tant qu'ils sont dans vos locaux ou entre vos mains.
Protégez vous avec une RC Pro
Une réparation défectueuse
Une intervention mal réalisée peut provoquer une panne ou un accident après la restitution du véhicule.
Protégez vous avec une RC Pro
Un incendie ou un vol au garage
Un sinistre peut détruire votre atelier, votre outillage et les véhicules stationnés.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Quelle garantie intervient en cas de sinistre comme centre de lavage automobile ?
Un portique de lavage automatique se bloque sur un SUV en cours de cycle et raye toute la carrosserie droite. La responsabilité civile exploitation couvre les dommages corporels et matériels causés aux clients sur le site. L’indemnisation (versement destiné à réparer le préjudice subi par le client) est prise en charge par l’assureur, à hauteur du plafond prévu au contrat.
Un incendie se déclare dans le local technique où sont stockés les produits de lavage. Il détruit le tableau électrique, les pompes haute pression et une partie de la structure. La multirisque professionnelle couvre les dommages aux biens, tandis que la perte d’exploitation prend en charge la baisse de chiffre d’affaires pendant la remise en état.
Un client réclame des dommages sur sa jante après un passage en station de lavage automatique, plusieurs semaines après les faits. Si la responsabilité du gérant est engagée et que le client saisit un tribunal, la protection juridique entreprise finance la défense et les frais de procédure.
Une fuite sur un circuit de récupération d’eau souille le sol d’une parcelle voisine. La RC environnementale, distincte de la RC générale, couvre les frais de dépollution et les réclamations du tiers affecté.
Exposition au risque dans le métier de centre de lavage automobile
Le risque principal d’un centre de lavage automobile tient à la garde des véhicules des clients. Dès qu’un portique, un bras de lavage ou un jet haute pression cause une rayure, un bris de rétroviseur ou un dommage sur une antenne, la responsabilité du gérant peut être engagée. Un client peut aussi glisser sur un sol mouillé à l’entrée du tunnel de lavage.
Les installations consomment beaucoup d’eau et de produits chimiques. Une canalisation défectueuse, un produit mal dosé ou un rejet non conforme peut polluer les eaux pluviales ou les sols environnants. Ce risque environnemental est souvent sous-estimé par les gérants de stations.
Le matériel de lavage (pompes, compresseurs, portiques automatiques) représente un investissement lourd. Une panne ou un bris de machine immobilise la station et interrompt le chiffre d’affaires, parfois plusieurs semaines si les pièces sont en rupture.
Les locaux techniques, souvent mal ventilés, concentrent des produits inflammables. Un départ de feu peut se propager rapidement au bâtiment et aux véhicules en attente.
Assurances obligatoires pour exercer comme centre de lavage automobile
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exploiter un centre de lavage automobile. Ni la RC Pro, ni la multirisque professionnelle ne sont rendues obligatoires par un texte réglementaire propre à cette activité.
En pratique, plusieurs garanties sont fortement recommandées ou exigées. Un bailleur commercial demandera presque toujours une attestation d’assurance couvrant les locaux avant la remise des clés. Un fournisseur de portiques ou un organisme bancaire qui finance les installations peut également conditionner son accord à la souscription d’une couverture sur le matériel.
Si vous employez des salariés, deux obligations légales s’appliquent : la complémentaire santé collective (depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %) et, pour les cadres, une cotisation de prévoyance de 1,50 % de la tranche A de rémunération.
Assurance et statut d’exercice
Un gérant de station en entreprise individuelle voit son patrimoine professionnel séparé de son patrimoine personnel depuis la loi du 14 février 2022. Cela ne supprime pas le risque : si une réclamation dépasse la valeur du patrimoine professionnel, la couverture d’assurance reste le seul filet réel.
Un auto-entrepreneur exploitant un site de lavage self-service doit déclarer précisément son activité à l’assureur. Certains contrats d’assurance proposés aux micro-entreprises excluent les activités impliquant la garde de véhicules tiers ou l’usage de produits chimiques industriels.
Une société (SARL, SAS) peut regrouper plusieurs stations sous un seul contrat multirisque professionnelle, avec des garanties adaptées site par site. Ce montage simplifie la gestion et évite des doublons de couverture.
Prix d’une assurance centre de lavage automobile
Les assureurs calculent la prime d’une station de lavage à partir de plusieurs critères propres à cette activité.
- Chiffre d’affaires et nombre de passages : un site traitant plusieurs centaines de véhicules par jour présente une exposition bien plus élevée qu’une installation self-service à faible fréquentation.
- Type d’installations : portique automatique, tunnel, piste self-service ou lavage à la main n’exposent pas aux mêmes risques matériels et corporels.
- Valeur du matériel assuré : les portiques récents et les systèmes de recyclage d’eau représentent des sommes importantes à déclarer précisément.
- Localisation et nature des locaux : une station en zone inondable ou à proximité d’un cours d’eau pèse sur la prime RC environnementale.
- Historique de sinistralité : des réclamations fréquentes sur des dommages carrosserie augmentent sensiblement le tarif proposé par les assureurs.
- Franchises retenues : accepter une franchise plus élevée (la part du sinistre restant à votre charge) réduit la prime, mais expose davantage la trésorerie en cas de dommage.
Garanties recommandées dans le métier de centre de lavage automobile
Multirisque Professionnelle
La multirisque professionnelle regroupe dans un seul contrat la couverture des locaux, du matériel, des stocks de produits et la responsabilité civile exploitation. Pour une station de lavage, elle constitue la base incontournable : incendie, dégât des eaux, vol de matériel, bris de glace des cabines et dommages causés aux véhicules des clients sont autant de risques couverts dans un même document.
Bris de machine
La garantie bris de machine couvre les dommages accidentels aux équipements de lavage (portiques, pompes haute pression, compresseurs, systèmes de recyclage d’eau) qui ne résultent pas de l’usure normale. Une panne soudaine d’un portique automatique en pleine période estivale peut immobiliser toute la station.
Perte d’exploitation
La perte d’exploitation prend en charge la baisse de marge brute et les frais fixes qui continuent de courir après un sinistre matériel garanti (incendie, bris de machine, dégât des eaux). Elle ne couvre pas l’arrêt lié à l’indisponibilité du gérant, qui relève de la prévoyance.
RC Environnementale
La RC environnementale couvre les frais de dépollution et les réclamations de tiers en cas de rejet accidentel de produits chimiques ou de fuite sur les réseaux d’eaux usées. Les centres de lavage manipulent des détergents concentrés et des eaux de lavage chargées en hydrocarbures : ce risque est réel et souvent exclu des contrats multirisques standards.
Protection Juridique Entreprise
La protection juridique entreprise finance la défense du gérant en cas de litige avec un client contestant un dommage sur son véhicule, avec un fournisseur de matériel ou avec une administration (inspection des installations classées, par exemple). Elle ne rembourse pas les dommages, mais prend en charge les honoraires d’avocat et les frais de procédure.
Mutuelle Entreprise et Prévoyance Entreprise
Si vous avez des salariés, la mutuelle entreprise est obligatoire depuis 2016. La prévoyance entreprise complète la couverture en cas d’arrêt de travail, d’invalidité ou de décès d’un salarié. Pour le gérant non salarié, la prévoyance TNS et la mutuelle TNS remplissent le même rôle.
Critères de choix d’une assurance centre de lavage automobile
Avant de signer, vérifiez que le contrat mentionne explicitement la garde de véhicules de clients et l’utilisation de produits chimiques industriels parmi les activités garanties. Une déclaration d’activité trop vague (« commerce de services ») peut conduire un assureur à refuser une réclamation liée à un dommage carrosserie.
Contrôlez le plafond de responsabilité civile par sinistre : un dommage sur un véhicule de luxe ou une série de réclamations après une erreur de produit peut atteindre des montants élevés. Un plafond insuffisant laisse le solde à votre charge.
Repérez les exclusions relatives aux dommages sur véhicules en cours de lavage automatique : certains contrats les excluent expressément ou les limitent à un plafond très bas par véhicule.
Pour un contrat en base réclamation (le sinistre est couvert si la réclamation est déposée pendant la validité du contrat), vérifiez la durée de la garantie subséquente (qui court après la résiliation) et la reprise du passé inconnu (qui couvre des faits antérieurs à la souscription dont vous n’aviez pas connaissance).
Enfin, notez le préavis de résiliation prévu aux conditions générales, généralement deux mois avant l’échéance annuelle, mais ce délai peut différer selon le contrat.
Questions fréquentes sur l’assurance centre de lavage automobile
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
