
Assurance carrossier
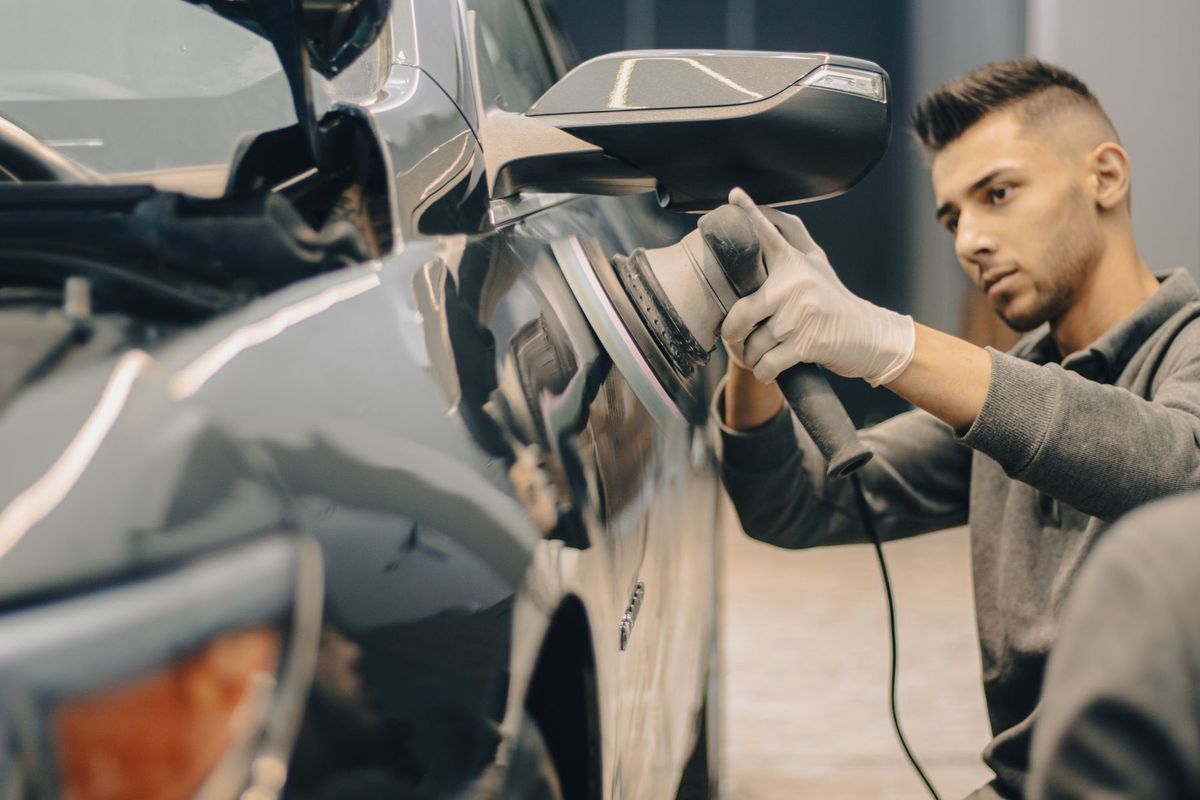
Un carrossier travaille sur des véhicules qui ne lui appartiennent pas, dans un atelier où circulent des produits inflammables et des machines lourdes. Cette combinaison place l’assurance carrossier au croisement de plusieurs risques distincts, que les contrats standards couvrent rarement tous de façon satisfaisante.
Ce qui vous expose particulièrement
Un véhicule confié endommagé
Vous répondez des véhicules de vos clients tant qu'ils sont dans vos locaux ou entre vos mains.
Protégez vous avec une RC Pro
Une réparation défectueuse
Une intervention mal réalisée peut provoquer une panne ou un accident après la restitution du véhicule.
Protégez vous avec une RC Pro
Un incendie ou un vol au garage
Un sinistre peut détruire votre atelier, votre outillage et les véhicules stationnés.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de carrossier
Le risque le plus direct vient des véhicules confiés par les clients. Un choc lors d’une manœuvre dans l’atelier, une rayure pendant la phase de peinture, un incendie qui se propage depuis un poste de soudure : chaque étape de la réparation expose le carrossier à des dommages matériels sur un bien qui ne lui appartient pas. Les produits de carrosserie (solvants, apprêts, vernis) sont classés inflammables, ce qui aggrave le risque incendie pour les locaux eux-mêmes et pour les véhicules stockés. Les machines de redressage, les ponts élévateurs et les cabines de peinture représentent un capital matériel élevé dont la panne immobilise toute l’activité. Un salarié blessé par un équipement défectueux ou par une projection de produit chimique engage la responsabilité de l’employeur. Enfin, le carrossier peut être amené à déplacer les véhicules clients sur la voie publique, ce qui crée un risque de sinistre automobile distinct de la couverture habituelle.
Prix d’une assurance carrossier
Le tarif d’une assurance carrossier dépend d’abord du chiffre d’affaires annuel et de l’effectif salarié. La surface de l’atelier et son emplacement (zone urbaine dense, zone inondable) influencent la prime de la multirisque professionnelle. Le nombre et la valeur des véhicules clients simultanément présents dans les locaux pèsent sur le plafond de la garantie véhicules confiés. Les activités déclarées au contrat comptent : un carrossier qui réalise aussi de la peinture industrielle ou de la pose de vitrage sera tarifé différemment d’un réparateur strictement en carrosserie automobile. La sinistralité des trois à cinq dernières années reste le facteur le plus déterminant pour les renouvellements. La franchise (part des dommages restant à la charge de l’assuré) et les plafonds de garantie choisis ajustent le tarif à la hausse ou à la baisse selon le niveau de couverture retenu.
Sinistres fréquents dans l’activité de carrossier
Un carrossier déplace un véhicule client pour le sortir de l’atelier ; il accroche un autre véhicule garé dans la cour. Les dommages matériels sont à la charge de l’atelier : la RC Pro couvre la réparation du véhicule tiers et les frais de gestion du sinistre.
Un départ de feu se déclare dans la cabine de peinture en fin de journée. Plusieurs véhicules clients sont détruits ou fortement endommagés, et une partie de l’atelier est inaccessible pendant plusieurs semaines. La multirisque professionnelle prend en charge les dommages aux locaux et au matériel ; la garantie véhicules confiés couvre les pertes subies par les clients ; la perte d’exploitation indemnise la baisse de marge pendant la période d’interruption.
Un pont élévateur tombe en panne sans avoir subi de choc apparent. La réparation ou le remplacement représente un coût élevé et immobilise l’atelier plusieurs jours. La garantie bris de machine couvre ce type de défaillance mécanique soudaine, à la différence d’une multirisque classique qui exclut généralement l’usure progressive.
Un client conteste la qualité de la remise en état et réclame la reprise des travaux de peinture ainsi que des dommages et intérêts. La RC professionnelle prend en charge la défense du carrossier et, si sa responsabilité est établie, l’indemnisation du client.
Assurances obligatoires pour exercer comme carrossier
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer l’activité de carrossier. La réglementation ne prévoit ni RC Pro obligatoire ni garantie véhicules confiés obligatoire pour ce métier.
Deux obligations légales s’appliquent en revanche dès l’embauche de salariés. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation de l’employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est obligatoire depuis l’ANI du 17 novembre 2017.
Dans les faits, plusieurs garanties sont souvent exigées par les donneurs d’ordre ou les clients professionnels. Un assureur automobile qui mandate un carrossier agréé exige généralement une RC Pro et une garantie véhicules confiés avant tout référencement. Un bailleur commercial peut conditionner la signature du bail à la souscription d’une multirisque professionnelle couvrant les locaux.
Bien choisir son assurance carrossier
La première vérification porte sur les activités déclarées au contrat : un carrossier qui pose aussi des vitres ou réalise de la sellerie doit s’assurer que ces prestations figurent explicitement, faute de quoi elles constituent une exclusion opposable en cas de sinistre. Le plafond de la garantie véhicules confiés doit correspondre à la valeur maximale des véhicules simultanément présents dans l’atelier, pas à la valeur moyenne. La franchise, qui représente la part du sinistre non couverte, doit être calibrée en fonction de la trésorerie disponible. En base réclamation (mode de déclenchement où la garantie s’active à la date de la réclamation du client, quelle que soit la date du fait générateur), la reprise du passé inconnu couvre les faits antérieurs à la souscription dont le carrossier n’avait pas connaissance : vérifier que cette clause figure bien au contrat lors d’un changement d’assureur. Les exclusions fréquentes à contrôler sont le vol sans effraction, les dommages causés par des essais sur route non déclarés et les véhicules dont la valeur dépasse un plafond fixé aux conditions particulières.
Garanties recommandées dans le métier de carrossier
RC Pro
La responsabilité civile professionnelle couvre les dommages matériels et corporels causés aux clients ou aux tiers dans le cadre de l’activité. Pour un carrossier, elle inclut généralement la garantie véhicules confiés, qui prend en charge les dommages survenus sur les voitures déposées par les clients pendant leur séjour à l’atelier. C’est la garantie centrale de l’assurance carrossier.
Multirisque Professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture des locaux (incendie, dégâts des eaux, vol), du matériel professionnel et de la responsabilité civile exploitation. Elle convient à un atelier de carrosserie qui souhaite couvrir ses équipements, ses stocks de peinture et ses bâtiments sans multiplier les contrats.
Bris de machine
La garantie bris de machine couvre la défaillance soudaine et accidentelle des équipements de production : pont élévateur, banc de mesure, cabine de peinture. Elle s’active indépendamment d’une cause externe comme un incendie, ce qui la distingue des garanties dommages classiques.
Perte d’exploitation
La perte d’exploitation indemnise la baisse de marge brute et les frais fixes qui continuent de courir après un sinistre matériel garanti (incendie, destruction d’une cabine de peinture) qui interrompt l’activité. Elle ne couvre pas l’indisponibilité du dirigeant pour raison de santé, qui relève de la prévoyance.
Flotte Automobile
Si l’atelier dispose de véhicules en propre (véhicule de courtoisie, camion de dépannage, navette), une flotte automobile regroupe leur assurance en un seul contrat avec une tarification adaptée au volume.
Prévoyance TNS
Pour un carrossier indépendant, un arrêt de travail prolongé suspend le chiffre d’affaires sans suspendre les charges fixes. La prévoyance TNS verse des indemnités journalières pendant l’incapacité et peut inclure une garantie frais généraux pour maintenir l’atelier en activité.
Erreurs fréquentes à éviter
Déclarer uniquement l’activité de « carrosserie » sans mentionner la peinture automobile ou la pose de vitrage conduit à une exclusion partielle en cas de sinistre lié à ces prestations. Sous-estimer le plafond véhicules confiés en retenant la valeur d’un véhicule moyen plutôt que la valeur du véhicule le plus cher susceptible d’être présent dans l’atelier expose à une indemnisation insuffisante. Confondre la responsabilité civile exploitation (dommages causés à des tiers pendant l’activité courante) et la RC Pro (erreur ou malfaçon dans la prestation) amène à croire qu’un seul contrat suffit alors que les deux garanties ont des objets distincts. Oublier de déclarer un salarié supplémentaire en cours d’année peut entraîner une réduction proportionnelle de l’indemnisation si l’effectif réel dépasse celui déclaré au contrat.
Vos questions sur l’assurance carrossier
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
