
Assurance élagueur
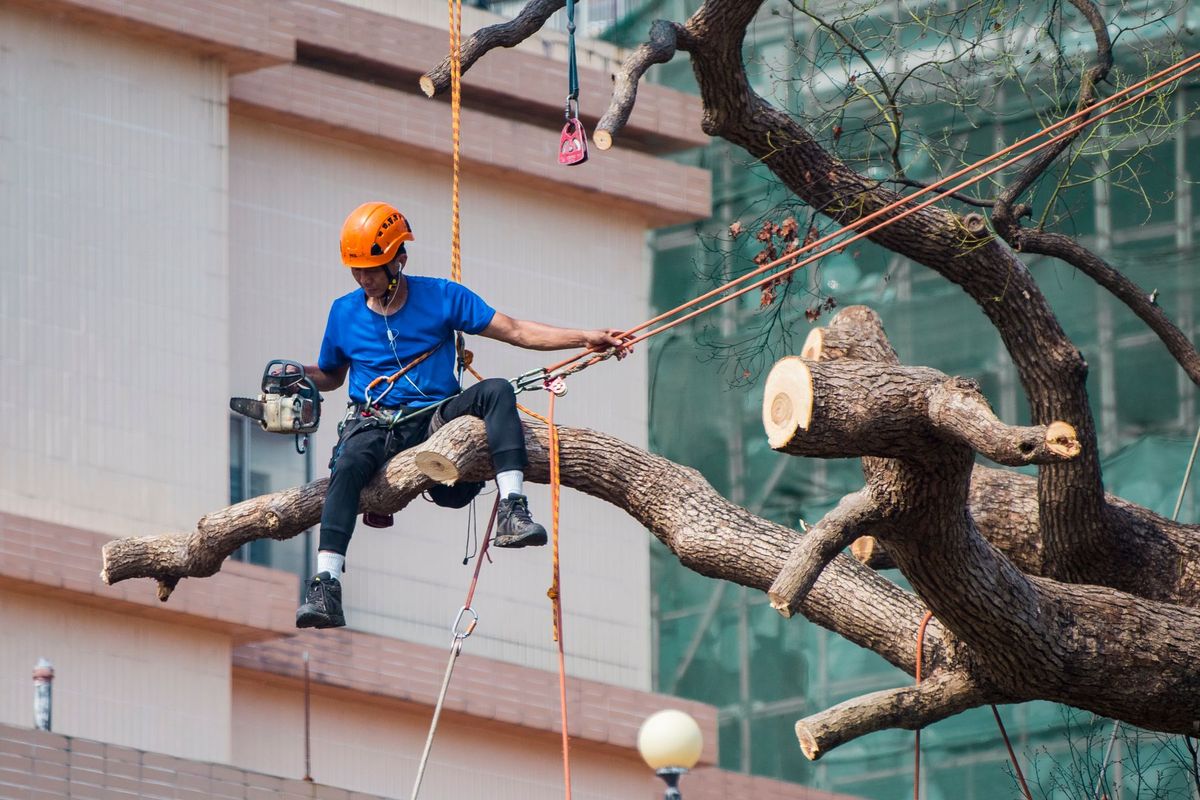
L’élagueur intervient en hauteur, souvent sur des arbres proches de bâtiments, de véhicules ou de réseaux électriques. Cette proximité entre l’arbre, l’outil et les biens d’autrui place le métier parmi les activités où un dommage corporel ou matériel peut survenir rapidement, sans qu’aucune faute grave soit nécessaire.
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier d’élagueur
Les travaux d’élagage et d’abattage exposent à plusieurs catégories de risques distincts. Le premier est la chute de branches ou de tronçons mal maîtrisés, qui peuvent atteindre une maison voisine, un véhicule garé, une clôture ou un passant. Le second est la chute du professionnel lui-même depuis l’arbre ou depuis une nacelle, avec des conséquences corporelles graves pouvant interrompre l’activité plusieurs semaines. L’utilisation d’une tronçonneuse, d’une élagueuse thermique ou d’une nacelle mobile sur voie publique crée un risque supplémentaire de dommages aux tiers ou aux infrastructures (canalisations, câbles enterrés, pistes cyclables bordant les zones d’intervention).
Lorsque l’élagueur travaille chez un particulier ou pour une collectivité, il manipule des biens confiés : un jardin aménagé, des jardins privés avec plantations de valeur, parfois des arbres classés. Une mauvaise coupe ou un abattage mal orienté peut causer un préjudice dont la réparation dépasse largement le montant de la prestation. Les déplacements fréquents entre chantiers, avec un camion chargé de matériel et de branchages, ajoutent un risque de sinistre automobile ou de dommages aux marchandises transportées.
Quelle garantie intervient en cas de sinistre comme élagueur ?
Un élagueur taille un chêne en bordure de propriété. Une branche de grande taille chute sur la toiture du bâtiment voisin et enfonce plusieurs tuiles. Le propriétaire réclame la réparation complète. La RC Pro (responsabilité civile professionnelle) prend en charge les dommages matériels causés à ce tiers dans le cadre de l’activité professionnelle.
Un grimpeur-élagueur perd l’équilibre lors de la descente en rappel et se fracture le poignet. L’arrêt de travail dure plusieurs mois. Sans prévoyance adaptée, aucune indemnité ne couvre la perte de revenus pendant cette période : c’est la prévoyance TNS (indemnités journalières) qui intervient, pas la RC Pro.
Une nacelle mobile utilisée sur un chantier communal accroche un câble de fibre optique aérien, interrompant le service pour plusieurs foyers. La commune et l’opérateur réclament les frais de remise en état et le préjudice d’exploitation. La RC générale, qui couvre les dommages causés aux tiers en dehors d’une faute professionnelle stricte, peut intervenir conjointement avec la RC Pro selon la rédaction du contrat.
Une société d’élagage perd un contrat d’entretien pluriannuel avec une collectivité après qu’un différend sur la qualité des travaux dégénère en litige. La protection juridique entreprise finance les frais d’avocat et de procédure pour défendre les intérêts de l’entreprise devant le tribunal.
Tarif de l’assurance élagueur
La prime d’une assurance RC Pro pour un élagueur dépend principalement du chiffre d’affaires annuel déclaré et de la nature exacte des activités : élagage simple, abattage, travaux sur arbres à proximité de réseaux ou de bâtiments, utilisation de nacelle mobile. Un élagueur qui intervient uniquement en jardins résidentiels ne présente pas le même profil qu’une entreprise réalisant des travaux d’aménagement pour des collectivités en zones urbaines denses.
Les autres facteurs qui influencent le tarif sont l’effectif salarié, le plafond de garantie choisi, la franchise (part du sinistre restant à la charge de l’assuré), la localisation géographique et l’historique de sinistralité. Un contrat avec un plafond élevé et une franchise basse coûte davantage, mais réduit le reste à charge en cas de dommage important sur un bâtiment ou une infrastructure.
Obligations d’assurance du métier d’élagueur
Aucune assurance professionnelle spécifique n’est imposée par la loi pour l’activité d’élagueur, hors assurance des véhicules utilisés sur la voie publique.
Si l’élagueur emploie des salariés, deux obligations s’appliquent : la complémentaire santé collective, avec une participation de l’employeur d’au moins 50 %, est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale) ; pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est obligatoire depuis l’ANI du 17 novembre 2017.
En pratique, les donneurs d’ordre publics (communes, syndicats de voirie) et les bailleurs exigent souvent la présentation d’une attestation RC Pro avant tout démarrage de chantier. Cette exigence contractuelle rend la RC Pro indispensable dans les faits, même sans obligation légale.
Critères de choix d’une assurance élagueur
Le premier point à vérifier est la liste des activités déclarées au contrat : élagage, abattage, broyage, travaux sur arbres à proximité de réseaux enterrés ou aériens, utilisation d’engins. Une activité non déclarée peut entraîner une exclusion de garantie au moment du sinistre.
Les autres critères à examiner sont :
- Le plafond de garantie, à calibrer selon la valeur des biens susceptibles d’être endommagés (toitures, véhicules, infrastructures).
- La franchise, dont le montant doit rester supportable par la trésorerie de l’entreprise.
- La reprise du passé inconnu (couvrant les faits antérieurs à la souscription dont l’assuré n’avait pas connaissance) et la garantie subséquente (couvrant les réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité), deux mécanismes prévus à l’article L124-5 du Code des assurances.
- Les exclusions fréquentes : dommages liés à l’utilisation d’explosifs, travaux sur arbres classés sans déclaration préalable, interventions sans équipements de protection réglementaires.
Garanties recommandées dans le métier d’élagueur
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à des tiers (clients, voisins, passants) dans le cadre de l’activité d’élagage. C’est la garantie de base pour tout élagueur qui intervient chez des particuliers, des entreprises ou des collectivités.
RC Environnementale
L’élagage peut provoquer des dommages à l’environnement : déversement accidentel de carburant ou d’huile de tronçonneuse dans un cours d’eau, destruction d’espèces protégées. La RC environnementale couvre les frais de dépollution et les réclamations liées à ces atteintes.
Prévoyance TNS
Un arrêt de travail prolongé après une chute interrompt l’activité sans compensation automatique. La prévoyance TNS verse des indemnités journalières pendant l’incapacité et peut inclure une garantie invalidité.
Mutuelle TNS
La mutuelle TNS complète le remboursement des soins pris en charge par la Sécurité sociale des indépendants, dont le niveau de couverture reste inférieur à celui des salariés.
Flotte Automobile
Un élagueur qui utilise plusieurs véhicules utilitaires pour ses transports entre chantiers gère plus efficacement ses contrats avec une flotte automobile, qui regroupe l’ensemble des véhicules sous un seul contrat.
Mutuelle Entreprise et Prévoyance Entreprise
Dès l’embauche d’un premier salarié, la mutuelle entreprise devient obligatoire. La prévoyance entreprise protège les salariés en cas d’arrêt de travail, d’invalidité ou de décès.
Protection Juridique Entreprise
En cas de litige avec un client sur la qualité des travaux ou avec un fournisseur de matériel, la protection juridique entreprise prend en charge les frais de défense sans que l’élagueur ait à avancer les honoraires d’avocat.
Vos questions sur l’assurance élagueur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
