
Assurance arboriculteur
Aucune assurance professionnelle spécifique n’est imposée par la loi à l’arboriculteur indépendant. Cela ne signifie pas que votre exploitation est sans risque : vos récoltes, vos biens agricoles, votre responsabilité civile et votre capacité à travailler sont autant d’expositions concrètes à couvrir.
Ce qui vous expose particulièrement
Un engin en panne
Un tracteur ou une machine à l'arrêt en pleine saison peut compromettre une récolte ou un chantier.
Protégez vous avec une Bris de machine
Un dommage causé à un tiers
Un animal échappé, un traitement mal maîtrisé ou des travaux chez un client peuvent engager votre responsabilité.
Protégez vous avec une RC Pro
Un bâtiment ou un stock sinistré
Un incendie ou une tempête peut détruire un hangar et ce qu'il abrite.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres types du métier d’arboriculteur
Un gel tardif en avril détruit la totalité de la floraison d’un verger de pommiers. La récolte est perdue avant même d’avoir été formée. Une assurance multirisque climatique sur récoltes, déclenchée par le franchissement d’un seuil de pertes défini au contrat, permet une indemnisation partielle de la perte de production.
Un arboriculteur traite ses arbres fruitiers avec un produit phytosanitaire. La dérive du produit atteint le verger voisin et détruit une partie de la récolte du voisin. La responsabilité civile de l’exploitation couvre les dommages causés aux tiers dans ce type de cas.
Une grêle violente endommage les toitures du hangar de stockage et détruit le matériel agricole entreposé. La multirisque professionnelle prend en charge les dommages aux biens de l’exploitation, y compris le matériel.
Un arboriculteur se blesse en manœuvrant une machine à vendanger adaptée pour la cueillette. Une fracture l’immobilise plusieurs semaines. Sans prévoyance adaptée, aucune indemnité journalière ne compense la perte de revenus pendant l’arrêt d’activité.
Exposition au risque dans le métier d’arboriculteur
L’arboriculteur travaille en plein air, exposé aux aléas climatiques : gel, grêle, sécheresse, excès de pluie. Ces événements peuvent anéantir tout ou partie des récoltes de fruits sur une saison entière.
L’utilisation de produits phytosanitaires, d’engrais et de machines agricoles crée des risques de pollution du sol, de l’eau ou des parcelles voisines. Un déversement accidentel engage la responsabilité civile de l’exploitation, voire une responsabilité environnementale.
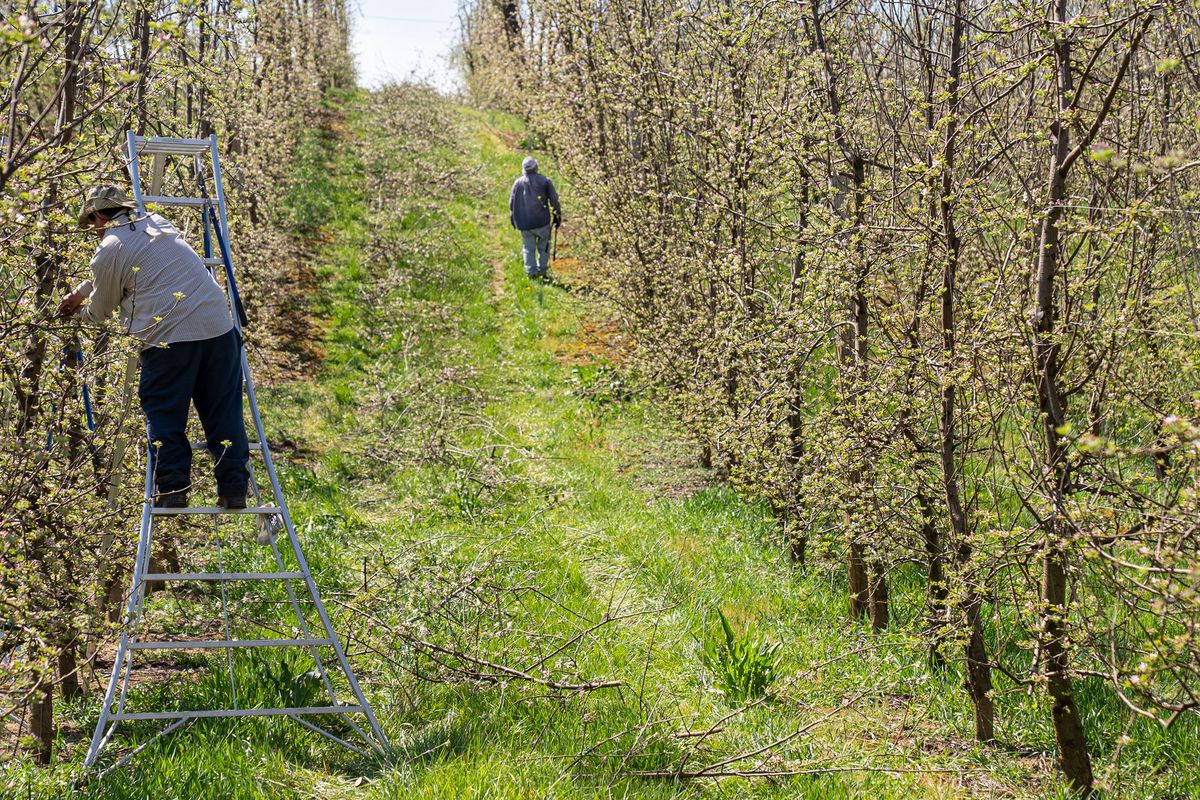
Les travaux en hauteur pour la taille ou la cueillette exposent le professionnel à des chutes. Les machines (tracteurs, plateformes, broyeurs) génèrent des risques corporels pour le chef d’exploitation et ses éventuels salariés.
Les véhicules agricoles circulent sur route pour les livraisons de fruits. Un accident engage la responsabilité de l’entreprise et peut immobiliser un engin indispensable à la production.
Obligations d’assurance du métier d’arboriculteur
Aucune assurance professionnelle n’est rendue obligatoire par la loi pour un arboriculteur exerçant à titre indépendant, en dehors de l’assurance automobile pour tout véhicule circulant sur la voie publique.
Si vous employez des salariés, deux obligations s’appliquent. La complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 % de la cotisation. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est exigée depuis l’ANI du 17 novembre 2017.
En pratique, certaines coopératives, groupements de producteurs ou distributeurs exigent une attestation de responsabilité civile avant tout référencement. Les bailleurs agricoles peuvent également en faire une condition du bail.
Les contrats à prévoir pour exercer comme arboriculteur
RC Générale
La RC Générale de l’arboriculteur couvre les dommages corporels, matériels ou immatériels causés à des tiers dans le cadre de l’exploitation : dérive de produits phytosanitaires, accident impliquant un visiteur sur le domaine, dommage causé lors d’une livraison. C’est la garantie de base de toute exploitation agricole.
RC Environnementale
Un déversement accidentel de produits de traitement dans un cours d’eau ou une nappe phréatique engage des frais de dépollution et une responsabilité civile envers les tiers affectés. La RC Environnementale couvre ces dommages causés au milieu naturel, distincts des dommages aux biens ou aux personnes.
Multirisque Professionnelle
Elle protège les biens de l’exploitation : hangars, chambres froides, matériel agricole, stocks de fruits. Elle couvre l’incendie, la tempête, le vol et les dégâts des eaux. Pour un arboriculteur, la perte d’un équipement de tri ou de conditionnement peut bloquer toute la mise en marché de la récolte.
Perte d’exploitation
Après un sinistre matériel garanti (incendie du hangar, destruction du matériel), la perte d’exploitation agricole compense la baisse de marge brute et les frais fixes qui continuent de courir pendant la période de remise en état. Elle ne se déclenche qu’après un dommage matériel couvert.
Prévoyance TNS
L’arboriculteur indépendant relève de la Sécurité sociale des indépendants. En cas d’incapacité de travail, les indemnités journalières du régime obligatoire restent faibles au regard des charges d’une exploitation. La prévoyance TNS complète ce régime avec des indemnités journalières et une garantie décès adaptées à votre chiffre d’affaires.
Flotte Automobile
Dès que l’exploitation utilise plusieurs véhicules agricoles ou utilitaires, une flotte automobile simplifie la gestion des contrats et peut réduire les cotisations globales par rapport à des contrats individuels.
Critères de choix d’une assurance arboriculteur
La description précise de vos activités dans le contrat conditionne la couverture. Un arboriculteur qui vend en circuit court, transforme ses fruits (jus, confitures) ou accueille du public doit déclarer ces activités explicitement.
Vérifiez les seuils de franchise (montant restant à votre charge en cas de sinistre) sur chaque garantie, notamment pour les dommages climatiques sur récoltes : un seuil élevé peut rendre l’indemnisation ineffective sur les petites pertes.
Pour la RC Générale, vérifiez que les dommages environnementaux ne sont pas exclus ou limités à un sous-plafond insuffisant pour couvrir une dépollution de nappe.
Si vous cessez votre activité, la garantie subséquente (couverture des réclamations présentées après la fin du contrat pour des faits survenus pendant sa validité) dure 10 ans. Vérifiez cette durée dans les conditions générales avant de résilier.
Tarif de l’assurance arboriculteur
Les facteurs qui influencent la prime sont les suivants :
- La surface en production et les espèces cultivées (fruits à pépins, à noyau, petits fruits)
- Le chiffre d’affaires de l’exploitation et le nombre de salariés
- La localisation géographique, qui détermine l’exposition aux aléas climatiques
- Les activités annexes déclarées (transformation, vente directe, agrotourisme)
- L’historique de sinistralité de l’exploitation
- Les plafonds de garantie et les franchises choisis
Particularités du métier d’arboriculteur pour l’assurance
Un arboriculteur qui transforme sa production (jus de fruits, cidre, confitures) sort du cadre de la simple production agricole. Cette activité de transformation engage une responsabilité civile produits distincte, à déclarer séparément.
Celui qui vend en direct au consommateur (marchés, cueillette à la ferme) accueille du public sur son exploitation. Cette ouverture au public modifie le profil de risque et doit figurer dans les conditions particulières du contrat.
Un arboriculteur qui sous-traite la récolte à des équipes extérieures reste responsable des dommages survenus sur son site. La RC Générale doit couvrir explicitement les interventions de sous-traitants.
Enfin, une exploitation certifiée en agriculture biologique peut voir ses coûts de reconstitution du verger augmenter après un sinistre, en raison des contraintes de replantation. Ce point mérite une attention particulière lors de la souscription.
FAQ assurance arboriculteur
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
