
Assurance autocariste
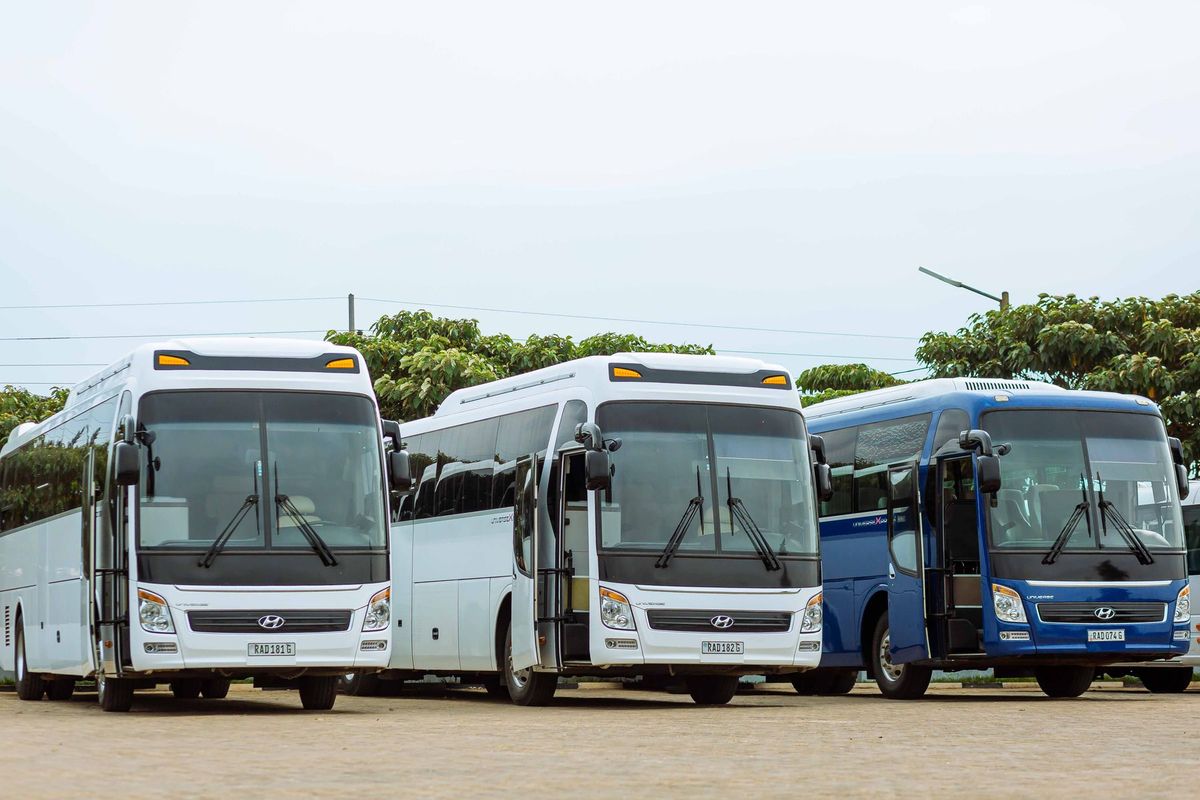
Un autocar quitte une aire de repos sur l’autoroute. Un freinage brutal blesse trois passagers. La responsabilité de l’exploitant est engagée avant même l’arrivée des secours. C’est le risque central du métier d’autocariste : transporter des personnes, c’est assumer une obligation de résultat envers chacun d’eux.
Ce qui vous expose particulièrement
Un accident avec des passagers
Un accident de la route peut blesser les personnes que vous transportez et immobiliser votre véhicule.
Protégez vous avec une Flotte Automobile
Un incident hors conduite
Un bagage abîmé ou un passager qui chute en montant à bord peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un arrêt de travail
Sans vous au volant, votre activité s'arrête, alors que les charges du véhicule continuent de courir.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques du métier d’autocariste
L’autocariste expose sa flotte d’autocars à des dommages corporels et matériels à chaque trajet. Un choc avec un tiers, un colis de bagages mal arrimé qui blesse un voyageur, une glissade dans l’allée centrale : chaque situation peut déclencher une réclamation.
Les lignes régulières, les navettes aéroport, les voyages scolaires et le tourisme génèrent des profils de risque différents. Un car scolaire roule à heures fixes sur des routes connues ; un autocar de tourisme parcourt des routes étrangères, de nuit, avec des passagers de tous âges.
La flotte elle-même représente un actif considérable. Vol, incendie, vandalisme ou accident sans tiers identifié peuvent immobiliser un véhicule et désorganiser toute une exploitation.
L’entreprise emploie généralement des conducteurs salariés. Un accident causé par un chauffeur en service engage la responsabilité civile de l’employeur, même si le conducteur a commis une faute.
Cadre légal de l’assurance autocariste
Tout véhicule terrestre à moteur mis en circulation doit être assuré au minimum en responsabilité civile (article L211-1 du Code des assurances). C’est l’obligation de base, applicable à chaque autocar de la flotte.
Le transport public de personnes impose une couverture spécifique de la responsabilité civile pour les passagers transportés, au-delà de la simple RC automobile. Cette obligation découle du Code des transports.
Si l’entreprise emploie des salariés, la mutuelle collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les conducteurs cadres, une cotisation de prévoyance de 1,50 % de la tranche A s’ajoute.
Aucune autre assurance professionnelle n’est imposée par la loi. En pratique, les donneurs d’ordre publics (collectivités, établissements scolaires) et les organisateurs de voyages exigent souvent des plafonds de garantie élevés avant toute souscription d’un contrat de transport.
Quelles assurances souscrire comme autocariste ?
Flotte Automobile
La flotte automobile des autocars est le socle du programme d’assurance. Elle couvre la responsabilité civile obligatoire de chaque véhicule, les dommages causés aux tiers, et peut inclure les dommages tous accidents, le vol et l’incendie. Un contrat flotte permet de gérer l’ensemble des véhicules sous une seule police, avec une tarification annuelle cohérente et une gestion simplifiée des entrées et sorties de flotte.
RC Pro
La RC Pro de l’autocariste couvre la responsabilité civile professionnelle au-delà des dommages strictement liés à la circulation. Elle prend en charge les dommages corporels, matériels ou immatériels causés aux voyageurs, aux clients ou à des tiers dans le cadre de l’activité : erreur d’organisation, mauvaise information sur un itinéraire, bagages endommagés lors du chargement.
Protection Juridique Entreprise
La protection juridique pour l’activité de transport finance la défense de l’exploitant en cas de litige avec un client, une collectivité ou un salarié. Elle couvre aussi les frais de procédure si un tiers engage une action après un accident.
Mutuelle Entreprise
La mutuelle entreprise est obligatoire pour les salariés. Elle couvre le remboursement des frais de santé en complément de la Sécurité sociale, pour tous les conducteurs et personnels d’exploitation.
Prévoyance Entreprise
La prévoyance entreprise verse des indemnités journalières aux conducteurs salariés en arrêt de travail. L’immobilisation d’un chauffeur professionnel perturbe directement les lignes assurées.
Erreurs fréquentes à éviter
Déclarer uniquement le transport touristique et oublier les navettes scolaires ou aéroport est une erreur courante. Les assureurs vérifient la nature des trajets : une activité non déclarée peut entraîner une exclusion totale de garantie en cas de sinistre.
Sous-estimer le plafond de garantie pour les dommages corporels des passagers est un risque sérieux. Un accident grave avec plusieurs blessés peut générer des réclamations qui dépassent les plafonds standards.
Confondre la RC automobile obligatoire et la responsabilité civile professionnelle laisse des zones non couvertes. La RC auto ne couvre pas les dommages causés hors circulation, comme un voyageur blessé lors de la montée ou de la descente du véhicule.
Oublier de déclarer un nouveau véhicule à l’assureur dans le délai prévu au contrat peut laisser un autocar circuler sans couverture dommages.
Critères de choix d’une assurance autocariste
La nature des activités déclarées conditionne toute la couverture : lignes régulières, transport scolaire, tourisme, navettes aéroport ou affrètement occasionnel doivent figurer explicitement dans les conditions particulières.
Le plafond de garantie pour les dommages corporels aux passagers mérite une attention particulière. Les collectivités et les organisateurs de voyages imposent souvent un plafond minimum dans leurs appels d’offres.
La franchise (la part du sinistre restant à la charge de l’exploitant) varie selon le type de dommage. Une franchise élevée réduit la prime annuelle mais peut peser lourd sur la trésorerie après un accident matériel.
Les exclusions liées à la surcharge du véhicule, à la conduite sans permis valide ou aux trajets hors zone géographique déclarée sont fréquentes. Il faut les identifier avant la souscription.
Tarif de l’assurance autocariste
Le tarif dépend d’abord de la taille de la flotte et de l’âge moyen des autocars. Un véhicule récent coûte plus cher à assurer en valeur, mais présente moins de risques mécaniques.
La sinistralité des trois à cinq dernières années pèse fortement sur la tarification. Un exploitant sans sinistre bénéficie de conditions plus favorables.
Les activités exercées influencent le prix : le transport scolaire et les lignes régulières sont perçus différemment du tourisme longue distance par les assureurs. Les zones de circulation (nationale, internationale) élargissent le risque et la prime.
Le niveau des plafonds choisis et l’étendue des garanties (tous risques ou tiers seul, assistance, bagages des voyageurs) font varier le coût de façon significative d’un contrat à l’autre.
Sinistres fréquents dans l’activité d’autocariste
Un autocar de transport scolaire percute un véhicule léger à un carrefour. Plusieurs enfants sont blessés. La RC automobile et la couverture passagers indemnisent les victimes ; la RC Pro prend le relais si la responsabilité de l’organisation du trajet est mise en cause.
Un autocar de tourisme prend feu sur une aire d’autoroute. Le véhicule est détruit, les bagages des passagers sont perdus. La garantie incendie du contrat flotte couvre la valeur du véhicule ; la RC Pro peut couvrir les dommages matériels des voyageurs selon les conditions du contrat.
Un voyageur chute dans les escaliers d’un autocar à l’arrêt lors d’une navette aéroport. Il subit une fracture. La responsabilité civile de l’exploitant est engagée pour des dommages corporels survenus hors circulation stricte.
Un autocar est vandalisé sur un parking de nuit. Vitres brisées, sièges détériorés : le véhicule est immobilisé deux jours. La garantie dommages tous accidents ou vandalisme du contrat flotte prend en charge les réparations.
Questions fréquentes sur l’assurance autocariste
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
