
Assurance livreur dernier kilomètre
Le livreur dernier kilomètre opère chaque jour avec un véhicule utilitaire chargé de colis appartenant à ses clients, sur des tournées urbaines à cadence élevée. Deux expositions concentrent l’essentiel du risque : la responsabilité envers les tiers sur la route et la perte ou détérioration des marchandises transportées.
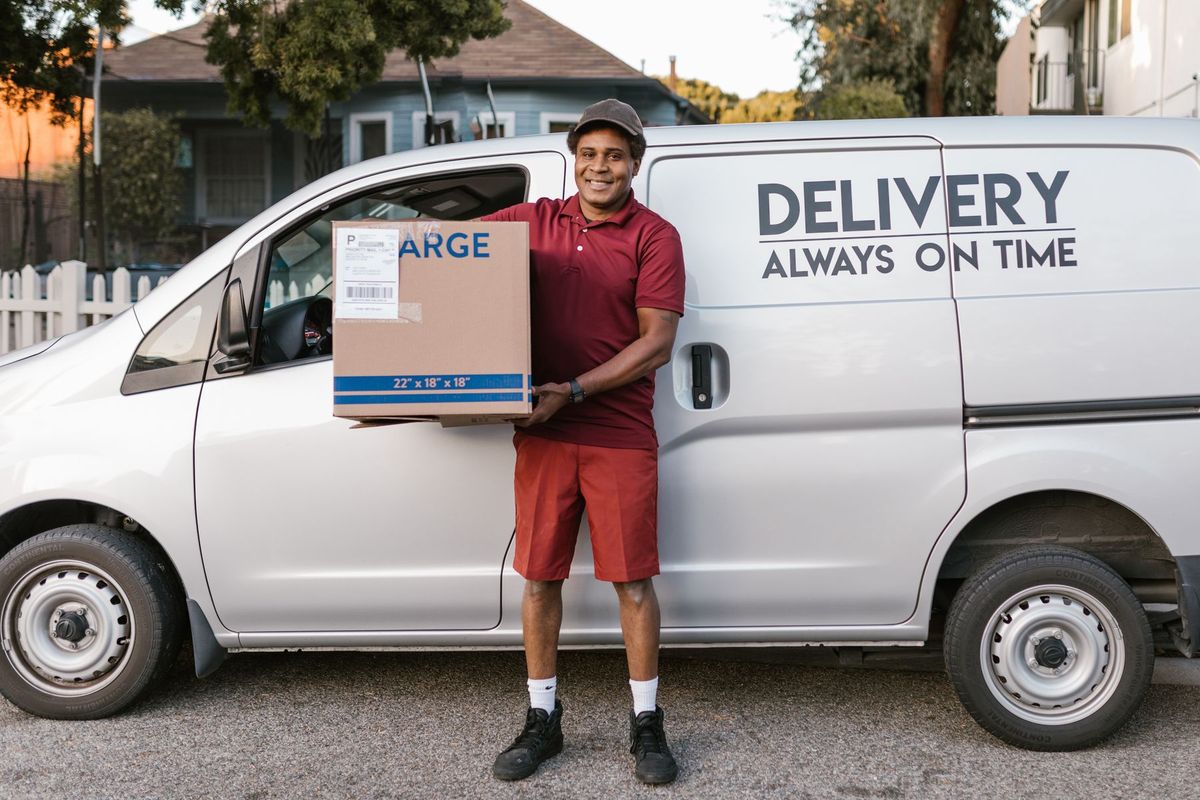
Ce qui vous expose particulièrement
Une marchandise perdue ou abîmée
Une marchandise volée, cassée ou avariée pendant le transport peut vous être réclamée par votre client.
Protégez vous avec une Marchandises transportées
Un accident de la route
Vos véhicules roulent tous les jours : un accident peut blesser un tiers et immobiliser votre activité.
Protégez vous avec une Flotte Automobile
Un dommage à la livraison
Lors d'un chargement ou d'une livraison, vous pouvez blesser quelqu'un ou endommager les locaux du client.
Protégez vous avec une RC Pro
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Sinistres fréquents dans l’activité de livreur dernier kilomètre
Un livreur effectue une manœuvre de recul dans une cour de livraison et heurte un véhicule stationné. Le contrat d’assurance auto du véhicule utilitaire prend en charge les dommages causés au tiers ; si le contrat inclut une garantie dommages tous accidents, les réparations du propre véhicule sont aussi couvertes.
Durant une tournée de livraison, plusieurs colis électroniques disparaissent entre le dépôt de tri et le destinataire. Sans garantie marchandises transportées, le livreur supporte seul la valeur des biens perdus, que le donneur d’ordre lui réclame contractuellement. Une assurance marchandises transportées couvre cette perte à hauteur du plafond souscrit.
Un livreur glisse en descendant d’un utilitaire et se blesse au genou, l’immobilisant plusieurs semaines. S’il est indépendant, le régime général de la Sécurité sociale des indépendants verse des indemnités journalières limitées ; une prévoyance TNS complète ce revenu pendant l’arrêt.
Un colis contenant un appareil fragile arrive brisé chez le destinataire, qui prouve par photo que l’emballage était intact au départ. Le client expéditeur réclame la valeur de l’objet au livreur. La garantie RC générale ou la garantie marchandises transportées, selon la rédaction du contrat, intervient pour indemniser le préjudice.
Les risques propres à l’activité de livreur dernier kilomètre
Les tournées urbaines enchaînent les arrêts en double file, les créneaux serrés dans des zones de livraison encombrées et les manœuvres répétées avec un utilitaire chargé. La fréquence des déplacements quotidiens multiplie mécaniquement les occasions d’accident, qu’il s’agisse d’une accroche avec un cycliste, d’un piéton traversant ou d’un autre véhicule.
Le contenu des véhicules représente la valeur la plus exposée de l’activité. Les colis transportés appartiennent aux clients ou aux expéditeurs : une détérioration due à un freinage brutal, un vol du véhicule stationné le temps d’une livraison, ou un incendie lors d’une tournée engage la responsabilité du livreur envers chaque donneur d’ordre concerné.
Le livreur dernier kilomètre collecte des données personnelles à chaque étape : signature électronique du destinataire, photo de preuve de livraison, adresse et numéro de téléphone. Une fuite ou un usage non conforme de ces données expose à des réclamations et à des procédures devant la CNIL.
La gestion d’une flotte de plusieurs utilitaires ajoute un risque de disponibilité : un véhicule immobilisé après un sinistre désorganise les tournées et retarde les livraisons, ce qui peut déclencher des pénalités contractuelles de la part des entreprises donneuses d’ordre.
Assurances obligatoires pour exercer comme livreur dernier kilomètre
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer l’activité de livreur dernier kilomètre, à deux exceptions près.
Première obligation : tout véhicule terrestre à moteur doit être couvert au minimum par une responsabilité civile automobile (article L211-1 du Code des assurances). Cette obligation s’applique à chaque utilitaire de la flotte, qu’il soit conduit par le dirigeant ou par un salarié.
Seconde obligation : si le livreur emploie des salariés, il doit mettre en place une complémentaire santé collective avec une participation patronale d’au moins 50 % (article L911-7 du Code de la sécurité sociale), et une cotisation de prévoyance d’au moins 1,50 % de la tranche A pour les cadres (ANI du 17 novembre 2017).
En dehors de ces deux cas, les donneurs d’ordre et les plateformes logistiques exigent souvent, par contrat, une garantie marchandises transportées avec un plafond minimum par tournée. Cette exigence n’est pas légale, mais refuser de la satisfaire conduit à l’exclusion des appels d’offres.
Bien choisir son assurance livreur dernier kilomètre
La première vérification porte sur la déclaration d’activité au contrat. Un véhicule déclaré en usage privé ou en usage commercial sans mention explicite de la livraison de colis pour compte d’autrui peut être exclu de garantie après un sinistre survenu en tournée.
Le plafond de la garantie marchandises transportées doit correspondre à la valeur maximale transportée lors d’une seule tournée, et non à la valeur moyenne. Sous-estimer ce chiffre expose à une indemnisation partielle en cas de vol du véhicule en charge.
La franchise (la part du sinistre restant à la charge du livreur) est un levier direct sur le coût de la prime. Une franchise élevée réduit la prime annuelle mais fragilise la trésorerie sur les sinistres fréquents de faible montant, courants dans les tournées urbaines.
Les exclusions à vérifier systématiquement concernent le chargement et déchargement des colis, les marchandises à valeur déclarée supérieure à un seuil, et les véhicules conduits par des intérimaires ou des sous-traitants non déclarés.
Les contrats à prévoir pour exercer comme livreur dernier kilomètre
Flotte automobile
La flotte automobile couvre l’ensemble des utilitaires sous un contrat unique. Elle inclut au minimum la responsabilité civile obligatoire et peut intégrer la garantie dommages tous accidents, le vol, l’incendie et un véhicule de remplacement utilitaire pour maintenir les livraisons pendant l’immobilisation d’un véhicule sinistré.
Marchandises transportées
La garantie marchandises transportées couvre les colis confiés par les clients contre la perte, le vol et les dommages survenus pendant le transport. Elle s’applique du chargement au déchargement et peut être complétée par une garantie ad valorem pour les envois de valeur élevée déclarée.
RC générale
La RC générale couvre les dommages corporels ou matériels causés à des tiers en dehors de l’usage du véhicule : un colis mal positionné qui tombe sur un client à la livraison, ou une palette qui endommage le hall d’un destinataire.
Prévoyance TNS
Pour un livreur indépendant, la prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail et peut inclure une garantie invalidité. Elle compense le faible niveau de couverture du régime général pour les travailleurs indépendants.
Protection juridique entreprise
La protection juridique entreprise finance la défense du livreur en cas de litige avec un donneur d’ordre sur la responsabilité d’un colis endommagé, avec un assureur adverse après un accident, ou avec un salarié devant le conseil de prud’hommes.
Tarif de l’assurance livreur dernier kilomètre
Plusieurs facteurs font varier la prime d’une structure à l’autre.
- Taille de la flotte : le nombre et le type d’utilitaires (fourgonnettes légères, grands volumes) déterminent la base de tarification automobile.
- Chiffre d’affaires et volume de colis : ils servent de base pour calibrer la garantie marchandises transportées et la RC générale.
- Zone de livraison : les tournées en centre-ville dense, avec un taux de sinistralité plus élevé qu’en zone périurbaine, pèsent sur le coût de la flotte.
- Sinistralité des trois dernières années : un historique chargé (accrochages répétés, vols de véhicules) augmente la prime ou restreint les garanties proposées.
- Nature des colis : les marchandises électroniques, les colis à haute valeur ou les envois réfrigérés sont tarifés différemment des colis standards.
- Franchise choisie : une franchise plus haute réduit la prime annuelle mais modifie l’équilibre de trésorerie sur les petits sinistres.
Indépendant, société ou salarié, quelles différences ?
Le livreur salarié d’une entreprise de transport est couvert par la flotte de son employeur pour les accidents en tournée et bénéficie de la complémentaire santé et de la prévoyance collectives obligatoires. Sa protection personnelle ne dépend pas de lui.
Le livreur indépendant (micro-entrepreneur ou entrepreneur individuel) doit souscrire lui-même chaque garantie : assurance du véhicule utilitaire, garantie marchandises transportées, et prévoyance TNS pour compenser l’absence de couverture employeur en cas d’arrêt.
La société (SARL, SAS) qui emploie des livreurs cumule les obligations de l’employeur (complémentaire santé collective, prévoyance cadres) et les besoins propres à l’activité (flotte, marchandises, RC générale). Elle peut aussi envisager une assurance homme clé si la gestion des tournées repose sur un seul responsable logistique.
Dans tous les cas, le mode d’exercice doit être déclaré précisément à l’assureur : un livreur indépendant qui sous-traite ponctuellement à d’autres transporteurs doit le mentionner pour que la garantie marchandises transportées s’applique aux colis confiés à ces tiers.
Questions fréquentes sur l’assurance livreur dernier kilomètre
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
