
Assurance moniteur de voile
La responsabilité civile d’un moniteur de voile peut être engagée dès qu’un élève chute d’un dériveur ou percute un autre bateau pendant un cours. Aucune assurance professionnelle n’est imposée par la loi pour ce métier, mais les écoles de voile, associations nautiques et donneurs d’ordre l’exigent presque systématiquement.
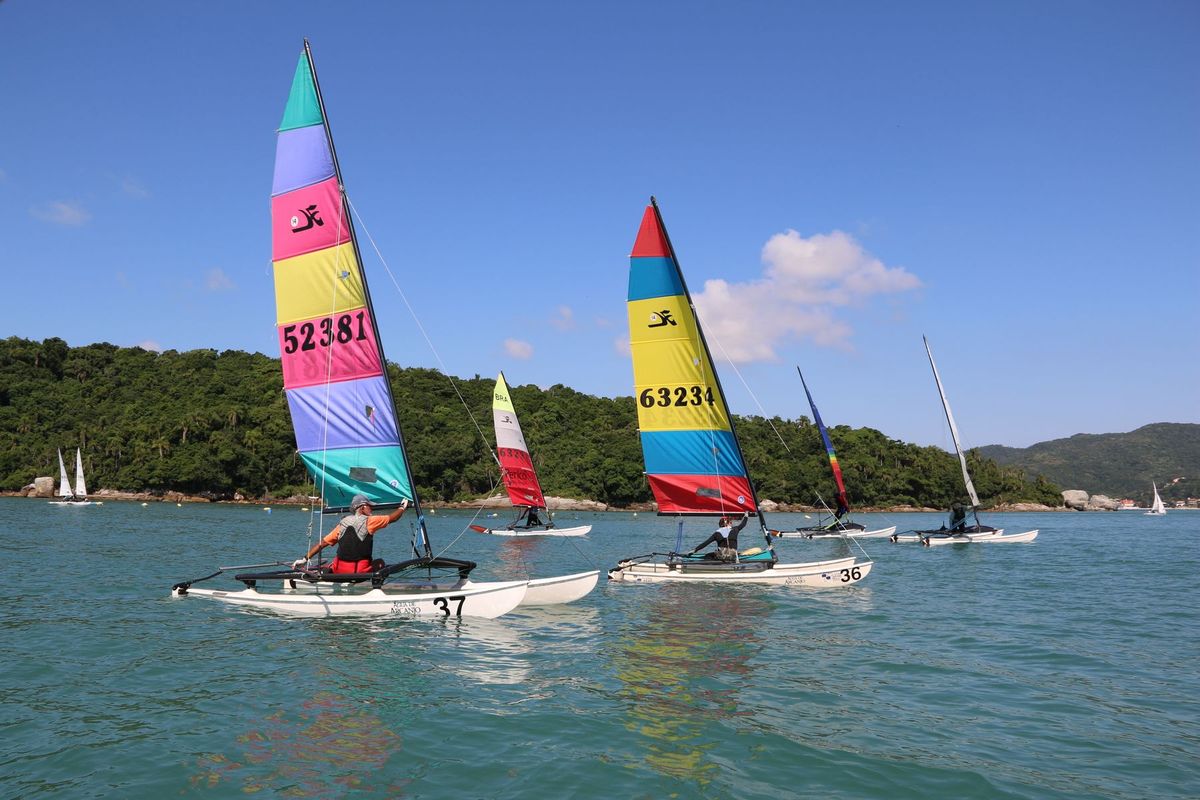
Ce qui vous expose particulièrement
Un élève qui se blesse
Une chute ou un exercice mal encadré pendant une séance peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un programme inadapté
Un programme trop intense ou mal adapté à l'état de santé d'un client peut lui causer une blessure.
Protégez vous avec une RC Pro
Un arrêt de travail
Une blessure peut vous empêcher d'encadrer pendant plusieurs mois, sans revenus pendant ce temps.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de moniteur de voile
Pendant l’encadrement d’un cours, un élève peut chavirer, se blesser sur un winch ou tomber à l’eau. La responsabilité du moniteur peut être recherchée si une faute dans la prise en main du groupe est établie.
Sur le plan matériel, les bateaux confiés par l’école de voile ou l’association nautique sont sous votre garde pendant la séance. Un abordage, une voie d’eau ou un équipement endommagé engage votre responsabilité envers le propriétaire.
Un moniteur de voile BPJEPS ou CQP qui intervient à titre indépendant transporte souvent son propre matériel pédagogique : combinaisons, gilets, matériel de sécurité. Le vol ou la destruction de ces équipements représente une perte directe.
Si vous organisez des balades ou randonnées nautiques encadrées, chaque participant à bord est un tiers potentiel en cas d’accident. Une collision avec un navire de plaisance tiers peut générer des frais importants.
Prix d’une assurance moniteur de voile
Le tarif dépend d’abord de votre chiffre d’affaires annuel et du nombre de stagiaires ou d’élèves encadrés. Plus le volume de prestations est élevé, plus la prime augmente.
La nature des activités déclarées compte beaucoup. Encadrer des cours de dériveur en eaux intérieures n’expose pas aux mêmes risques qu’organiser des sorties en mer ou de la voile hauturière.
Les plafonds de garantie choisis et le niveau de franchise (la part de sinistre restant à votre charge) font varier le coût. Un plafond élevé pour les dommages corporels augmente la prime mais réduit votre exposition réelle.
Votre historique de sinistralité, votre statut (indépendant, salarié d’une association, gérant d’une école de voile) et votre zone d’exercice, côte atlantique ou méditerranée, entrent également dans le calcul.
Obligations d’assurance du métier de moniteur de voile
Aucune assurance professionnelle n’est rendue obligatoire par la loi pour le moniteur de voile, qu’il soit indépendant ou salarié d’une structure nautique. L’assurance du véhicule utilisé pour les déplacements professionnels reste obligatoire.
Si vous employez des salariés, la mutuelle collective est obligatoire depuis le 1er janvier 2016, avec une participation de l’employeur d’au moins 50 %. Pour les cadres, une cotisation de prévoyance de 1,50 % de la tranche A s’ajoute.
Dans les faits, les associations sportives affiliées à une fédération nautique imposent souvent une RC Pro à leurs moniteurs indépendants. Les collectivités territoriales et les clubs privés exigent la même chose avant de signer un contrat de prestation.
Quelle garantie intervient en cas de sinistre comme moniteur de voile ?
Un élève débutant perd le contrôle de son dériveur lors d’une prise en main et percute un autre bateau à quai. Le propriétaire réclame la réparation. La RC Pro couvre les dommages causés à des tiers dans le cadre de votre activité d’encadrement.
Pendant une randonnée nautique, un participant glisse sur le pont et se fracture le poignet. Les frais médicaux et l’arrêt de travail peuvent faire l’objet d’une réclamation (demande d’indemnisation formelle) contre vous. La RC Pro prend en charge la défense et l’indemnisation dans la limite du plafond contractuel.
Votre matériel pédagogique stocké dans un local associatif est dérobé. La multirisque professionnelle couvre le vol des équipements déclarés au contrat.
Vous êtes moniteur indépendant et une fracture de cheville vous immobilise plusieurs semaines. La prévoyance TNS verse des indemnités journalières pour compenser la perte de revenus liée à l’interruption de votre activité.
Les contrats à prévoir pour exercer comme moniteur de voile
RC Pro
La RC Pro des moniteurs de voile couvre les dommages corporels, matériels et immatériels causés à des tiers pendant l’encadrement. Elle protège aussi bien lors d’un cours collectif en école de voile que lors d’une prestation indépendante auprès d’une association nautique.
Prévoyance TNS
Un moniteur indépendant n’a pas de maintien de salaire en cas d’arrêt. La prévoyance TNS verse des indemnités journalières dès le délai de carence prévu au contrat et peut inclure une garantie frais généraux permanents si vous avez des charges fixes à couvrir.
Multirisque Professionnelle
Si vous disposez d’un local ou d’un bureau, la multirisque professionnelle couvre l’incendie, le dégât des eaux, le vol et la destruction du matériel pédagogique. Elle peut intégrer une garantie responsabilité civile exploitation pour les dommages survenus hors prestation directe.
Mutuelle TNS
Le régime général des indépendants (anciennement RSI) laisse des restes à charge significatifs sur les soins courants. La mutuelle TNS complète le remboursement de la Sécurité sociale des indépendants.
Protection Juridique Entreprise
En cas de litige avec une association nautique sur les conditions d’un contrat de prestation ou avec un élève contestant les conditions d’encadrement, la protection juridique entreprise finance les frais de défense et les honoraires d’avocat.
Bien choisir son assurance moniteur de voile
Déclarez précisément toutes vos activités : cours en dériveur, catamaran, voile légère, sorties en mer, balades côtières. Une activité non mentionnée au contrat peut entraîner un refus de prise en charge lors d’un sinistre.
Vérifiez que le plafond de garantie pour les dommages corporels est suffisant. Un accident grave à bord peut générer des frais médicaux et des préjudices de longue durée qui dépassent rapidement les plafonds bas.
Si vous travaillez en indépendant avec plusieurs associations ou clubs, vérifiez que le contrat couvre bien toutes vos interventions, y compris celles ponctuelles pour un organisateur tiers.
En base réclamation (mode de déclenchement où la garantie s’active à la date de la demande d’indemnisation, pas à celle du fait), assurez-vous que la garantie subséquente (couverture des réclamations tardives après résiliation) est prévue. Après une cessation d’activité, la durée légale est de dix ans.
Les exclusions fréquentes concernent la pratique compétitive, les sorties au-delà d’une certaine distance des côtes ou l’encadrement sans diplôme reconnu. Lisez les conditions particulières avant de signer.
Vos questions sur l’assurance moniteur de voile
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
