
Assurance moniteur de golf
Un moniteur de golf qui enseigne dans un club ou à son compte n’est soumis à aucune obligation d’assurance professionnelle spécifique à son métier, hors véhicule et salariés éventuels. Cela ne signifie pas que les risques sont absents : une balle mal dirigée, un élève qui chute, du matériel endommagé, et la réclamation arrive rapidement.
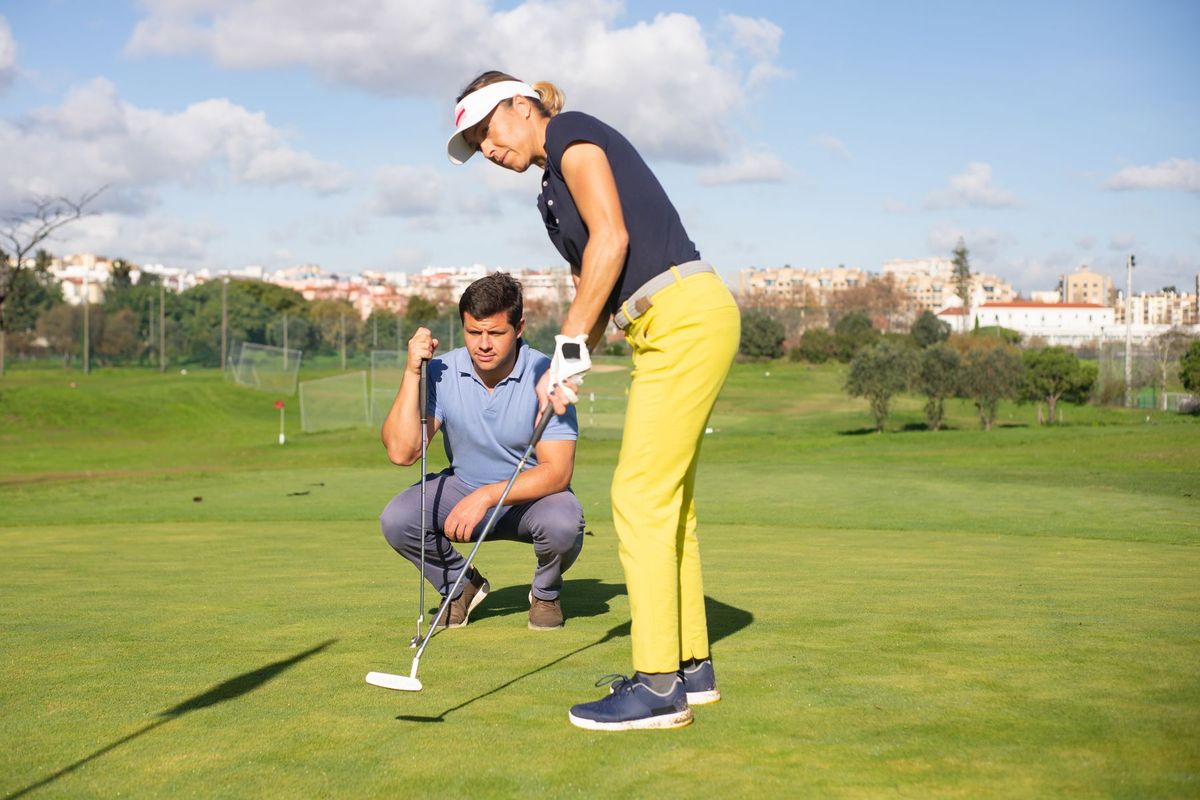
Ce qui vous expose particulièrement
Un élève qui se blesse
Une chute ou un exercice mal encadré pendant une séance peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un programme inadapté
Un programme trop intense ou mal adapté à l'état de santé d'un client peut lui causer une blessure.
Protégez vous avec une RC Pro
Un arrêt de travail
Une blessure peut vous empêcher d'encadrer pendant plusieurs mois, sans revenus pendant ce temps.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de moniteur de golf
Chaque séance d’enseignement expose à des dommages corporels : un élève débutant qui pivote mal peut heurter un tiers avec son club, ou recevoir une balle tirée depuis un autre poste. La proximité physique lors des corrections de swing ajoute un risque de contact direct.
Les golfs sont des terrains ouverts. Un moniteur indépendant qui travaille sur plusieurs parcours engage sa responsabilité civile dans chacun d’eux, avec des règles d’accès et des publics différents.
Le matériel pédagogique (clubs de démonstration, trackman, launch monitor, chariots) représente un investissement significatif. Vol dans un vestiaire, chute d’un appareil d’analyse, détérioration lors d’un transport : ces sinistres sont fréquents et rarement couverts par le club employeur si vous êtes indépendant.
Si vous gérez des données personnelles de vos élèves (coordonnées, niveaux, vidéos de swing), une fuite ou un accès non autorisé peut engager votre responsabilité envers vos clients.
Les déplacements entre golfs, en voiture personnelle pour une mission professionnelle, exposent à un risque non couvert par l’assurance auto classique si le contrat exclut l’usage professionnel.
Exemples de sinistres dans le métier de moniteur de golf
Lors d’un cours collectif sur le practice, un élève tire une balle qui dévie et frappe un autre joueur à la tempe. Les frais médicaux et le préjudice corporel sont pris en charge par la RC Pro du moniteur de golf, qui couvre les dommages causés à des tiers dans le cadre de l’activité d’enseignement.
Un moniteur laisse son launch monitor sans surveillance dans la salle de cours. L’appareil disparaît. Sans garantie vol sur un contrat multirisque professionnelle, le remplacement reste entièrement à sa charge.
Un élève glisse sur une zone humide près du green d’entraînement, se fracture le poignet et met en cause le moniteur pour défaut de signalement du danger. La protection juridique prend en charge les frais de défense et les honoraires d’avocat, même si le moniteur n’est finalement pas reconnu responsable.
Un incendie dans le local de stockage du club détruit les clubs de prêt appartenant au moniteur. Si ces équipements ne sont pas déclarés dans un contrat couvrant les biens professionnels, l’indemnisation est nulle.
Prix d’une assurance moniteur de golf
Le niveau de chiffre d’affaires est le premier facteur : un moniteur qui encadre quelques cours hebdomadaires ne présente pas le même volume d’activité qu’un professionnel qui gère une école de golf avec plusieurs groupes simultanés.
Les activités déclarées comptent autant que le volume. Un moniteur qui organise des stages résidentiels, des compétitions amateurs ou des déplacements à l’étranger élargit l’exposition, ce qui se reflète dans la prime.
La valeur du matériel pédagogique (appareils d’analyse vidéo, simulateurs, clubs) détermine le niveau de garantie biens et donc la cotisation multirisque.
Le plafond de garantie choisi et la franchise (la part restant à votre charge en cas de sinistre) jouent en sens inverse : un plafond élevé avec une franchise basse coûte plus cher, mais réduit le reste à charge.
La localisation (Paris, grande ville ou zone rurale) et la sinistralité passée peuvent faire varier les tarifs d’un assureur à l’autre. Demander plusieurs devis reste la seule façon d’obtenir une comparaison fiable.
Assurances obligatoires pour exercer comme moniteur de golf
Aucune assurance professionnelle spécifique n’est imposée par la loi au moniteur de golf exerçant à titre individuel, hors véhicule.
Si votre activité s’inscrit dans le cadre d’un établissement d’activités physiques et sportives au sens des articles L321-1 et L321-7 du Code du sport, l’exploitant de cet établissement est légalement tenu de souscrire une assurance de responsabilité civile couvrant l’établissement, ses préposés et les pratiquants. Si vous êtes l’exploitant, cette obligation vous incombe directement.
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A est également obligatoire.
Dans les faits, les clubs et golfs exigent souvent une attestation de responsabilité civile professionnelle avant toute intervention sur leur parcours, même pour un indépendant sans statut d’exploitant. Cette exigence contractuelle rend la RC Pro indispensable en pratique.
Erreurs fréquentes à éviter
Déclarer une activité d’enseignement individuel uniquement, alors que vous organisez aussi des stages collectifs ou des tournois amateurs : les dommages survenus lors de ces événements peuvent être exclus du contrat.
Sous-estimer le plafond de garantie en responsabilité civile. Un dommage corporel grave (traumatisme crânien, fracture complexe) peut générer une réclamation qui dépasse largement un plafond bas souscrit pour réduire la prime.
Confondre la responsabilité civile exploitation (dommages liés à votre activité courante) et la RC Pro (dommages liés à une faute dans votre prestation d’enseignement). Les deux garanties sont complémentaires et ne se substituent pas l’une à l’autre.
Oublier de déclarer le matériel professionnel transporté dans votre voiture. Un launch monitor ou des clubs de démonstration volés dans un coffre ne sont pas couverts automatiquement par une multirisque habitation ou une assurance auto.
Ne pas vérifier la garantie subséquente (la période pendant laquelle votre contrat couvre encore les réclamations après sa résiliation) avant de changer d’assureur. En base réclamation, un contrat résilié sans garantie subséquente laisse un vide de couverture pour les faits passés.
Garanties recommandées dans le métier de moniteur de golf
RC Pro
La RC Pro des moniteurs de golf couvre les dommages corporels, matériels et immatériels causés à un tiers (élève, joueur présent sur le parcours, club) dans le cadre de votre activité d’enseignement. C’est la garantie centrale, souvent exigée par les golfs avant toute intervention.
RC Générale
La RC Générale couvre les dommages causés en dehors d’une faute professionnelle stricte : un élève qui trébuche sur un sac que vous avez laissé au sol, par exemple. Elle complète la RC Pro sur les risques d’exploitation courants.
Multirisque Professionnelle
La multirisque professionnelle regroupe la couverture des biens (matériel pédagogique, équipements d’analyse, clubs), la protection contre le vol, l’incendie, les dégâts des eaux et la perte d’exploitation (indemnisation de la baisse de marge après un sinistre matériel garanti qui interrompt votre activité). Indispensable si vous détenez du matériel coûteux.
Protection Juridique Entreprise
La protection juridique entreprise pour moniteur prend en charge les frais de défense en cas de mise en cause, de litige avec un club ou un élève, ou de contrôle administratif. Elle finance la défense, pas la réparation du préjudice.
Prévoyance TNS
Si vous exercez en indépendant, un arrêt de travail prolongé (fracture, maladie) suspend vos revenus sans filet. La prévoyance TNS verse des indemnités journalières pendant l’indisponibilité et peut couvrir les frais généraux permanents de votre activité.
Mutuelle TNS
La Sécurité sociale des indépendants rembourse moins bien que le régime général pour certains soins. La mutuelle TNS complète ces remboursements sur les consultations, l’hospitalisation et les soins dentaires et optiques.
Auto de mission
Si vous utilisez votre véhicule personnel pour vous déplacer entre golfs dans un cadre professionnel, l’auto de mission couvre les dommages causés à des tiers lors de ces trajets, là où l’assurance auto personnelle peut opposer une exclusion d’usage professionnel.
Bien choisir son assurance moniteur de golf
Vérifiez que toutes vos activités réelles sont listées dans les conditions particulières : enseignement individuel, cours collectifs, stages, compétitions organisées, interventions sur plusieurs golfs. Une activité non déclarée peut constituer un motif d’exclusion en cas de sinistre.
Contrôlez le plafond de garantie en responsabilité civile au regard des dommages corporels potentiels. Un accident grave sur un parcours peut engager des sommes importantes ; un plafond insuffisant laisse le surplus à votre charge.
Si votre contrat fonctionne en base réclamation (le sinistre est couvert si la réclamation est déposée pendant la validité du contrat), vérifiez la durée de la garantie subséquente prévue après résiliation. La loi impose au moins cinq ans, et dix ans en cas de cessation d’activité.
Lisez les exclusions avec attention. Certains contrats excluent les dommages survenus lors d’événements organisés par le moniteur lui-même, ou les activités pratiquées hors des golfs affiliés à la FFGolf. Ces exclusions peuvent laisser des vides importants selon votre mode d’exercice.
Questions fréquentes sur l’assurance moniteur de golf
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
