
Assurance moniteur d'équitation
Un élève chute lors d’une reprise en extérieur. Le cheval, effrayé, blesse un tiers présent dans le manège. La question de votre responsabilité se pose immédiatement. Voici les garanties à prévoir pour exercer sereinement votre activité de moniteur d’équitation.
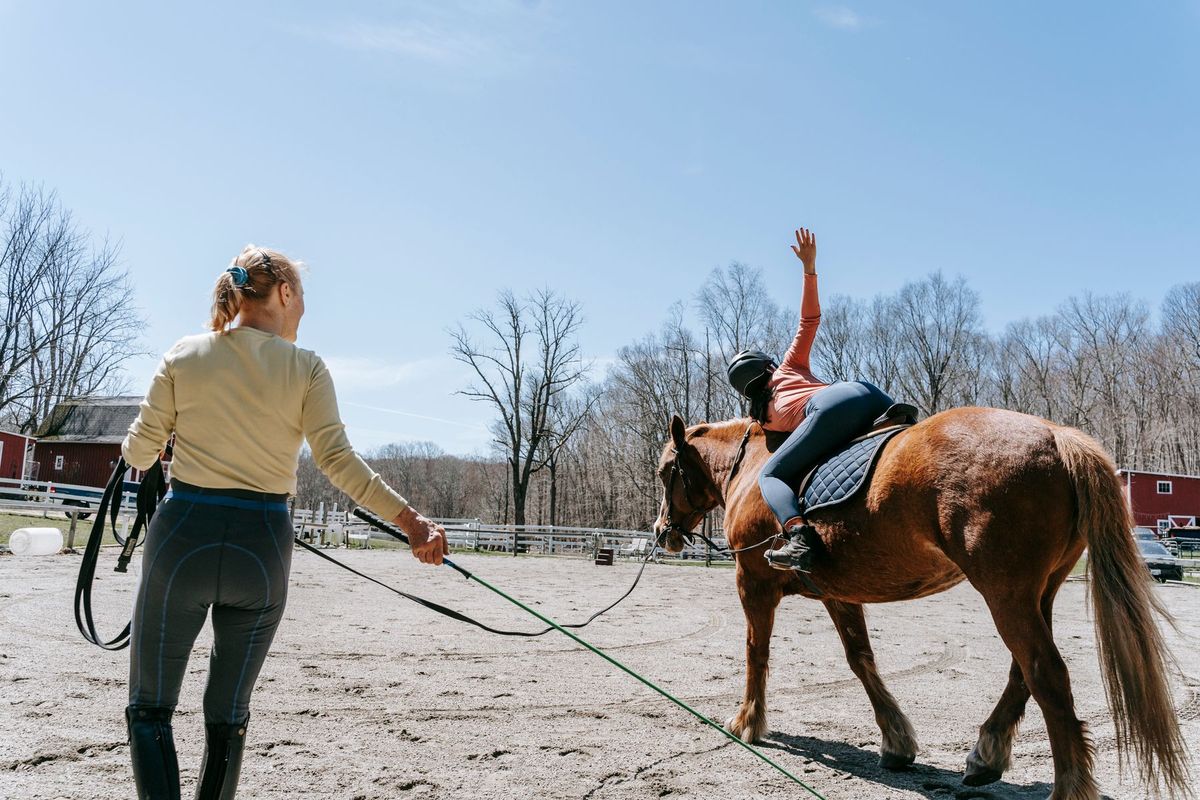
Ce qui vous expose particulièrement
Un élève qui se blesse
Une chute ou un exercice mal encadré pendant une séance peut engager votre responsabilité.
Protégez vous avec une RC Pro
Un programme inadapté
Un programme trop intense ou mal adapté à l'état de santé d'un client peut lui causer une blessure.
Protégez vous avec une RC Pro
Un arrêt de travail
Une blessure peut vous empêcher d'encadrer pendant plusieurs mois, sans revenus pendant ce temps.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Cyber
Face aux cyberattaques, l'assurance cyber de Vinko associe prévention, cellule de crise 24/7 et indemnisation (expertise, rançon, perte d'exploitation) pour que votre business reste en ligne et votre réputation intacte.
Dès 35 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier de moniteur d’équitation
Votre activité vous place en contact permanent avec des chevaux, des cavaliers débutants ou confirmés, et souvent du matériel coûteux (selles, brides, équipements de protection). Chaque cours expose à des dommages corporels graves : chute, ruade, morsure, écrasement de pied.
Vous intervenez parfois dans des centres équestres qui ne sont pas les vôtres. Un incident dans un manège que vous n’exploitez pas engage tout de même votre responsabilité en tant que professionnel encadrant.
Vos conseils pédagogiques sont aussi une source de risque. Une progression mal adaptée au niveau du cavalier, une faute de surveillance lors d’un saut d’obstacles, et c’est votre responsabilité civile professionnelle qui peut être mise en cause.
Si vous êtes propriétaire ou dépositaire de chevaux, les dommages causés par un animal restent attachés à celui qui en a la garde. Un cheval qui blesse un tiers dans le paddock pendant votre cours engage votre responsabilité civile.
Enfin, vos équipements professionnels (matériel pédagogique, véhicule utilisé pour les déplacements, données de vos élèves) peuvent être volés, dégradés ou perdus.
Tarif de l’assurance moniteur d’équitation
Aucun tarif standard n’existe pour ce métier. Les assureurs construisent leur offre à partir de plusieurs facteurs.
- Chiffre d’affaires annuel : plus il est élevé, plus le volume d’activité et donc d’exposition augmente.
- Nature des activités déclarées : cours particuliers en manège couvert, randonnées en extérieur, compétitions encadrées et stages intensifs n’exposent pas aux mêmes risques.
- Effectif salarié : un moniteur qui emploie des cavaliers ou des palefreniers déclenche des obligations supplémentaires.
- Localisation et type de structure : intervenir dans un centre équestre tiers, dans un club associatif ou à son propre compte modifie l’exposition.
- Plafonds de garantie et franchise (la part du sinistre qui reste à votre charge) retenus au contrat.
- Historique de sinistralité : un passé chargé en réclamations fait monter la prime.
Quelle garantie intervient en cas de sinistre comme moniteur d’équitation ?
Un élève chute lors d’un cours de saut d’obstacles et se fracture le poignet. Sa famille engage votre responsabilité, estimant que la barre était trop haute pour son niveau. La RC Pro prend en charge la défense, puis l’indemnisation si votre responsabilité est retenue.
Un cheval que vous avez la garde pendant une leçon rue et blesse un spectateur appuyé à la barrière. Ce tiers n’est ni votre élève ni votre salarié. La responsabilité civile générale couvre ce type de dommages causés à des tiers dans le cadre de votre activité.
Votre van équin est vandalisé sur le parking d’un concours hippique : selle de compétition et filets dérobés. La multirisque professionnelle couvre le vol de matériels professionnels, sous réserve des conditions du contrat.
Un parent d’élève vous réclame le remboursement de frais vétérinaires après que son poney a été blessé lors d’un cours. La protection juridique finance votre défense et les frais de procédure, sans avoir à trancher sur le fond.
Indépendant, société ou salarié, quelles différences ?
En tant que moniteur indépendant (micro-entreprise ou entreprise individuelle), vous n’avez aucune couverture automatique si vous causez un dommage dans l’exercice de votre activité. Vous devez souscrire vous-même une RC Pro et une prévoyance.
Depuis le 15 mai 2022, le patrimoine personnel d’un entrepreneur individuel est séparé de son patrimoine professionnel. Mais si ce dernier ne suffit pas à couvrir une réclamation importante, la situation reste délicate.
Si vous exercez en société (SARL, SAS), c’est la personne morale qui est assurée. Votre responsabilité personnelle en tant que dirigeant peut toutefois être engagée en cas de faute de gestion.
Si vous êtes salarié d’un centre équestre, c’est l’employeur qui supporte la responsabilité civile liée à votre activité d’encadrement. Vous restez exposé à titre personnel en cas de faute détachable de vos fonctions. La prévoyance collective de l’employeur couvre vos arrêts de travail, mais son niveau peut être insuffisant.
Assurances obligatoires pour exercer comme moniteur d’équitation
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer comme moniteur d’équitation. Ni la RC Pro ni aucune autre garantie n’est rendue obligatoire par un texte réglementaire propre à ce métier.
Deux obligations légales s’appliquent néanmoins dans certains cas :
- Si vous employez des salariés dans le secteur privé, une mutuelle collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation employeur d’au moins 50 %.
- Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est obligatoire (ANI du 17 novembre 2017).
En pratique, les centres équestres qui font appel à des moniteurs indépendants exigent souvent la preuve d’une RC Pro avant toute intervention. Les fédérations sportives et les organisateurs de compétitions posent la même exigence. Ce n’est pas une obligation légale, mais un prérequis contractuel fréquent.
Bien choisir son assurance moniteur d’équitation
Déclarez précisément toutes vos activités : cours individuels, cours collectifs, randonnées extérieures, stages, interventions en compétition. Une activité non déclarée peut entraîner une exclusion de garantie au moment du sinistre.
Vérifiez le plafond de garantie en dommages corporels. Une blessure grave d’un cavalier peut générer des réclamations élevées sur plusieurs années.
Attention aux exclusions liées aux animaux. Certains contrats excluent explicitement les dommages causés par les équidés : lisez les conditions générales avant de signer.
En base réclamation (le mode de déclenchement le plus répandu pour une RC Pro, où c’est la date de la réclamation qui compte, pas celle du fait), vérifiez la durée de la garantie subséquente, c’est-à-dire la couverture qui continue après la fin du contrat pour des faits survenus pendant sa validité. La loi impose un minimum de 5 ans après résiliation, et 10 ans en cas de cessation d’activité.
La franchise est la somme qui reste à votre charge sur chaque sinistre. Une franchise élevée réduit la prime mais peut peser lourd sur un petit dommage matériel fréquent.
Les garanties essentielles de l’assurance moniteur d’équitation
RC Pro
La responsabilité civile professionnelle des moniteurs d’équitation couvre les dommages corporels, matériels et immatériels causés à vos élèves ou à des tiers dans le cadre de vos cours. C’est la garantie centrale de votre activité. Elle intervient si votre responsabilité est engagée après une chute, une blessure ou un dommage causé par un cheval sous votre garde.
RC Générale
La RC générale complète la RC Pro pour les dommages causés en dehors d’une prestation directe : un visiteur blessé dans votre espace de travail, un incident lors d’un événement que vous organisez. Elle couvre la responsabilité civile de l’entreprise dans son ensemble.
Protection Juridique Entreprise
La protection juridique entreprise finance votre défense en cas de litige avec un élève, un parent, un centre équestre ou un fournisseur. Elle prend en charge les honoraires d’avocat et les frais de procédure, sans se substituer à une indemnisation.
Multirisque Professionnelle
Si vous disposez d’un local, d’un bureau ou d’un espace de stockage pour votre matériel, la multirisque professionnelle couvre les dommages matériels (incendie, dégât des eaux, vol) sur vos équipements et vos biens professionnels.
Prévoyance TNS
Un arrêt de travail prolongé après une blessure (les moniteurs d’équitation sont eux-mêmes exposés aux chutes) prive un indépendant de revenus. La prévoyance TNS verse des indemnités journalières et peut couvrir vos frais généraux pendant l’indisponibilité.
Mutuelle TNS
Le régime général des travailleurs indépendants ne rembourse pas intégralement les soins. La mutuelle TNS complète ces remboursements, notamment pour les soins dentaires et optiques fréquemment sous-remboursés.
Questions fréquentes sur l’assurance moniteur d’équitation
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
