
Assurance agent de sécurité
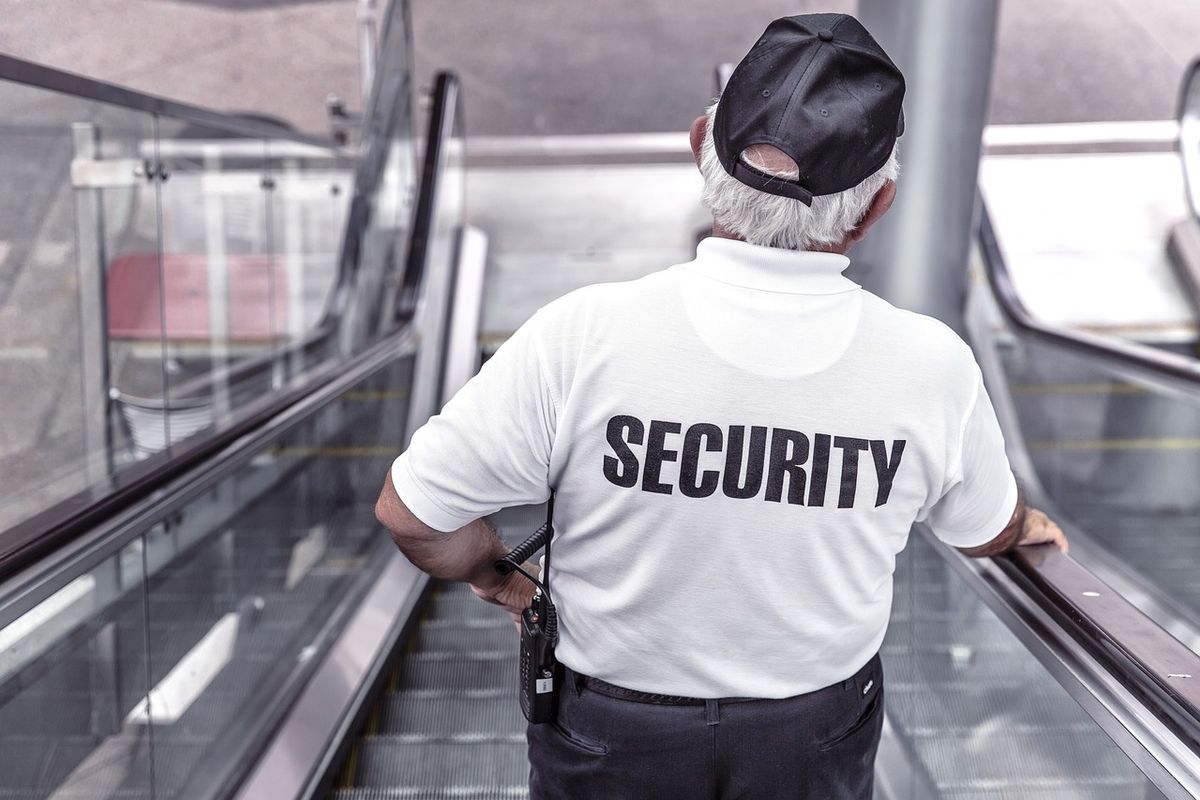
Un agent de sécurité interpelle un individu dans un centre commercial. La personne chute, se blesse et engage une réclamation contre la société qui l’emploie. Ce type de situation illustre pourquoi les garanties d’un agent de sécurité méritent une attention particulière.
Ce qui vous expose particulièrement
Une intervention qui tourne mal
Un agent peut blesser une personne ou endommager un bien pendant une intervention.
Protégez vous avec une RC Pro
Un vol que vous deviez empêcher
Un cambriolage ou une intrusion sur un site surveillé peut vous être reproché par votre client.
Protégez vous avec une RC Pro
Une mise en cause du dirigeant
Une faute de gestion peut vous être reprochée personnellement par un salarié, un associé ou un créancier.
Protégez vous avec une Responsabilité des Dirigeants (D&O)
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité d’agent de sécurité
L’agent de sécurité privée intervient sur des sites variés : sites industriels, centres commerciaux, événements, résidences privées. Chaque mission l’expose à des dommages corporels, matériels ou immatériels causés à des tiers.
Lors d’un contrôle d’accès, un geste mal interprété peut blesser un visiteur. Lors d’une ronde de nuit, une dégradation accidentelle d’un bien appartenant au client engage la responsabilité civile de l’intervenant.
Les agents qui assurent la télésurveillance ou la gestion d’alarmes s’exposent à un risque différent : une levée de doute tardive ou une erreur de procédure peut permettre un vol ou un incendie non détecté à temps. Le client se retourne alors contre la société de gardiennage.
Les déplacements fréquents entre sites multiplient les risques d’accidents de la route. Un agent blessé perd ses revenus ; sans prévoyance adaptée, l’arrêt de travail pèse directement sur sa situation financière.
Les missions impliquant la gestion de données d’accès ou de vidéosurveillance ajoutent une dimension de confidentialité : une divulgation, même involontaire, peut engager la responsabilité professionnelle de l’agent ou de son entreprise.
Assurances obligatoires pour exercer comme agent de sécurité
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer comme agent de sécurité privée. L’agrément délivré par le CNAPS (Conseil national des activités privées de sécurité) ne conditionne pas la souscription d’une RC Pro.
En pratique, les donneurs d’ordre et les clients professionnels exigent quasi systématiquement une attestation d’assurance avant toute mission. Sans elle, l’accès au site peut être refusé.
Si vous employez des salariés, deux obligations légales s’appliquent : la mutuelle entreprise (participation employeur d’au moins 50 %, obligatoire depuis le 1er janvier 2016) et, pour les cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire.
Pour un agent indépendant ou auto-entrepreneur, ces obligations collectives ne s’appliquent pas. La RC Pro reste fortement recommandée : sans elle, le patrimoine professionnel répond seul des dommages causés.
Quelles assurances souscrire comme agent de sécurité ?
RC Pro
La responsabilité civile professionnelle des agents de sécurité couvre les dommages corporels, matériels et immatériels causés à des tiers dans le cadre de l’activité. Elle intervient si un agent blesse un visiteur lors d’une interpellation, endommage du matériel sur site ou commet une erreur de procédure lors d’une levée de doute.
Le plafond de garantie doit être calibré selon la taille des clients et la nature des sites gardés : un contrat avec un site industriel ou un centre commercial expose à des réclamations bien plus élevées qu’une mission en résidence privée.
Multirisque Professionnelle
Si vous disposez de locaux (bureau, poste de supervision, salle de télésurveillance), la multirisque professionnelle couvre les dommages subis par vos propres biens : incendie, dégâts des eaux, vol du matériel de surveillance ou des équipements de communication.
Elle protège aussi votre responsabilité en tant qu’occupant vis-à-vis du bailleur et des tiers qui fréquentent vos locaux.
Perte d’exploitation
En cas d’incendie ou de dégât des eaux dans vos locaux professionnels, la perte d’exploitation indemnise la baisse de marge et les frais fixes qui continuent de courir pendant l’interruption d’activité. Elle intervient après un dommage matériel garanti, pas en cas d’indisponibilité du dirigeant.
Prévoyance TNS
Pour un agent de sécurité indépendant (TNS, travailleur non salarié), une blessure ou une maladie interrompt immédiatement l’activité et les revenus. La prévoyance TNS verse des indemnités journalières en cas d’arrêt et peut inclure une garantie invalidité ou décès.
L’activité physique et les horaires décalés propres au métier rendent cette garantie particulièrement utile à évaluer dès la souscription.
Protection Juridique Entreprise
Un litige avec un client sur le périmètre d’une mission, une contestation d’un rapport d’incident ou un différend prud’homal avec un agent salarié génèrent des frais de défense. La protection juridique entreprise finance ces coûts et accompagne dans les procédures.
Flotte Automobile
Les agents qui se déplacent avec plusieurs véhicules de service entre les sites peuvent regrouper leur couverture en flotte automobile. Ce contrat simplifie la gestion administrative et peut intégrer les véhicules de remplacement lors d’une immobilisation.
Prix d’une assurance agent de sécurité
Le chiffre d’affaires est la principale base de calcul de la prime de RC Pro pour ce métier. Plus il est élevé, plus l’exposition potentielle aux réclamations est large.
La nature des missions pèse aussi sur le prix : gardiennage statique de bureau, sécurité événementielle, agents armés, télésurveillance et vidéosurveillance ne présentent pas le même profil de risque aux yeux d’un assureur.
L’effectif salarié, l’historique de sinistralité, les plafonds de garantie choisis et le niveau de franchise (la somme restant à votre charge en cas de sinistre) influencent directement la cotisation.
La localisation des sites gardés et la présence de missions à l’étranger sont des facteurs supplémentaires que les assureurs examinent à la souscription.
Points de vigilance à la souscription
Déclarez toutes vos activités avec précision : un contrat souscrit pour du gardiennage statique peut exclure les interventions événementielles ou les missions avec agents armés si elles ne sont pas mentionnées.
Vérifiez que le plafond de garantie est cohérent avec la valeur des biens gardés ou la taille des sites clients. Un plafond trop bas laisse un solde de réclamation à votre charge.
En base réclamation (mode de déclenchement où la garantie couvre les réclamations présentées pendant la validité du contrat), vérifiez la reprise du passé inconnu et la durée de la garantie subséquente (qui couvre les réclamations après résiliation pour des faits survenus pendant le contrat).
Une exclusion fréquente concerne les dommages intentionnels ou les fautes lourdes. Lisez les conditions générales sur ce point, notamment si vos agents interviennent dans des contextes conflictuels.
Sinistres fréquents dans l’activité d’agent de sécurité
Un agent de sécurité en poste dans un centre commercial immobilise un individu suspecté de vol. La personne se blesse lors de l’intervention et dépose plainte. La RC Pro prend en charge les frais de défense et l’indemnisation du tiers si la responsabilité de l’agent est retenue.
Une société de gardiennage assure la surveillance d’un entrepôt. Un incendie se déclare pendant une ronde sans que l’alerte soit déclenchée à temps. Le client réclame la valeur des marchandises détruites. La RC Pro intervient sur la part de responsabilité imputable à la défaillance de surveillance.
Un agent indépendant spécialisé en télésurveillance subit une fracture lors d’une levée de doute. L’arrêt dure plusieurs semaines. Sans prévoyance TNS, aucune indemnité journalière ne compense la perte de revenus pendant cette période.
Un dégât des eaux survient dans les locaux d’une centrale de télésurveillance, endommageant les équipements informatiques. La multirisque professionnelle couvre le remplacement du matériel et, si un contrat de perte d’exploitation est souscrit, la baisse de marge pendant la remise en service.
Bien choisir son assurance agent de sécurité
Précisez dans le contrat la liste exacte de vos activités : gardiennage, télésurveillance, gestion d’alarmes, vidéosurveillance, sécurité événementielle. Une activité non déclarée peut motiver un refus d’indemnisation.
Comparez les exclusions relatives aux dommages causés lors d’interventions physiques : certains contrats les limitent strictement, d’autres les couvrent sous conditions.
Si vous cessez votre activité, la garantie subséquente (qui court après la fin du contrat pour des faits survenus pendant sa validité) doit durer au moins 10 ans selon la loi pour une cessation définitive d’activité d’une personne physique.
Pour un agent salarié qui crée sa propre structure, vérifiez que le contrat couvre bien votre activité en tant qu’employeur, pas seulement votre responsabilité opérationnelle.
FAQ assurance agent de sécurité
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
