
Assurance chirurgien esthétique
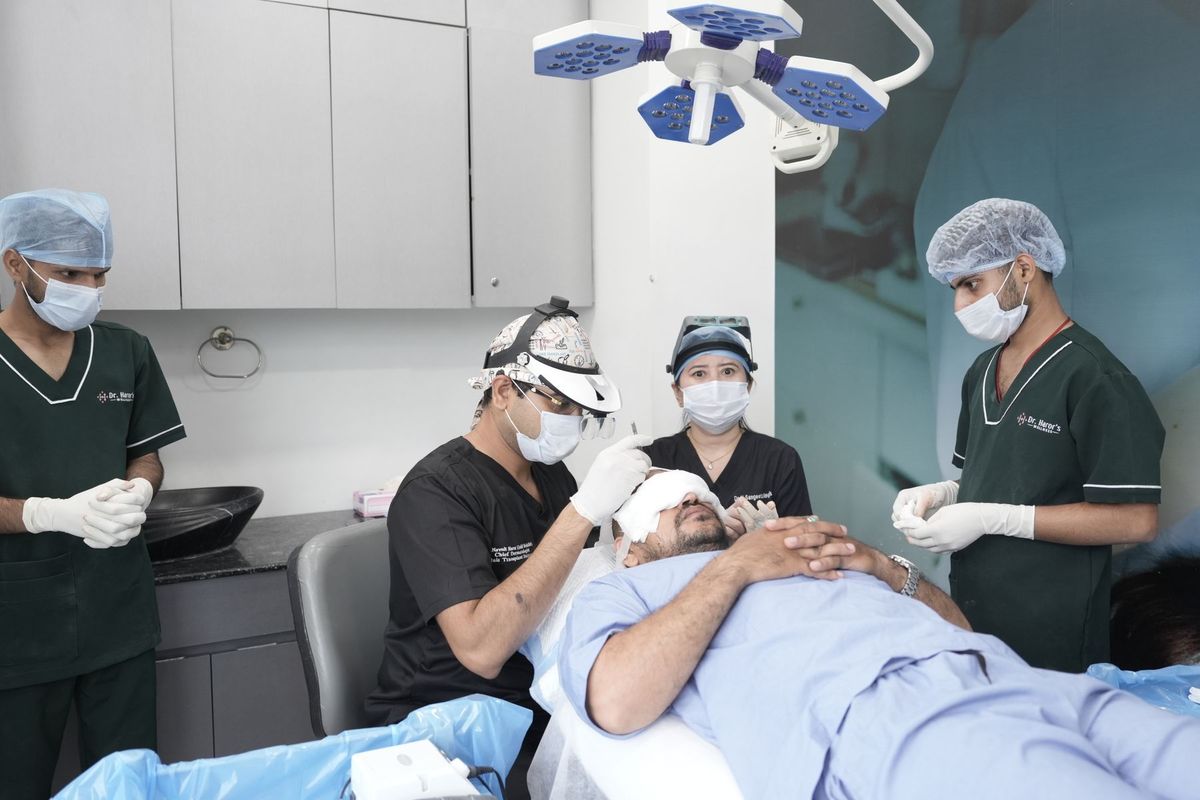
Un chirurgien esthétique réalise une rhinoplastie sans complication apparente. Trois mois après, le patient dépose une plainte pour préjudice esthétique persistant et engage une procédure devant la commission de conciliation. Sans contrat adapté, les frais de défense et l’indemnisation éventuelle reposent entièrement sur le praticien. C’est précisément ce type de mise en cause que l’assurance du chirurgien esthétique doit anticiper.
Ce qui vous expose particulièrement
Une erreur médicale
Un diagnostic tardif ou un geste mal exécuté peut causer un dommage corporel et entraîner une réclamation, parfois des années après l'acte.
Protégez vous avec une RC Pro
Un arrêt de travail
Si vous ne pouvez plus exercer, vos honoraires s'arrêtent alors que les charges du cabinet continuent de courir.
Protégez vous avec une Prévoyance TNS
Un sinistre au cabinet
Un incendie ou un dégât des eaux peut détruire votre matériel médical et rendre vos locaux inutilisables.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de chirurgien esthétique
La chirurgie plastique et esthétique cumule des sources de risques que peu d’autres spécialités médicales réunissent. Chaque intervention agit sur des tissus sains dans un but correctif ou embellissant, ce qui place la charge de la preuve sur le chirurgien dès qu’un résultat ne correspond pas aux attentes du patient. Les actes les plus fréquemment en cause sont la pose d’implants mammaires, la blépharoplastie, la liposuccion et les corrections cutanées du visage.
Les complications post-opératoires, même bien gérées, peuvent déboucher sur une réclamation si le patient estime que l’information préopératoire était incomplète. Le devoir d’information en chirurgie esthétique est particulièrement strict : un consentement mal documenté suffit à engager la responsabilité civile du médecin, indépendamment de la qualité technique de l’acte. Les dossiers médicaux, les photos pré et post-opératoires et les formulaires de consentement constituent donc des pièces à risque en cas de litige.
Les locaux du cabinet ou de la clinique privée exposent à des dommages matériels classiques (incendie, dégât des eaux, bris de matériel chirurgical). Un bloc opératoire immobilisé plusieurs jours prive le chirurgien de ses honoraires sans supprimer ses charges fixes. Les données de santé des patients, soumises au RGPD, font du cabinet une cible potentielle pour des attaques informatiques visant à exfiltrer ou bloquer des dossiers.
Cadre légal de l’assurance chirurgien esthétique
Le chirurgien esthétique exerce une profession médicale au sens du Code de la santé publique. À ce titre, la souscription d’une RC Pro des chirurgiens est une obligation légale posée par l’article L1142-2 du Code de la santé publique, issu de la loi Kouchner du 4 mars 2002. Le défaut d’assurance est sanctionné pénalement.
Deux règles encadrent ce contrat et ne sont pas négociables. Les plafonds de garantie ne peuvent pas être inférieurs à 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance, conformément à l’article R1142-4 du Code de la santé publique. Le contrat fonctionne obligatoirement en base réclamation (le sinistre est couvert si la réclamation est reçue pendant la validité du contrat), avec une garantie subséquente d’au moins 10 ans après la cessation d’activité, en application de l’article L251-2 du Code des assurances.
Si le chirurgien emploie des salariés, deux obligations supplémentaires s’appliquent : la complémentaire santé collective est obligatoire depuis le 1er janvier 2016 (article L911-7 du Code de la sécurité sociale), avec une participation patronale d’au moins 50 % ; pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est due en vertu de l’ANI du 17 novembre 2017.
Bien choisir son assurance chirurgien esthétique
Le premier point à vérifier est la liste des actes déclarés au contrat. Un chirurgien qui pratique à la fois la chirurgie reconstructrice après cancer du sein et des actes purement esthétiques doit s’assurer que les deux champs sont couverts : certains assureurs excluent la chirurgie esthétique non reconstructrice ou la soumettent à une surprime. Déclarer une activité incomplète expose à un refus de prise en charge.
Les plafonds légaux (8 millions par sinistre, 15 millions par an) sont des minimums : pour un chirurgien ayant un volume d’actes élevé ou pratiquant des interventions lourdes, des plafonds supérieurs sont souvent recommandés. La franchise, somme restant à la charge du praticien à chaque sinistre, doit être calibrée en fonction de la trésorerie du cabinet.
La garantie subséquente, qui couvre les réclamations présentées après la fin du contrat pour des actes réalisés pendant sa validité, est fixée à 10 ans minimum par la loi pour les professions de santé. Vérifiez également la reprise du passé inconnu : elle permet de couvrir une réclamation portant sur un acte antérieur à la souscription, à condition que le chirurgien n’en ait pas eu connaissance au moment de signer.
Les exclusions fréquentes à examiner portent sur les actes réalisés hors établissement agréé, les dépassements d’honoraires non déclarés et les actes expérimentaux. Un contrat dont les conditions particulières ne mentionnent pas explicitement la chirurgie esthétique purement esthétique (sans indication médicale) peut laisser le praticien sans couverture sur une partie significative de son activité.
Exemples de sinistres dans le métier de chirurgien esthétique
Un chirurgien pose des implants mammaires dans le cadre d’une augmentation esthétique. Deux ans après l’intervention, la patiente signale une asymétrie et un inconfort persistant, et dépose une réclamation devant la commission régionale de conciliation. L’expertise conclut à un défaut de positionnement. La RC Pro prend en charge les frais d’expertise, les honoraires de l’avocat et l’indemnisation accordée.
Lors d’une blépharoplastie des quatre paupières, un patient présente une lagophtalmie post-opératoire (fermeture incomplète de l’œil) nécessitant une reprise chirurgicale et des soins prolongés. La mise en cause porte sur un excès de résection cutanée. La RC Pro couvre le préjudice corporel et les frais de soins complémentaires pris en charge par la Sécurité sociale puis remboursés à celle-ci.
Un incendie dans la salle de réveil détruit du matériel d’anesthésie et contraint le chirurgien à annuler ses interventions pendant plusieurs semaines. La multirisque professionnelle couvre le remplacement du matériel ; la perte d’exploitation indemnise la baisse de marge brute pendant la période d’interruption.
Le système informatique du cabinet est chiffré par un rançongiciel : les dossiers patients, dont les photos pré et post-opératoires, sont inaccessibles pendant plusieurs jours. L’assurance cyber prend en charge les frais de remédiation, la notification aux patients concernés et les honoraires de défense en cas de plainte liée à la violation de données.
Combien coûte une assurance chirurgien esthétique ?
La cotisation d’une RC Pro pour un chirurgien esthétique est parmi les plus élevées des spécialités médicales, en raison de la nature des actes et du niveau de plafond légalement imposé. Plusieurs facteurs font varier le montant.
- Le volume et la nature des actes : un praticien qui réalise majoritairement des actes de chirurgie reconstructrice (sein, malformation congénitale, séquelles de brûlures) n’a pas le même profil de risque qu’un cabinet orienté chirurgie esthétique purement élective.
- Le mode d’exercice : libéral seul, cabinet de groupe ou structure salariée dans une clinique privée.
- L’historique de sinistralité : des réclamations antérieures, même clôturées, alourdissent la cotisation.
- Le chiffre d’affaires et le nombre de patients opérés par an.
- Les plafonds choisis au-delà des minimums légaux et le niveau de franchise.
- La localisation : les cabinets situés dans des zones à forte densité de litiges médicaux peuvent faire face à des tarifs différents selon les assureurs.
Les garanties essentielles de l’assurance chirurgien esthétique
RC Pro
La RC Pro médicale du chirurgien est la pierre angulaire du dispositif. Elle couvre les dommages corporels, matériels et immatériels causés aux patients à l’occasion des actes de chirurgie plastique et esthétique, y compris les frais de défense devant les juridictions civiles, pénales et ordinales.
Protection juridique entreprise
La protection juridique prend en charge les honoraires d’avocat et les frais de procédure dans les litiges qui ne relèvent pas directement de la RC Pro : conflit avec un bailleur, litige social avec un salarié du cabinet, contestation d’un redressement fiscal ou d’une décision ordinale. Elle finance la défense, non l’indemnisation d’un tiers.
Prévoyance TNS
Un arrêt de travail prolongé pour maladie ou accident prive le chirurgien libéral de ses honoraires sans supprimer ses charges. La prévoyance TNS du chirurgien verse des indemnités journalières à partir du délai de franchise choisi, et peut inclure une garantie invalidité et décès. C’est le filet de sécurité indispensable pour tout praticien dont les revenus dépendent de sa capacité opératoire.
Multirisque professionnelle
Elle protège les locaux du cabinet ou du bloc opératoire contre l’incendie, le dégât des eaux, le vol et le bris de matériel chirurgical. Elle peut être complétée par une garantie perte d’exploitation qui indemnise les frais fixes et la perte de marge pendant l’interruption d’activité consécutive à un sinistre matériel garanti.
Cyber
Les dossiers patients d’un chirurgien esthétique contiennent des données de santé et des photographies à caractère intime, ce qui en fait une cible particulièrement sensible. L’assurance cyber couvre les frais de remédiation informatique, la notification obligatoire à la CNIL et aux patients, et la défense en cas de réclamation de tiers liée à une violation de données.
Mutuelle TNS
La mutuelle TNS complète les remboursements de la Sécurité sociale pour les soins courants du chirurgien lui-même. Pour un praticien libéral, elle reste distincte de la complémentaire collective qu’il doit proposer à ses salariés.
Indépendant, société ou salarié, quelles différences ?
Un chirurgien esthétique libéral exerce sous sa responsabilité personnelle et doit souscrire lui-même son contrat de RC Pro, sa prévoyance et sa mutuelle. Ses revenus relèvent du régime des travailleurs indépendants (Sécurité sociale des indépendants, anciennement RSI), ce qui rend la prévoyance complémentaire d’autant plus utile que les indemnités journalières du régime obligatoire sont calculées sur une base forfaitaire souvent insuffisante.
En exercice en société (SEL, SAS, SARL), la RC Pro peut être souscrite au nom de la structure, mais le chirurgien associé doit vérifier que sa responsabilité personnelle est bien incluse dans le contrat, notamment pour les actes qu’il réalise en dehors des locaux sociaux. La responsabilité des dirigeants (D&O) peut compléter le dispositif si la société emploie des salariés ou contracte des engagements financiers significatifs.
Un chirurgien salarié d’une clinique privée ou d’un établissement public bénéficie en principe de la couverture RC Pro de son employeur pour les actes réalisés dans le cadre de son contrat de travail. Il doit néanmoins vérifier que les actes effectués en dehors de cet établissement (consultations privées, gardes dans un autre établissement) sont bien couverts, faute de quoi une assurance personnelle reste nécessaire.
Vos questions sur l’assurance chirurgien esthétique
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
