
Assurance ergothérapeute
L’ergothérapeute libéral est soumis à une obligation légale d’assurance en responsabilité civile professionnelle. Au-delà de cette base, la prévoyance et la protection des locaux complètent une couverture adaptée à l’exercice quotidien.
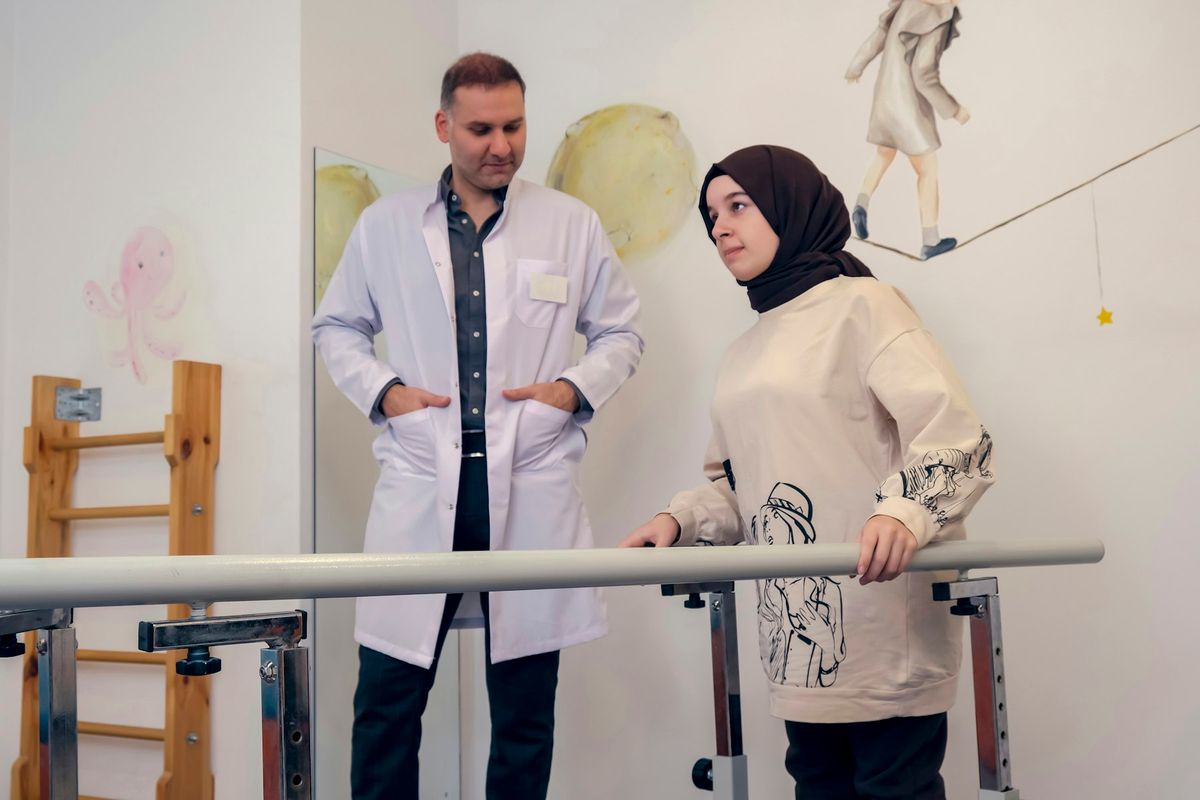
Ce qui vous expose particulièrement
Une manipulation qui blesse
Un geste, un exercice ou un conseil inadapté peut aggraver l'état d'un patient et entraîner une réclamation.
Protégez vous avec une RC Pro
Un arrêt de travail
Votre activité repose sur votre présence : une maladie ou un accident interrompt vos revenus du jour au lendemain.
Protégez vous avec une Prévoyance TNS
Un sinistre au cabinet
Un dégât des eaux, un incendie ou un vol peut détruire votre matériel et vous obliger à fermer.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Risques professionnels du métier d’ergothérapeute
L’ergothérapie repose sur des séances de réadaptation auprès de personnes présentant des troubles moteurs, cognitifs ou sensoriels : enfants en développement, adultes après un accident vasculaire cérébral, personnes âgées en perte d’autonomie. Chaque séance implique une manipulation physique du patient, des conseils sur les aides techniques et une adaptation de l’environnement de vie ou de travail. Un geste mal calibré lors d’un transfert, un conseil d’aménagement du poste de travail mal adapté ou une chute du patient dans le cabinet peuvent engager la responsabilité de l’ergothérapeute.
Les séances peuvent se dérouler en cabinet, au domicile du patient, dans un centre de soins ou un établissement scolaire. Les déplacements fréquents exposent à des accidents de trajet avec le véhicule professionnel. Le cabinet contient du matériel thérapeutique, des dossiers patients et des équipements informatiques dont la perte ou la destruction interrompt l’activité. La collecte de données médicales personnelles soumet également l’ergothérapeute aux exigences du RGPD.
Quelle garantie intervient en cas de sinistre comme ergothérapeute ?
Un ergothérapeute accompagnant la réadaptation d’un adulte hémiplégique réalise un bilan de l’environnement domiciliaire et préconise l’installation d’une rampe d’accès. La rampe est posée conformément aux préconisations, mais le patient chute lors d’une première utilisation. Sa famille met en cause le conseil thérapeutique. La RC Pro des ergothérapeutes prend en charge la défense et, si la responsabilité est retenue, l’indemnisation du patient.
Un ergothérapeute libéral intervenant auprès d’enfants avec troubles de l’attention tient des dossiers numériques sur un ordinateur portable. Celui-ci est volé lors d’un déplacement en centre scolaire. La multirisque professionnelle couvre le remplacement du matériel ; une garantie cyber prend en charge la notification aux patients concernés et les frais de remédiation liés à la violation de données médicales.
Après une immobilisation de plusieurs semaines consécutive à une opération, un ergothérapeute libéral ne peut plus assurer ses séances. La prévoyance TNS verse des indemnités journalières couvrant la perte de revenus, tandis qu’une garantie frais généraux permanents prend en charge les charges fixes du cabinet pendant l’arrêt.
Critères de choix d’une assurance ergothérapeute
Le contrat de RC Pro doit lister explicitement l’ergothérapie parmi les activités couvertes, y compris les interventions à domicile et les bilans environnementaux. Un contrat rédigé pour les professions paramédicales en général peut exclure certaines techniques spécifiques à l’ergothérapie, comme l’adaptation du poste de travail ou les séances en milieu scolaire.
Plusieurs points méritent une attention particulière :
- Plafonds : la loi impose au moins 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance (article R1142-4 du Code de la santé publique).
- Garantie subséquente : le contrat fonctionne obligatoirement en base réclamation avec une garantie subséquente d’au moins 10 ans après la cessation d’activité (article L251-2 du Code des assurances).
- Reprise du passé inconnu : la loi prévoit que le contrat couvre les réclamations portant sur des faits antérieurs à la souscription, à condition que l’assuré n’en ait pas eu connaissance à la date de signature.
- Exclusions fréquentes : les soins réalisés hors du champ de la formation initiale, les prestations de conseil en aménagement sans lien direct avec la prise en charge thérapeutique, ou les activités de formation sont parfois exclues si elles ne sont pas déclarées.
Cadre légal de l’assurance ergothérapeute
L’ergothérapeute est un auxiliaire médical au sens du Code de la santé publique. À ce titre, la loi Kouchner du 4 mars 2002 (article L1142-2 du Code de la santé publique) lui impose de souscrire une RC Pro avant tout exercice libéral. Le défaut d’assurance est sanctionné pénalement.
Le contrat doit obligatoirement fonctionner en base réclamation (le sinistre est couvert à la date où la réclamation est formulée, non à la date du fait générateur), avec une garantie subséquente d’au moins 10 ans après la cessation d’activité. Les plafonds minimaux légaux sont de 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance.
Si l’ergothérapeute emploie des salariés, deux obligations s’ajoutent : une complémentaire santé collective avec participation de l’employeur d’au moins 50 %, et, pour les cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire. Aucune autre assurance professionnelle n’est imposée par la loi, mais les établissements de soins, les centres médico-sociaux et les bailleurs de locaux exigent généralement une multirisque professionnelle avant toute intervention ou installation.
Tarif de l’assurance ergothérapeute
Le niveau de chiffre d’affaires reste le premier facteur de tarification : plus les séances sont nombreuses et la patientèle étendue, plus l’exposition au risque augmente. Les autres éléments pris en compte par les assureurs sont :
- La nature des prises en charge (neurologie, gériatrie, pédiatrie, réadaptation post-chirurgicale) et les techniques pratiquées.
- Le lieu d’exercice : cabinet seul, cabinet de groupe, déplacements à domicile ou en établissement.
- Les plafonds et franchises retenus.
- L’historique de sinistralité du praticien.
- La présence de salariés et leur nombre.
Un exercice exclusivement en cabinet avec une patientèle stable présente un profil différent d’un ergothérapeute intervenant dans plusieurs structures et réalisant des bilans d’aménagement du poste de travail en entreprise.
Les contrats à prévoir pour exercer comme ergothérapeute
RC Pro
Obligatoire, c’est le socle de toute couverture. Elle répond des dommages corporels causés à un patient lors d’une séance d’ergothérapie, d’un bilan à domicile ou d’un conseil thérapeutique mal adapté. Les plafonds légaux minimaux s’imposent à l’assureur.
Prévoyance TNS
Un arrêt de travail prolongé suspend immédiatement les revenus d’un libéral. La prévoyance TNS verse des indemnités journalières à partir d’un délai de carence fixé au contrat et peut inclure une garantie frais généraux permanents pour maintenir les charges du cabinet pendant l’indisponibilité.
Mutuelle TNS
Le régime général des travailleurs indépendants rembourse les soins médicaux sur la base des tarifs de la Sécurité sociale des indépendants. La mutuelle TNS complète cette prise en charge, notamment pour l’hospitalisation ou les soins dentaires et optiques.
Multirisque professionnelle
Elle couvre le matériel thérapeutique, le mobilier et les équipements informatiques du cabinet contre l’incendie, le dégât des eaux, le vol ou le bris. Elle inclut généralement une responsabilité civile exploitation pour les dommages causés à des tiers dans les locaux.
Cyber
Les dossiers patients contiennent des données médicales sensibles. Une fuite ou une attaque entraîne une obligation de notification à la CNIL et aux patients concernés, ainsi que des frais de remédiation que la garantie cyber prend en charge.
Protection juridique entreprise
En cas de litige avec un patient, un bailleur ou un organisme de prise en charge, la protection juridique entreprise finance les frais de défense et l’assistance d’un avocat spécialisé.
Vos questions sur l’assurance ergothérapeute
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
