
Assurance sage-femme
La responsabilité civile professionnelle est obligatoire pour toute sage-femme exerçant en libéral, avec des plafonds de garantie fixés par la loi. La prévoyance, elle, protège vos revenus si un arrêt de travail vous empêche d’exercer.
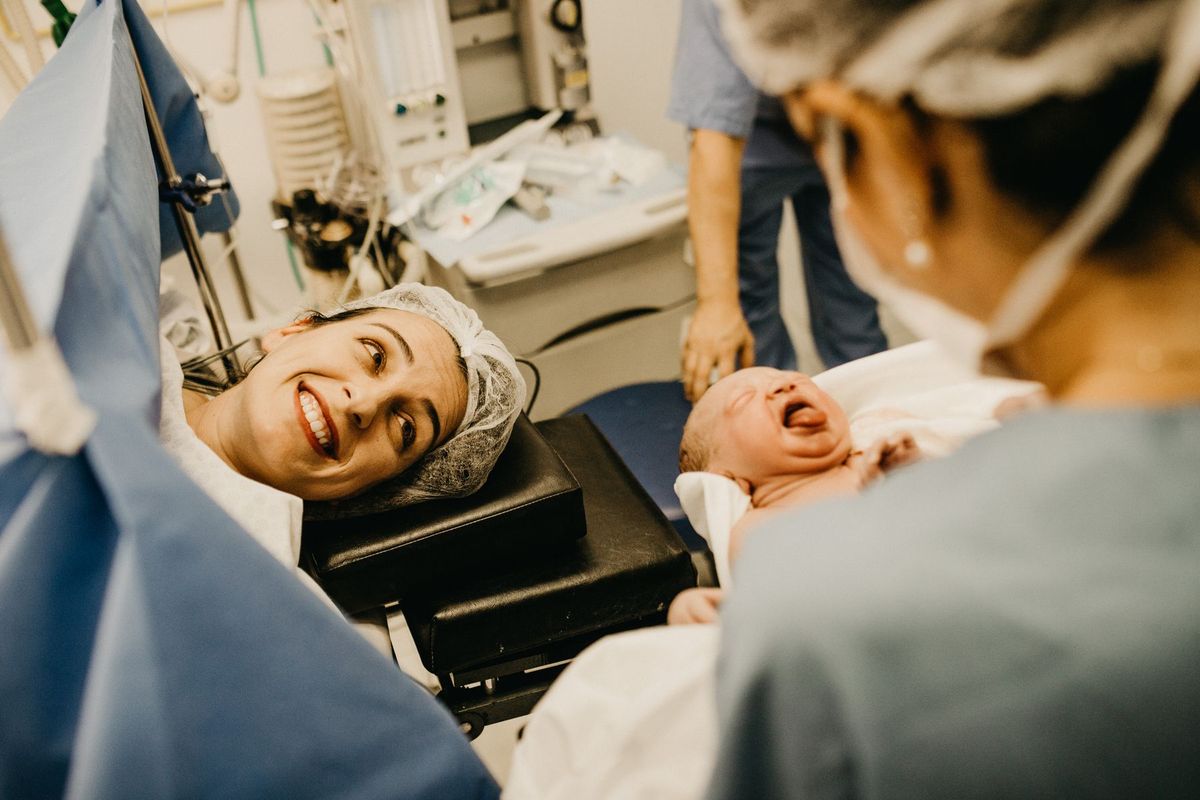
Ce qui vous expose particulièrement
Une erreur de soin
Une erreur de dosage, une injection mal réalisée ou la chute d'une personne aidée peut avoir des conséquences graves.
Protégez vous avec une RC Pro
Un dommage au domicile
En intervenant chez la personne, vous pouvez casser ou abîmer un bien qui lui appartient.
Protégez vous avec une RC Pro
Un arrêt de travail
Sans vous, les tournées s'arrêtent : une maladie ou un accident interrompt vos revenus du jour au lendemain.
Protégez vous avec une Prévoyance TNS
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exemples de sinistres dans le métier de sage-femme
Une sage-femme libérale réalise un suivi de grossesse à domicile. Elle ne détecte pas à temps un retard de croissance intra-utérin, et les parents mettent en cause sa responsabilité civile après la naissance. La RCP des sages-femmes prend en charge la défense et l’indemnisation du préjudice subi par le tiers.
Lors d’un accouchement à domicile, une complication néonatale survient. Une procédure judiciaire est engagée plusieurs années après les faits. Le contrat de responsabilité civile professionnelle, fonctionnant en base réclamation (le sinistre est couvert à la date où la réclamation est formulée, et non à la date de l’acte), couvre cette situation à condition que la garantie soit active au moment de la plainte.
Une sage-femme se blesse en se déplaçant entre deux patientes. Immobilisée pendant plusieurs semaines, elle ne peut plus consulter ni réaliser d’échographies. Sa prévoyance TNS déclenche le versement d’indemnités journalières pour maintenir ses revenus durant l’arrêt de travail.
Un dossier patient numérique est compromis à la suite d’une intrusion informatique dans le cabinet. Les données de santé de plusieurs patientes sont exposées. Une assurance cyber prend en charge la notification aux personnes concernées, les frais de remédiation et la défense face aux réclamations de tiers.
Risques professionnels du métier de sage-femme
Les sages-femmes libérales réalisent des actes médicaux à fort enjeu : suivi prénatal, accouchement, rééducation périnéale, pose de contraceptifs, échographies obstétricales, vaccination et, depuis la réforme de 2023, prescriptions élargies. Chaque acte peut engager la responsabilité civile de la praticienne si un dommage corporel en résulte.
Les déplacements au domicile des patientes exposent à des accidents de trajet, avec un véhicule professionnel ou personnel utilisé à titre professionnel. Le matériel portable (échographe, monitoring) peut être endommagé ou volé lors de ces déplacements.
La tenue d’un dossier médical informatisé et la transmission de données de santé sensibles créent un risque cyber : fuite de données, rançongiciel, accès non autorisé. Une violation peut engager la responsabilité professionnelle de la sage-femme devant la CNIL et devant ses patientes.
En cas d’arrêt de travail prolongé pour maladie, accident ou maternité, les revenus d’une sage-femme libérale s’interrompent rapidement. La Sécurité sociale des indépendants offre une couverture de base, souvent insuffisante pour maintenir le niveau de vie et couvrir les frais fixes du cabinet.
Cadre légal de l’assurance sage-femme
La sage-femme est une profession médicale au sens du Code de la santé publique. À ce titre, la responsabilité civile professionnelle est obligatoire pour toute sage-femme exerçant à titre libéral, en application de l’article L1142-2 du Code de la santé publique (loi Kouchner du 4 mars 2002). Le défaut d’assurance est sanctionné pénalement.
Deux règles encadrent ce contrat. Les plafonds de garantie ne peuvent pas être inférieurs à 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance (article R1142-4 du Code de la santé publique). Le contrat fonctionne obligatoirement en base réclamation, avec une garantie subséquente (couverture des réclamations formulées après la fin du contrat, pour des actes antérieurs) d’au moins 10 ans après la cessation d’activité (article L251-2 du Code des assurances).
Si vous employez des salariés, une complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation patronale d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A est également obligatoire. Les sages-femmes libérales sans salarié ne sont soumises à aucune de ces deux obligations.
Les garanties essentielles de l’assurance sage-femme
RC Pro
C’est la garantie légalement obligatoire pour les sages-femmes libérales. Elle couvre les dommages corporels, matériels et immatériels causés à une patiente, à un nouveau-né ou à un tiers dans le cadre de votre activité professionnelle. Vérifiez que le contrat respecte les plafonds légaux et couvre l’ensemble de vos actes déclarés, y compris les échographies et les actes de gynécologie.
Prévoyance TNS
La prévoyance TNS des sages-femmes couvre l’arrêt de travail, l’invalidité et le décès. Elle complète les indemnités journalières versées par la Sécurité sociale des indépendants, dont le niveau de base peut être insuffisant pour maintenir votre activité et honorer vos charges fixes. Certains contrats prévoient une garantie frais généraux permanents, adaptée aux cabinets libéraux.
Mutuelle TNS
La mutuelle TNS améliore le remboursement de vos propres soins de santé, en complément du régime obligatoire. Elle peut inclure une sur-complémentaire santé si votre couverture de base laisse des restes à charge importants.
Protection juridique entreprise
Elle finance votre défense devant les juridictions ordinales, pénales ou civiles, indépendamment de la RCP. Elle prend en charge les honoraires d’avocat et les frais de procédure dans les litiges liés à votre activité professionnelle.
Cyber
Face aux données de santé stockées et transmises, une assurance cyber couvre les frais de remédiation après une intrusion, la notification des patientes concernées et la défense face aux réclamations. Elle ne couvre pas les amendes administratives.
Multirisque professionnelle
Si vous exercez dans un cabinet, la multirisque professionnelle protège vos locaux, votre matériel médical et vos équipements contre l’incendie, le dégât des eaux et le vol.
Critères de choix d’une assurance sage-femme
La liste exhaustive des actes déclarés au contrat détermine la couverture réelle : suivi prénatal, accouchement à domicile, rééducation périnéale, échographies, actes de gynécologie et prescriptions doivent figurer explicitement, sans quoi un sinistre lié à un acte non déclaré peut être refusé.
Les plafonds légaux constituent un plancher : certains assureurs proposent des plafonds supérieurs, ce qui peut être pertinent pour les sages-femmes réalisant des accouchements à domicile, où le risque de dommage grave est plus direct.
La franchise (la part du sinistre restant à votre charge) varie selon les contrats. Une franchise élevée réduit la prime mais peut peser sur votre trésorerie en cas de réclamation.
La garantie subséquente de 10 ans après la cessation d’activité est imposée par la loi pour les professions de santé : vérifiez qu’elle figure bien dans les conditions générales et qu’elle n’est pas réduite à 5 ans par erreur de rédaction.
Les exclusions fréquentes à examiner concernent les actes réalisés hors territoire français, les activités d’enseignement ou de formation, et les interventions sans prescription ou hors champ de compétence légale des sages-femmes.
Combien coûte une assurance sage-femme ?
Le montant de la prime dépend de plusieurs facteurs propres à votre situation. Le volume et la nature de vos actes sont déterminants : une sage-femme pratiquant des accouchements à domicile présente un profil différent de celle qui se consacre exclusivement au suivi prénatal et à la rééducation.
Le chiffre d’affaires annuel, le nombre de patientes suivies, la présence de salariés et la localisation géographique influencent également le tarif proposé par les assureurs. L’historique de sinistralité du contrat précédent peut jouer sur la prime lors du renouvellement.
Les plafonds de garantie choisis au-delà du minimum légal, le niveau de franchise et les garanties optionnelles (cyber, protection juridique, prévoyance) font varier le coût global. Demandez plusieurs devis en décrivant précisément l’ensemble de vos activités.
Questions fréquentes sur l’assurance sage-femme
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
