
Assurance chirurgien-dentiste
Un chirurgien-dentiste pose un implant en toute rigueur. Deux ans plus tard, le patient signale une ostéonécrose et met en cause la technique opératoire. La mise en cause déclenche une procédure longue, coûteuse, et votre activité libérale en subit les conséquences directes. C’est précisément pour ce type de situation que l’assurance professionnelle d’un chirurgien-dentiste doit être construite avec soin.
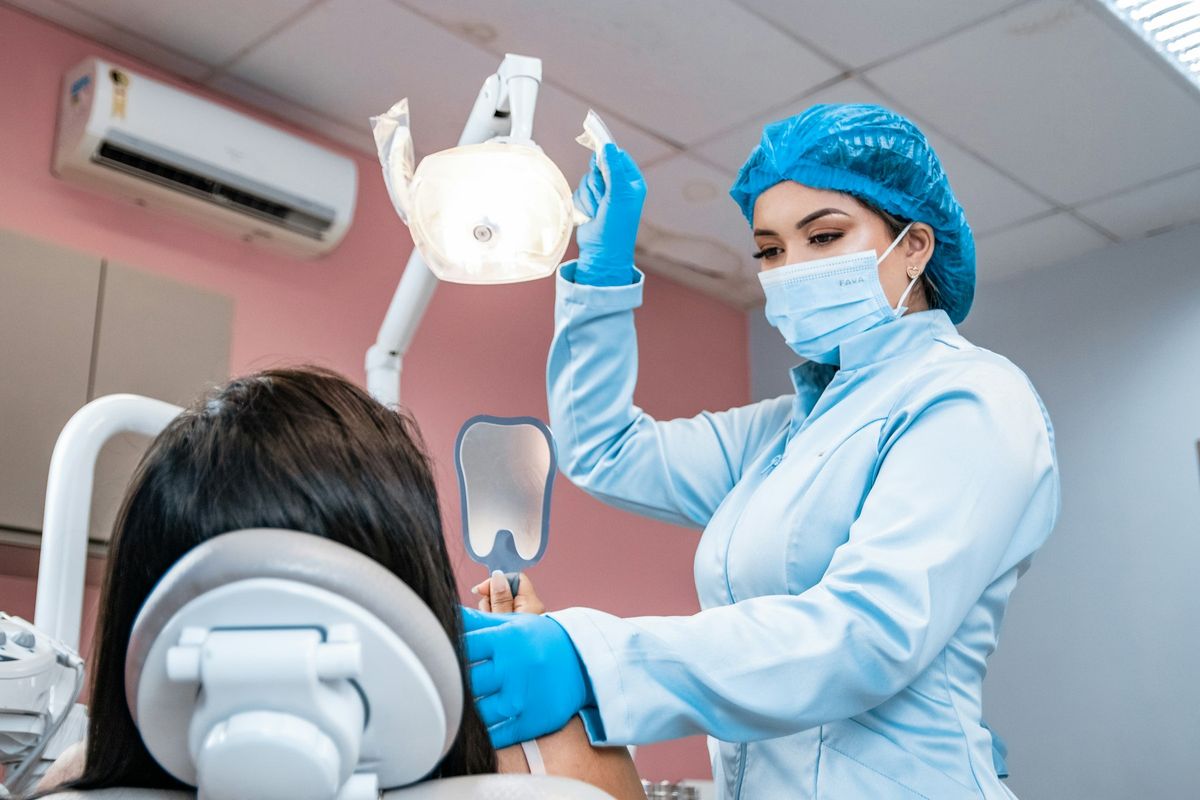
Ce qui vous expose particulièrement
Un acte qui se complique
Une pose d'implant, une extraction ou une prothèse peut laisser une lésion durable et engager votre responsabilité.
Protégez vous avec une RC Pro
Un arrêt de travail
Une blessure à la main ou au poignet suffit à vous empêcher d'exercer, alors que les charges du cabinet continuent de courir.
Protégez vous avec une Prévoyance TNS
Un matériel hors d'usage
Fauteuil, imagerie, stérilisation : un sinistre dans le cabinet peut immobiliser votre activité plusieurs semaines.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Prévoyance TNS
La prévoyance TNS (travailleur non salarié) compense la perte de revenus en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse aux indépendants, professions libérales et dirigeants non salariés dont la protection sociale de base reste limitée.
Dès 35 € par mois

Plan d'Épargne Retraite (PER)
Le Plan d'Épargne Retraite (PER) est un contrat d'épargne à long terme qui vous permet de constituer un capital ou une rente pour votre retraite, tout en bénéficiant d'un avantage fiscal sur les versements. Il s'adresse aux dirigeants, professions libérales, TNS et chefs d'entreprise.
Dès 50 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de chirurgien-dentiste
Le chirurgien-dentiste réalise des actes à fort potentiel de dommages corporels : extractions, chirurgie osseuse, implantologie, endodontie, pose de prothèses fixes. Chaque geste engage sa responsabilité civile professionnelle envers le patient.
Les risques prothétiques sont fréquents : une couronne mal ajustée provoque une atteinte parodontale, une prothèse amovible entraîne des troubles de l’articulation temporo-mandibulaire. Le lien de causalité entre l’acte dentaire et le préjudice est souvent contesté, ce qui allonge les procédures.
Le cabinet lui-même concentre des risques matériels importants. Un fauteuil dentaire, un panoramique numérique, un cone beam ou un autoclave représentent chacun plusieurs dizaines de milliers d’euros. Un incendie ou un dégât des eaux peut immobiliser le cabinet plusieurs semaines.
Les données de santé des patients sont des données sensibles au sens du RGPD. Une cyberattaque ciblant le logiciel de gestion du cabinet expose le praticien à des réclamations de patients et à des frais de remédiation.
Enfin, un chirurgien-dentiste qui se déplace entre plusieurs sites ou réalise des vacations en clinique privée multiplie les contextes d’exercice et donc les périmètres de responsabilité à couvrir.
Obligations d’assurance du métier de chirurgien-dentiste
La RC Pro est une obligation légale pour le chirurgien-dentiste exerçant à titre libéral. La loi Kouchner du 4 mars 2002 (article L1142-2 du Code de la santé publique) impose cette couverture à toute profession médicale, dont le chirurgien-dentiste fait partie.
Deux règles chiffrées encadrent ce contrat. Les plafonds de garantie ne peuvent pas être inférieurs à 8 millions d’euros par sinistre et 15 millions d’euros par année d’assurance (article R1142-4 du Code de la santé publique). Le contrat fonctionne obligatoirement en base réclamation (le sinistre est couvert à la date où la réclamation est formulée, et non à la date de l’acte), avec une garantie subséquente d’au moins 10 ans après la cessation d’activité (article L251-2 du Code des assurances).
Si vous employez des salariés dans votre cabinet, deux obligations supplémentaires s’appliquent : la complémentaire santé collective depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %, et, pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A.
Aucune autre assurance n’est imposée par la loi pour ce métier, hors véhicule. Cela ne signifie pas que les autres garanties sont facultatives en pratique : les cliniques et établissements de santé exigent souvent une attestation d’assurance avant toute vacation.
Quelles assurances souscrire comme chirurgien-dentiste ?
RC Pro
C’est la garantie centrale, obligatoire. Elle couvre les dommages corporels, matériels et immatériels causés aux patients et aux tiers dans le cadre de votre activité professionnelle. Vérifiez que le contrat couvre bien l’implantologie, la chirurgie osseuse et les actes sous sédation consciente si vous les pratiquez : certains contrats les excluent ou les soumettent à une franchise majorée.
Protection juridique entreprise
Elle finance votre défense en cas de mise en cause pénale ou disciplinaire devant l’Ordre. Elle prend en charge les honoraires d’avocat et d’experts, indépendamment de la RC Pro. Pour un chirurgien-dentiste, les procédures ordinales liées à un acte contesté peuvent durer plusieurs années.
Multirisque professionnelle
Elle couvre les locaux du cabinet contre l’incendie, le dégât des eaux, le vol et le vandalisme, ainsi que le matériel dentaire professionnel. Une garantie bris de machine dédiée aux équipements dentaires coûteux (cone beam, laser, système de CAO/FAO) peut compléter ce contrat.
Perte d’exploitation
En cas de sinistre matériel garanti (incendie, dégât des eaux) qui ferme le cabinet, cette garantie indemnise la perte de chiffre d’affaires et les frais fixes pendant la période d’interruption. Elle ne couvre pas votre arrêt de travail pour maladie ou accident : cela relève de la prévoyance.
Prévoyance TNS
Si vous exercez en libéral sans salariat, le régime général des indépendants couvre insuffisamment une longue incapacité de travail. Une garantie couvrant vos indemnités journalières, votre invalidité et votre décès protège votre cabinet et vos proches. La garantie frais généraux permanents, souvent incluse, prend en charge les charges fixes du cabinet pendant votre arrêt.
Cyber
Un cabinet dentaire stocke des milliers de dossiers médicaux. Une attaque par rançongiciel ou une fuite de données déclenche une obligation de notification à la CNIL et aux patients concernés, avec des frais de gestion de crise significatifs. L’assurance cyber couvre ces frais ainsi que les réclamations de tiers.
Comment choisir son assurance chirurgien-dentiste ?
Déclarez précisément l’ensemble de vos actes au contrat. Un chirurgien-dentiste qui pratique l’implantologie ou la chirurgie osseuse exerce des actes à risque de dommages corporels graves : une déclaration incomplète peut entraîner une exclusion de garantie au moment du sinistre.
Vérifiez le plafond par sinistre et par année : la loi fixe des minima, mais certains actes complexes (implantologie multiple, chirurgie reconstructrice) peuvent générer des préjudices qui justifient des plafonds supérieurs.
Attention à la reprise du passé inconnu : en base réclamation, votre nouveau contrat doit couvrir les actes antérieurs à la souscription dont vous n’aviez pas connaissance au moment de signer. C’est un droit prévu par la loi (article L124-5 du Code des assurances), mais vérifiez qu’il n’est pas contractuellement restreint.
Si vous changez d’assureur, la garantie subséquente de votre ancien contrat (10 ans minimum) couvre les réclamations tardives sur des actes déjà réalisés. Ne résiliez jamais un contrat RC Pro sans vous assurer que cette continuité est bien en place.
Prix d’une assurance chirurgien-dentiste
Plusieurs facteurs influencent la cotisation :
- Le chiffre d’affaires ou les honoraires annuels du cabinet
- Les actes pratiqués : l’implantologie, la chirurgie osseuse et la sédation consciente sont tarifés plus haut que les actes conservateurs
- Le mode d’exercice : libéral seul, cabinet de groupe, vacations en clinique
- L’ancienneté et l’historique de sinistralité du praticien
- Les plafonds de garantie retenus au-delà des minima légaux
- La franchise choisie : une franchise plus élevée réduit la prime mais augmente votre reste à charge en cas de sinistre
- La localisation du cabinet, qui influe sur la multirisque professionnelle
Sinistres types du métier de chirurgien-dentiste
Un chirurgien-dentiste réalise une extraction de dent de sagesse incluse. Le patient développe une paresthésie du nerf alvéolaire inférieur. Il engage une procédure en responsabilité médicale. La RC Pro prend en charge l’expertise judiciaire, les honoraires d’avocat et l’indemnisation du patient si la faute est retenue.
Un cabinet dentaire subit un dégât des eaux la nuit, provenant d’une canalisation encastrée. Le panoramique numérique et le système de CAO/FAO sont hors service. La multirisque professionnelle couvre le remplacement du matériel ; la perte d’exploitation indemnise la baisse de recettes pendant la fermeture.
Un praticien reçoit un signalement de l’Ordre suite à une plainte d’un patient contestant la facturation d’une prothèse non remboursée. La procédure ordinale dure dix-huit mois. La protection juridique entreprise finance les honoraires d’avocat tout au long de la procédure.
Le logiciel de gestion du cabinet est chiffré par un rançongiciel. Les dossiers de plusieurs centaines de patients sont inaccessibles. L’assurance cyber finance la cellule de crise, la remédiation informatique et la notification réglementaire aux patients et à la CNIL.
Questions fréquentes sur l’assurance chirurgien-dentiste
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
