
Assurance antinuisible / dératisation
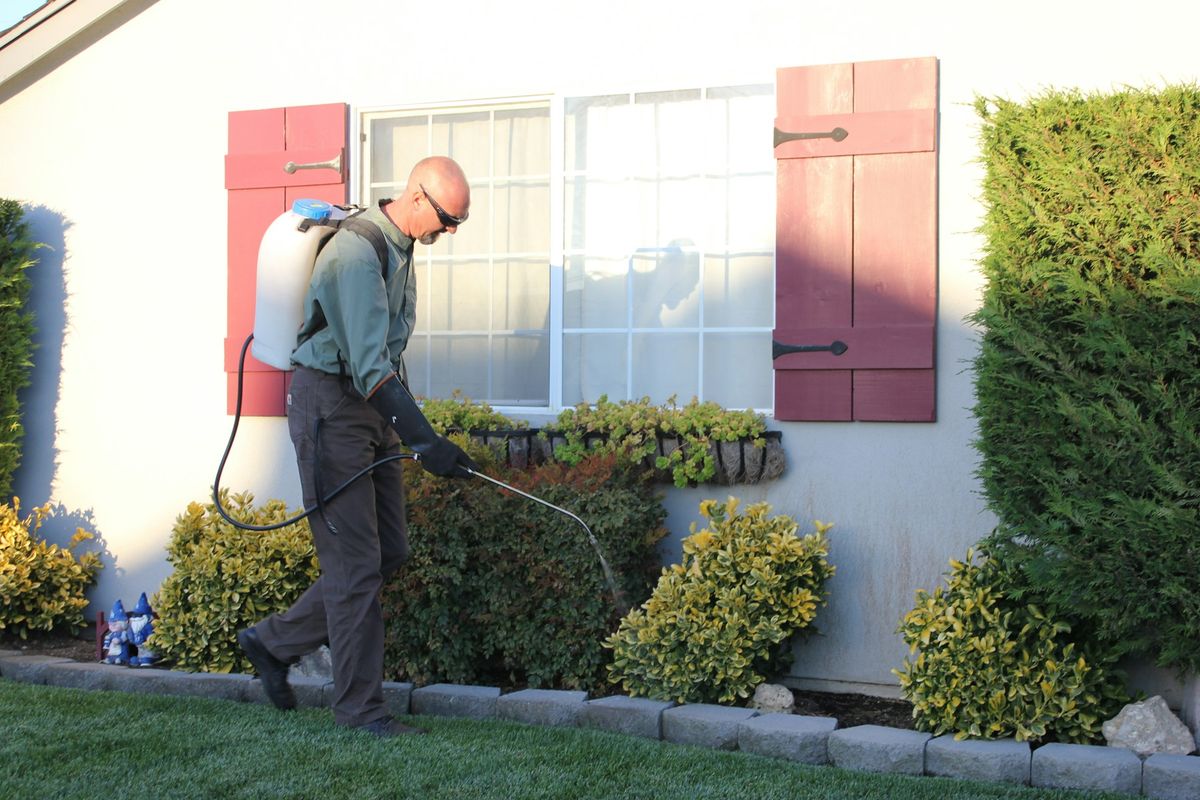
Un technicien antinuisible applique un traitement insecticide dans un logement occupé. Quelques jours plus tard, les occupants signalent des dommages sur des mobiliers textiles et une irritation respiratoire. Sans contrat adapté, les frais de réparation et les réclamations des tiers restent entièrement à votre charge.
Ce qui vous expose particulièrement
Un dommage pendant l'intervention
En hauteur, en milieu pollué ou chez un particulier, une erreur peut blesser un tiers ou abîmer le bâtiment.
Protégez vous avec une RC Pro
Un désordre sur l'ouvrage
Quand vos travaux touchent à l'ouvrage, un défaut peut engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un arrêt de travail
Vos métiers sont physiques : un accident peut vous éloigner des chantiers plusieurs mois.
Protégez vous avec une Prévoyance
Les assurances à regarder pour votre activité

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Responsabilité des Dirigeants (D&O)
Faute de gestion, manquement réglementaire, conflit d'actionnaires : en cas de mise en cause, le patrimoine personnel du dirigeant ou d'un membre du board est directement exposé. Le contrat D&O prend en charge les frais d'avocats, cautions, dommages et intérêts, et communication de crise, pour que vous restiez concentré sur la stratégie.
Dès 28 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité d’antinuisible / dératisation
Votre activité vous expose à des risques que peu de métiers du BTP partagent. Vous intervenez chez des particuliers, dans des logements en copropriété, des locaux alimentaires ou des établissements recevant du public, avec des produits biocides réglementés.
Un traitement mal dosé contre les cafards ou les rongeurs peut intoxiquer des occupants ou contaminer des denrées alimentaires. Un produit rodenticide mal positionné peut tuer des animaux domestiques ou causer des dégâts sur des revêtements.
Vos déplacements quotidiens entre chantiers augmentent le risque d’accident de la route. Le matériel embarqué, pulvérisateurs, pièges, produits chimiques, représente un investissement que le vol ou un sinistre peut anéantir.
Lors d’un traitement contre les punaises de lit, vous manipulez des matelas et du mobilier. Un dommage accidentel sur ces biens engage votre responsabilité civile envers le client.
Enfin, un diagnostic erroné, par exemple confondre une infestation de cafards avec une simple présence ponctuelle, peut conduire à un traitement insuffisant et à une réclamation pour prestation non conforme.
Exemples de sinistres dans le métier d’antinuisible / dératisation
Un professionnel traite des rats dans une cave de copropriété. Le poison mal sécurisé est ingéré par un chat appartenant à un résident. Le propriétaire de l’animal réclame les frais vétérinaires et des dommages et intérêts. La responsabilité civile professionnelle prend en charge la défense et l’indemnisation du tiers lésé.
Un technicien traite des punaises de lit dans un appartement. En déplaçant le sommier, il endommage le parquet. Le locataire exige la réparation des dégâts. La RC Pro couvre les dommages matériels causés chez le client pendant l’intervention.
Un véhicule utilitaire chargé de produits biocides est percuté sur le périphérique. Le matériel est inutilisable et les produits doivent être éliminés selon des normes spécifiques. La flotte automobile des professionnels de l’antinuisible couvre les dommages au véhicule ; la multirisque professionnelle prend en charge le matériel endommagé.
Un traitement contre les insectes xylophages dans une charpente provoque un début d’incendie dû à un produit inflammable mal stocké. L’incendie se propage à une partie du bâtiment. La multirisque professionnelle couvre les dommages aux locaux et au matériel ; la RC Pro prend en charge les dommages causés à l’immeuble du client.
Prix d’une assurance antinuisible / dératisation
Le niveau de votre chiffre d’affaires est le premier facteur de calcul de la prime. Plus vous réalisez d’interventions, plus votre exposition au risque augmente.
La nature des nuisibles traités compte aussi. Un professionnel spécialisé dans les punaises de lit ou les rongeurs en milieu alimentaire est perçu différemment d’un généraliste en dératisation résidentielle.
Le nombre de salariés et de véhicules influe directement sur la flotte automobile et sur la garantie responsabilité civile employeur.
Votre historique de sinistralité, les plafonds de garantie choisis et le niveau de franchise (la part restant à votre charge en cas de sinistre) font varier la prime dans des proportions significatives.
La localisation joue enfin un rôle : intervenir en zone urbaine dense, dans des immeubles de grande hauteur ou en Île-de-France, modifie l’appréciation du risque par les assureurs.
Points de vigilance à la souscription
L’erreur la plus fréquente est de déclarer uniquement la dératisation alors que vous réalisez aussi de la désinsectisation ou des traitements termites. Si une réclamation survient pour une activité non déclarée au contrat, les assureurs peuvent refuser la prise en charge.
Certains professionnels sous-estiment leur chiffre d’affaires à la souscription pour réduire la prime. En cas de sinistre, la règle proportionnelle s’applique et l’indemnisation est réduite à due proportion.
La confusion entre RC Pro et RC Générale est courante. La RC Pro couvre les dommages liés à votre prestation ; la RC Générale couvre les dommages corporels ou matériels causés à des tiers en dehors de toute prestation identifiée. Les deux garanties sont complémentaires.
Oublier d’étendre la couverture aux interventions en copropriété ou dans des locaux alimentaires peut créer une lacune importante, car ces environnements exposent à des réclamations de montant élevé.
L’assurance antinuisible / dératisation est-elle obligatoire ?
Aucune assurance professionnelle spécifique n’est imposée par la loi pour les professionnels de l’antinuisible et de la dératisation, en dehors de l’assurance automobile obligatoire pour tout véhicule en circulation.
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation de votre part d’au moins 50 %. Pour vos salariés cadres, une cotisation de prévoyance de 1,50 % de la tranche A du salaire est également obligatoire.
En pratique, de nombreux clients professionnels, bailleurs, gestionnaires de copropriété et établissements alimentaires exigent une attestation de RC Pro avant toute intervention. Sans elle, vous perdez des marchés.
Les donneurs d’ordre dans la grande distribution ou la restauration collective imposent souvent des plafonds de garantie minimaux dans leurs cahiers des charges.
Quelles assurances souscrire comme antinuisible / dératisation ?
RC Pro
La RC Pro couvre les dommages corporels, matériels et immatériels causés à vos clients ou à des tiers dans le cadre de vos interventions. C’est la garantie centrale du métier : un traitement qui tourne mal, des rongeurs non éliminés qui causent des dégâts supplémentaires, une infestation de punaises de lit qui se propage à un logement voisin après votre passage.
RC Générale
La RC Générale complète la RC Pro pour les dommages survenus en dehors d’une prestation identifiable : un technicien qui renverse du matériel dans un couloir d’immeuble, un bidon de produit biocide qui fuit dans le coffre d’un client.
Multirisque Professionnelle
La multirisque professionnelle couvre vos locaux, votre stock de produits et votre matériel contre l’incendie, le dégât des eaux, le vol et le bris. Elle peut inclure une garantie perte d’exploitation (indemnisation de la baisse de marge après un sinistre matériel garanti qui immobilise votre activité).
Flotte Automobile
Vos véhicules utilitaires sont au cœur de votre outil de travail. La flotte automobile couvre l’ensemble de vos véhicules sous un contrat unique, avec des garanties adaptées au transport de matériel et de produits chimiques.
Prévoyance TNS
Si vous exercez en indépendant, un arrêt de travail prolongé suspend vos revenus sans indemnisation suffisante du régime général. La prévoyance TNS prend en charge des indemnités journalières et couvre vos frais généraux pendant votre indisponibilité.
Mutuelle TNS ou Mutuelle Entreprise
La mutuelle TNS couvre vos frais de santé si vous êtes indépendant sans salarié. Si vous avez des salariés, la mutuelle entreprise est obligatoire et peut être gérée dans un contrat collectif.
Critères de choix d’une assurance antinuisible / dératisation
Vérifiez que toutes vos activités sont listées dans les conditions particulières : dératisation, désinsectisation, traitement des punaises de lit, traitement des termites, piégeage de nuisibles en milieu alimentaire. Une activité absente est une activité non couverte.
Le plafond de garantie RC Pro doit être calibré selon vos clients les plus exposés. Un contrat avec un gestionnaire de résidence étudiante ou une chaîne de restauration rapide peut générer des réclamations bien supérieures à celles d’un particulier.
En base réclamation (le contrat couvre les réclamations présentées pendant sa validité), vérifiez la durée de la garantie subséquente, c’est-à-dire la période pendant laquelle les réclamations restent couvertes après la fin du contrat. La loi impose au moins 5 ans après la résiliation, et 10 ans en cas de cessation définitive d’activité.
Repérez les exclusions fréquentes dans ce secteur : dommages causés par des produits non homologués, interventions sans attestation Certibiocide, dommages sur des cultures ou des espaces naturels protégés. Certains contrats excluent aussi les interventions en milieu alimentaire sans extension spécifique.
La franchise doit être cohérente avec votre trésorerie : une franchise élevée réduit la prime mais vous laisse exposé sur des sinistres de montant modéré, fréquents dans ce métier.
Vos questions sur l’assurance antinuisible / dératisation
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
