
Assurance ravaleur de façade
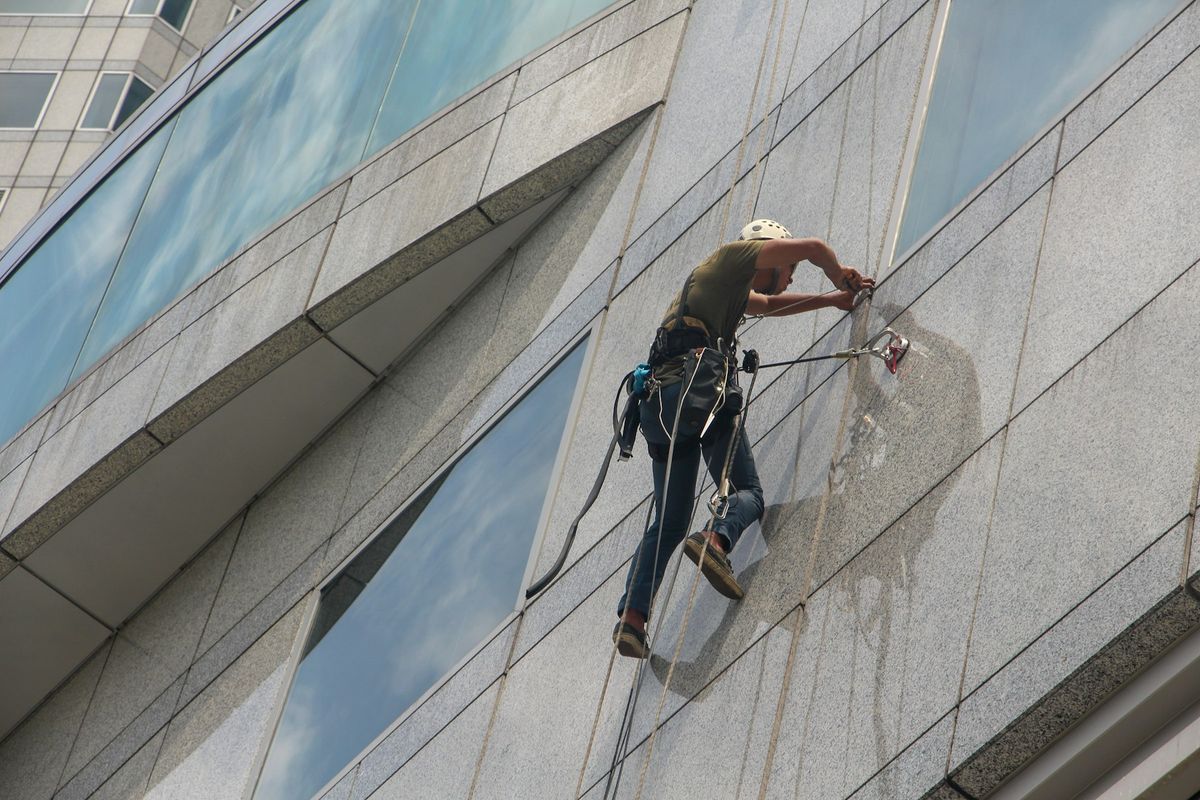
Un ravaleur applique un revêtement d’imperméabilisation sur un immeuble en copropriété. Trois mois après la réception, des fissures traversantes apparaissent sur toute la façade nord et l’eau s’infiltre dans les logements. Sans assurance décennale, le coût de la reprise des travaux tombe entièrement à la charge du professionnel. C’est précisément le type de sinistre que couvre l’assurance d’un ravaleur de façade.
Ce qui vous expose particulièrement
Une malfaçon découverte plus tard
Une fuite, un défaut électrique ou une pose défectueuse peut rendre le logement inutilisable et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un dégât chez le client
Une canalisation percée ou un court-circuit pendant l'intervention peut endommager le logement et celui des voisins.
Protégez vous avec une RC Pro
Un utilitaire volé avec son outillage
Sans véhicule ni outils, vous ne pouvez plus honorer vos chantiers.
Protégez vous avec une Flotte Automobile
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de ravaleur de façade
Le ravalement de façade combine plusieurs sources de dommages que d’autres corps d’état du second œuvre ne cumulent pas. Le ravaleur intervient en hauteur, souvent sur échafaudage, ce qui expose les passants, les véhicules stationnés et les façades voisines à des projections de matériaux, de peinture ou de solvants. Un bac de mortier renversé depuis un échafaudage peut endommager une voiture en stationnement ou blesser un tiers circulant sur le trottoir.
Les revêtements appliqués, qu’il s’agisse d’un enduit mince, d’un revêtement plastique épais (RPE), d’un revêtement semi-épais (RSE) ou d’un système d’imperméabilisation, ont une fonction structurelle sur l’enveloppe du bâtiment. Un défaut de préparation du support, un dosage incorrect ou une mauvaise accroche du revêtement peut provoquer des décollements, des fissures ou des infiltrations qui rendent l’ouvrage impropre à sa destination. Ces désordres relèvent de la garantie décennale, qui court pendant dix ans à compter de la réception des travaux.
Le ravaleur travaille aussi sur des menuiseries, des garde-corps de balcons ou des éléments accessoires. Une erreur sur ces composants peut engager sa responsabilité au titre de la garantie biennale (deux ans pour les éléments dissociables de l’ouvrage) ou de la garantie de parfait achèvement (un an pour les désordres signalés à la réception). Enfin, les déplacements fréquents entre chantiers avec un véhicule utilitaire chargé de matériel constituent un risque automobile à ne pas négliger.
Quelle garantie intervient en cas de sinistre comme ravaleur de façade ?
Un ravaleur applique un système d’imperméabilisation sur la façade d’un immeuble de dix logements. Deux ans après la réception, des remontées d’humidité dégradent les peintures intérieures de plusieurs appartements. Le maître d’ouvrage engage une action en responsabilité décennale. L’assurance décennale prend en charge les frais de reprise du revêtement défaillant et les dommages consécutifs aux infiltrations.
Pendant le chantier, un sac de ciment tombe de l’échafaudage et fracture le pare-brise d’un véhicule garé en contrebas. La RC Pro couvre les dommages matériels causés à ce tiers, ainsi que les éventuelles blessures corporelles si un passant avait été touché.
Un ravaleur sous-traitant pour une entreprise générale applique un enduit sur une résidence. L’entreprise principale lui réclame le remplacement d’une portion de façade dont le revêtement se décolle six mois après la fin du chantier. La RC Pro intervient pour les dommages causés aux travaux d’autrui et pour les frais de défense si le litige se prolonge.
Un incendie détruit le dépôt où le ravaleur stocke son matériel et ses produits. La multirisque professionnelle couvre les dommages aux biens professionnels et, si l’activité est interrompue, la perte d’exploitation prend en charge les frais fixes qui continuent de courir.
Obligations d’assurance du métier de ravaleur de façade
La loi Spinetta du 4 janvier 1978, codifiée à l’article L241-1 du Code des assurances, impose à tout constructeur d’un ouvrage au sens de l’article 1792 du Code civil de souscrire une assurance décennale avant l’ouverture du chantier. Le ravalement de façade, dès lors qu’il met en œuvre un revêtement d’imperméabilisation ou tout système affectant la solidité de l’ouvrage, entre dans ce champ. L’obligation légale s’applique que le ravaleur soit artisan, auto-entrepreneur, micro-entrepreneur ou société.
Les coordonnées de l’assureur décennale et la couverture géographique du contrat doivent figurer sur chaque devis et chaque facture. Un ravaleur qui intervient sans assurance décennale s’expose à une amende et à des poursuites pénales, en plus de supporter personnellement le coût des reprises.
Pour les travaux de ravalement sans incidence sur l’imperméabilité ou la solidité du bâtiment (nettoyage, peinture décorative pure), l’obligation décennale ne s’applique pas, mais la RC Pro reste fortement recommandée car les dommages aux tiers ou aux biens voisins sont fréquents sur ce type de chantier. Si le ravaleur emploie des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %.
Les garanties essentielles de l’assurance ravaleur de façade
Décennale
L’assurance décennale couvre pendant dix ans après la réception les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Pour un ravaleur, cela concerne principalement les défauts d’étanchéité, les décollements de revêtements d’imperméabilisation et les fissures structurelles liées à une mauvaise préparation du support. Le contrat doit être souscrit avant l’ouverture de chaque chantier ; l’attestation d’assurance est à joindre aux devis.
RC Pro
La responsabilité civile professionnelle couvre les dommages corporels, matériels et immatériels causés aux tiers pendant l’exécution des travaux : projections sur un véhicule, chute d’un outil sur un passant, dégradation d’une façade voisine lors du nettoyage haute pression. Elle intervient aussi pour les dommages causés aux ouvrages existants sur lesquels le ravaleur travaille. La RC Pro est distincte de la décennale : elle couvre les dommages survenant pendant le chantier, pas les désordres apparus après réception.
Tous risques chantier
Le tous risques chantier (TRC) garantit les dommages accidentels aux ouvrages en cours de réalisation et au matériel présent sur le chantier, quelle qu’en soit la cause : intempéries, vandalisme, effondrement d’échafaudage. Sur un chantier de ravalement d’immeuble en copropriété, le coût de reprise d’une façade endommagée par une tempête avant réception peut être significatif. La TRC complète la décennale, qui ne couvre qu’après réception.
Multirisque professionnelle
Le dépôt, le matériel, les outils et les stocks de produits représentent un investissement conséquent pour un ravaleur. La multirisque professionnelle couvre ces biens contre l’incendie, le dégât des eaux, le vol et le bris. Elle peut intégrer une garantie de perte d’exploitation qui indemnise la baisse de marge consécutive à un sinistre matériel garanti ayant interrompu l’activité.
Protection juridique entreprise
Un litige avec un donneur d’ordre sur la qualité d’un revêtement, un différend avec un fournisseur de produits défectueux ou un contentieux prud’homal génèrent des frais de défense que la protection juridique prend en charge. Elle finance les honoraires d’avocat et les frais de procédure, ce qui permet au ravaleur de faire valoir ses droits sans supporter seul le coût d’une action en justice.
Prix d’une assurance ravaleur de façade
La prime d’assurance décennale d’un ravaleur de façade dépend principalement du chiffre d’affaires déclaré, qui sert de base de calcul à la cotisation. Les activités couvertes au contrat ont un poids déterminant : un ravaleur qui réalise aussi des travaux d’étanchéité ou de traitement de fissures structurelles sera tarifé différemment d’un professionnel limité à la peinture extérieure décorative.
La sinistralité passée, le nombre de salariés, la zone géographique d’intervention (chantiers en zone sismique ou littorale) et le plafond de garantie choisi influencent également le coût. La franchise (part du sinistre restant à la charge de l’assuré) est un levier d’ajustement : une franchise plus élevée réduit la prime, mais augmente l’exposition financière en cas de sinistre. Aucun tarif standard ne peut être avancé sans étude du dossier.
Critères de choix d’une assurance ravaleur de façade
Les activités déclarées au contrat doivent correspondre précisément à ce que vous réalisez. Un ravaleur qui applique des systèmes d’imperméabilisation, pose des revêtements RPE ou traite des fissures doit s’assurer que chacune de ces activités figure dans les conditions particulières, faute de quoi l’assureur peut opposer une exclusion en cas de sinistre.
Vérifiez le plafond de garantie par sinistre et par année : sur un chantier de ravalement d’immeuble de grande hauteur, le coût de reprise peut dépasser largement un plafond insuffisant. Contrôlez aussi les exclusions fréquentes dans les contrats de ravaleur : dommages esthétiques purs, travaux sur monuments historiques, interventions à l’étranger.
Pour la RC Pro, le mode de déclenchement du contrat mérite attention. En base réclamation, le contrat couvre les réclamations présentées pendant sa validité, y compris pour des faits antérieurs à la souscription si vous n’en aviez pas connaissance (reprise du passé inconnu). La garantie subséquente, qui prolonge la couverture après résiliation pour les faits survenus pendant la période de validité, dure au moins cinq ans ; après une cessation d’activité, ce délai est porté à dix ans.
Vos questions sur l’assurance ravaleur de façade
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
