
Assurance forgeron
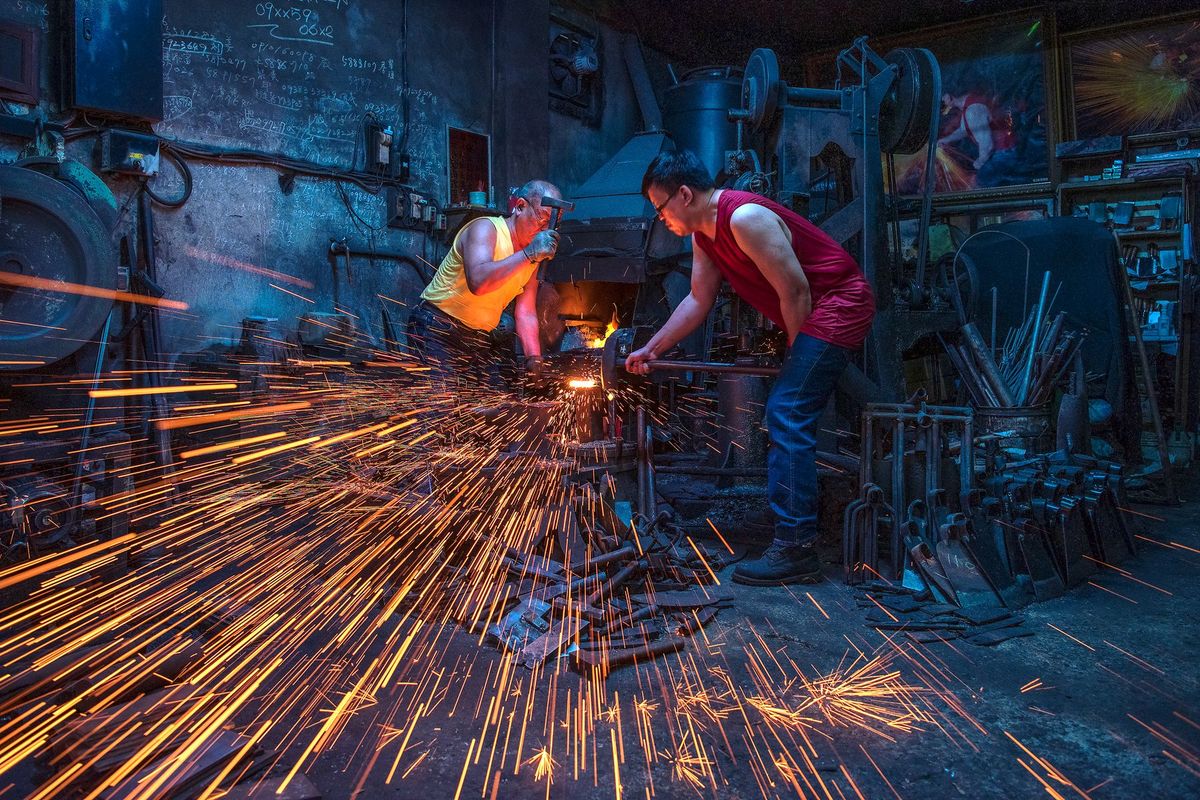
Le forgeron travaille avec du métal chauffé à haute température, des outils lourds et des pièces destinées à être intégrées dans des ouvrages ou livrées à des clients. Ces conditions exposent l’activité à des dommages corporels, matériels et, selon les prestations, à une responsabilité civile professionnelle de longue durée.
Ce qui vous expose particulièrement
Une malfaçon découverte plus tard
Une fuite, un défaut électrique ou une pose défectueuse peut rendre le logement inutilisable et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un dégât chez le client
Une canalisation percée ou un court-circuit pendant l'intervention peut endommager le logement et celui des voisins.
Protégez vous avec une RC Pro
Un utilitaire volé avec son outillage
Sans véhicule ni outils, vous ne pouvez plus honorer vos chantiers.
Protégez vous avec une Flotte Automobile
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de forgeron
L’atelier de forge concentre plusieurs sources de sinistres. La manipulation de métal en fusion ou porté à très haute température expose le forgeron, ses salariés et tout visiteur à des brûlures graves. Les projections d’étincelles ou d’écailles de métal peuvent atteindre un tiers présent dans l’atelier ou déclencher un incendie sur des matières combustibles stockées à proximité. Le four ou la forge elle-même, en cas de défaillance, peut causer des dégâts des eaux lors d’un refroidissement forcé ou endommager les structures du local.
Lors de la livraison ou de la pose d’une pièce forgée, un garde-corps, une grille, un élément de ferronnerie ou une pièce mécanique qui cède engage la responsabilité civile du forgeron envers le client ou un tiers blessé. Si la pièce est intégrée à un bâtiment de façon indissociable, la responsabilité peut s’étendre sur dix ans. Les déplacements sur chantier ou chez un client ajoutent un risque routier avec le véhicule professionnel. Enfin, un bien confié pour travaux (une lame ancienne, une pièce de collection) abîmé en atelier engage la responsabilité du forgeron envers son propriétaire.
Tarif de l’assurance forgeron
Le chiffre d’affaires annuel est le premier critère de tarification : il reflète le volume d’activité et donc l’exposition aux réclamations. La nature des prestations pèse autant : un forgeron artisanal qui fabrique des objets décoratifs n’est pas tarifé comme celui qui produit des pièces mécaniques ou des éléments de structure intégrés au bâti.
L’effectif salarié entre en compte pour la couverture des accidents du travail et pour les contrats collectifs de santé et de prévoyance. Le type de locaux, leur superficie et leur mode de chauffage influencent la prime de la multirisque professionnelle, notamment le risque incendie. Les plafonds de garantie choisis et le niveau de franchise (la part du sinistre restant à la charge de l’assuré) font varier la cotisation de façon significative. Un historique de sinistres déclarés peut entraîner une majoration ou des exclusions spécifiques proposées par l’assureur.
L’assurance forgeron est-elle obligatoire ?
Aucune assurance professionnelle n’est imposée par la loi au forgeron à titre général, hormis l’assurance du véhicule professionnel si l’activité en nécessite un. La RC Pro n’est pas légalement obligatoire pour ce métier, sauf clause contractuelle imposée par un donneur d’ordre ou un maître d’ouvrage.
L’assurance décennale mérite une attention particulière. Elle est obligatoire pour tout constructeur qui réalise ou conçoit un ouvrage ou un élément d’équipement indissociable au sens de l’article 1792-1 du Code civil. Si le forgeron pose des garde-corps, des rampes d’escalier ou des éléments de ferronnerie intégrés de façon permanente à un bâtiment, il pourrait être considéré comme constructeur et serait alors soumis à cette obligation. En revanche, la fabrication et la livraison d’une pièce sans pose ni intégration au bâti n’y est pas soumise. La frontière dépend de chaque prestation : un courtier peut vous aider à déterminer si votre activité l’exige.
Si vous employez des salariés, la complémentaire santé collective est obligatoire depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %. Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire. Ces obligations ne s’appliquent pas au forgeron indépendant sans salarié.
Dans les faits, certaines garanties sont souvent exigées par les clients professionnels, les bailleurs de locaux artisanaux ou les entreprises principales qui sous-traitent des pièces : une attestation de RC Pro ou de décennale peut conditionner l’accès à un chantier ou à un contrat.
Comment choisir son assurance forgeron ?
La première étape consiste à décrire précisément vos activités dans le contrat : forge artisanale d’art, ferronnerie d’architecture, fabrication de pièces mécaniques, coutellerie, maréchalerie. Une activité mal déclarée peut conduire à une exclusion de garantie lors d’un sinistre.
Pour la RC Pro, vérifiez que le contrat couvre bien la responsabilité civile exploitation (dommages causés pendant l’activité) et la responsabilité civile professionnelle (dommages liés à une erreur, une omission ou une pièce défectueuse livrée). Les plafonds doivent être calibrés sur la valeur des ouvrages que vous réalisez et sur le profil de vos clients.
Attention aux exclusions fréquentes dans ce métier : certains contrats excluent les dommages causés par le feu ou la chaleur en atelier, ou limitent la couverture des biens confiés. Lisez les conditions générales avant de signer. Si votre contrat est en base réclamation (le sinistre est couvert si la réclamation est formulée pendant la validité du contrat), assurez-vous que la garantie subséquente, qui prolonge la couverture après résiliation, est bien incluse pour une durée suffisante.
Exemples de sinistres dans le métier de forgeron
Un forgeron artisanal réalise et pose une rampe d’escalier extérieure chez un particulier. Deux ans après la pose, un barreau se descelle et un enfant chute depuis la terrasse. La responsabilité civile du forgeron est engagée pour les dommages corporels. Selon la nature de la pose et l’intégration au bâti, la décennale ou la RC Pro intervient pour prendre en charge les frais médicaux et les dommages.
Dans un atelier de forge, une projection d’étincelles enflamme un stock de bois entreposé dans un angle du local. L’incendie se propage et détruit une partie des équipements et des pièces en cours de fabrication. La multirisque professionnelle couvre les dommages matériels aux biens de l’entreprise, et la perte d’exploitation prend le relais pour compenser la baisse du chiffre d’affaires pendant la période d’interruption.
Un forgeron en coutellerie industrielle livre un lot de lames à un fabricant. Plusieurs pièces présentent un défaut de trempe non détecté à la sortie d’atelier, entraînant des casses en série chez le client. Le préjudice économique subi par le client fait l’objet d’une réclamation. La RC Pro couvre les dommages immatériels consécutifs à cette erreur de fabrication.
Un bien confié, une pièce ancienne remise à un forgeron pour restauration, est endommagé lors d’une mauvaise manipulation au marteau. Le propriétaire réclame la valeur de remplacement de la pièce. La garantie « biens confiés » incluse dans certains contrats de RC Pro ou de multirisque professionnelle prend en charge ce type de dommage.
Les contrats à prévoir pour exercer comme forgeron
RC Pro
La responsabilité civile professionnelle couvre les dommages corporels, matériels et immatériels causés à un client ou à un tiers lors de l’exécution de vos prestations ou à la suite d’une pièce livrée défectueuse. C’est le contrat central du forgeron : une brûlure d’un visiteur en atelier, une pièce qui cède chez un client ou une erreur de dimensionnement engagent tous votre responsabilité civile. Vérifiez que la garantie couvre à la fois la phase d’atelier et la phase de livraison ou de pose.
Multirisque Professionnelle
La multirisque professionnelle regroupe la protection des locaux, des équipements (marteaux, enclumes, fours, presses) et des stocks contre l’incendie, le vol, les dégâts des eaux et le bris de machine. Pour un atelier de forge, le risque incendie est particulièrement élevé et justifie une couverture adaptée à la valeur réelle du matériel et des pièces en cours.
Décennale
Si vous posez des éléments de ferronnerie intégrés de façon permanente à un bâtiment, la décennale est obligatoire. Elle couvre les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, pendant dix ans après la réception des travaux. Le contrat suit les chantiers ouverts pendant sa période de validité, et la garantie est maintenue par la loi pour toute la durée de la responsabilité décennale même après résiliation du contrat.
Perte d’exploitation
Un incendie ou un sinistre grave peut immobiliser l’atelier pendant plusieurs semaines. La perte d’exploitation compense la baisse de marge et les frais fixes qui continuent de courir (loyer, cotisations, charges) pendant l’interruption d’activité consécutive à un dommage matériel garanti. Elle ne couvre pas l’arrêt lié à votre indisponibilité personnelle, qui relève de la prévoyance.
Prévoyance TNS
Le forgeron indépendant qui s’arrête de travailler pour maladie ou accident ne perçoit que des indemnités journalières limitées au titre du régime général. La prévoyance TNS complète ces versements pour maintenir un niveau de revenu acceptable pendant un arrêt de travail prolongé, et peut inclure une garantie décès ou invalidité. Les cotisations versées dans ce cadre sont déductibles du revenu imposable sous certaines conditions, notamment via la loi Madelin.
Vos questions sur l’assurance forgeron
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
