
Assurance chauffagiste
La loi Spinetta impose à tout chauffagiste qui réalise des travaux sur un ouvrage au sens de l’article 1792 du Code civil de souscrire une assurance décennale avant l’ouverture du chantier. Au-delà de cette obligation, d’autres garanties protègent votre activité, vos biens et votre santé face aux risques propres à ce métier.
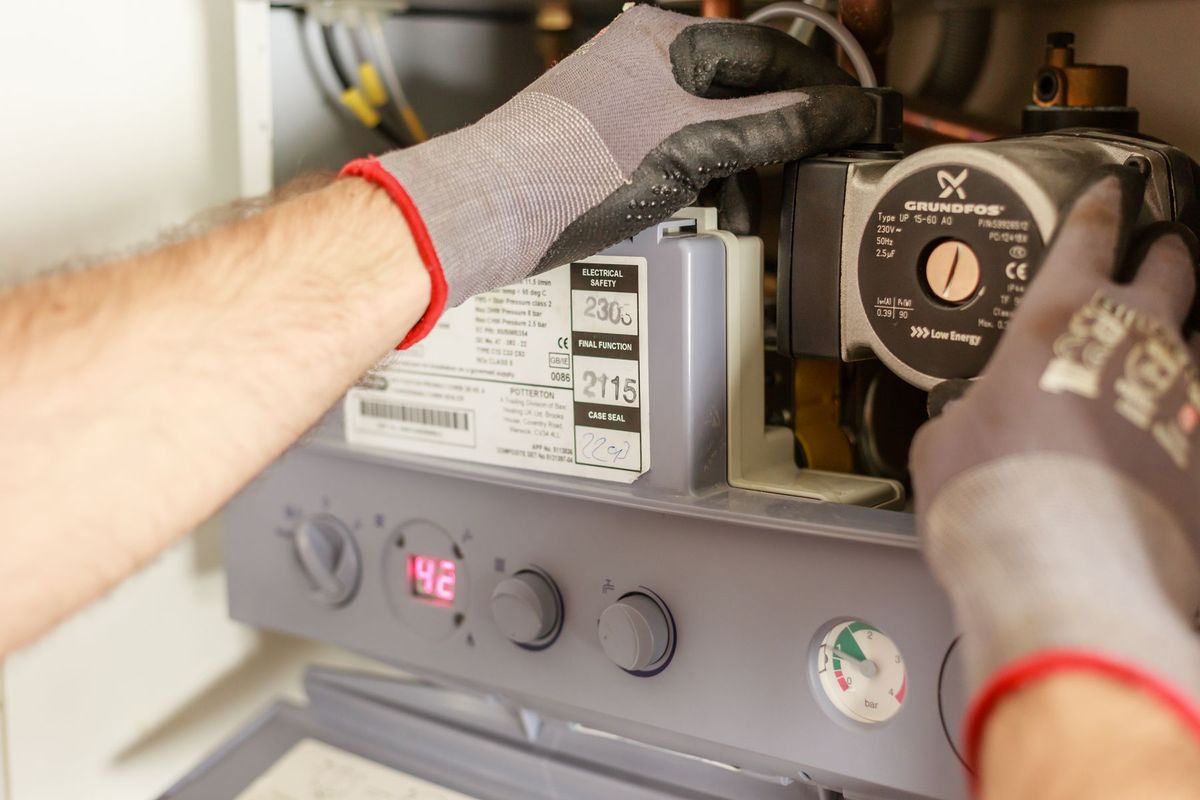
Ce qui vous expose particulièrement
Une malfaçon découverte plus tard
Une fuite, un défaut électrique ou une pose défectueuse peut rendre le logement inutilisable et engager votre responsabilité pendant dix ans.
Protégez vous avec une Décennale
Un dégât chez le client
Une canalisation percée ou un court-circuit pendant l'intervention peut endommager le logement et celui des voisins.
Protégez vous avec une RC Pro
Un utilitaire volé avec son outillage
Sans véhicule ni outils, vous ne pouvez plus honorer vos chantiers.
Protégez vous avec une Flotte Automobile
Les assurances à regarder pour votre activité

Décennale
L'assurance décennale couvre pendant dix ans, à compter de la réception des travaux, les vices et malfaçons qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Nous délivrons votre attestation en 24h afin que vous puissiez signer vos marchés sans stress.
Dès 89 € par mois

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

Bris de machine
L'assurance bris de machine couvre les dommages accidentels subis par vos équipements professionnels : panne soudaine, court-circuit, erreur de manipulation. Elle s'adresse à toute entreprise dont l'activité dépend de machines ou d'installations techniques.
Dès 22 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Dommage-Ouvrage
Sécurisez vos chantiers dès la première pierre. Notre assurance dommages-ouvrage prend en charge 100 % des réparations sous 90 jours, sans attendre la recherche de responsabilité.
Dès 235 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Exposition au risque dans le métier de chauffagiste
Le chauffagiste intervient sur des installations de chauffage central, de production d’eau chaude sanitaire, de pompes à chaleur et de climatisation. Chaque chantier combine travaux de tuyauterie, raccordements au réseau de gaz ou à un circuit hydraulique, et parfois des connexions électriques sur les équipements. Un mauvais raccordement sur une chaudière à gaz peut provoquer une fuite, un incendie ou une intoxication au monoxyde de carbone : les dommages corporels et matériels qui en résultent peuvent être considérables.
Les interventions se déroulent dans des logements occupés, des locaux professionnels ou des bâtiments neufs. Une fuite sur un circuit que vous venez de poser peut inonder plusieurs étages, endommager des parquets, des faux-plafonds ou du matériel informatique. Sur un chantier neuf, un défaut d’étanchéité sur un plancher chauffant peut ne se révéler que plusieurs années après la réception de l’ouvrage.
Vos déplacements quotidiens entre chantiers exposent vos véhicules utilitaires et le matériel qu’ils transportent. Votre atelier ou entrepôt contient des chaudières, des pompes, des tuyaux et des outils dont la valeur de remplacement peut peser lourd sur votre trésorerie en cas de vol ou d’incendie. Enfin, si vous gérez des devis et des données clients sur un ordinateur portable, une attaque ou une panne peut bloquer votre activité.
Tarif de l’assurance chauffagiste
Les assureurs calculent la prime d’une assurance décennale principalement à partir de votre chiffre d’affaires annuel et de la nature précise de vos activités déclarées. Un chauffagiste qui pose uniquement des radiateurs sur des bâtiments existants ne présente pas le même profil qu’un plombier-chauffagiste qui intervient sur des installations gaz dans des constructions neuves.
Plusieurs facteurs font varier le coût de votre couverture :
- Le chiffre d’affaires réalisé sur chaque type de travaux (neuf, rénovation, entretien).
- La part des travaux sous-traitée : si vous confiez une partie des chantiers à un sous-traitant, les assureurs vérifieront que celui-ci est lui-même assuré.
- L’effectif salarié, qui influe sur la RC Pro et sur les garanties collectives.
- Vos antécédents de sinistralité : un dossier sans sinistre depuis plusieurs années joue en votre faveur.
- Les plafonds de garantie choisis et le niveau de franchise (la part qui reste à votre charge en cas de sinistre).
- La localisation de votre activité et la zone géographique couverte par le contrat.
Un auto-entrepreneur chauffagiste avec un faible chiffre d’affaires paiera moins qu’une société de plusieurs salariés qui réalise des installations de chauffage collectif dans des immeubles neufs. Demander plusieurs devis comparatifs reste la seule façon de mesurer l’écart réel entre les offres.
Obligations d’assurance du métier de chauffagiste
L’assurance décennale est obligatoire pour tout chauffagiste qui réalise des travaux constitutifs d’un ouvrage. Cette obligation découle de l’article L241-1 du Code des assurances : elle s’applique avant l’ouverture de chaque chantier, quelle que soit la forme juridique de votre entreprise, y compris en auto-entrepreneur. Vos devis et factures doivent mentionner les coordonnées de votre assureur et la couverture géographique du contrat.
Si vous employez des salariés, deux obligations supplémentaires s’ajoutent : la complémentaire santé collective (depuis le 1er janvier 2016, avec une participation employeur d’au moins 50 %) et, pour vos cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A de leur rémunération.
Aucune autre assurance professionnelle n’est imposée par la loi pour un chauffagiste. La RC Pro, la multirisque professionnelle et la protection juridique restent dans les faits indispensables : les maîtres d’ouvrage et les donneurs d’ordre exigent souvent une attestation d’assurance RC Pro avant de vous confier un chantier, et certains bailleurs ou banques la demandent à la souscription d’un bail ou d’un prêt professionnel.
Bien choisir son assurance chauffagiste
La déclaration d’activités est le point le plus sensible de votre contrat de décennale. Un sinistre survenu sur une installation de pompe à chaleur ne sera pas pris en charge si cette activité n’est pas explicitement listée dans vos conditions particulières. Vérifiez que le contrat couvre bien l’ensemble de vos travaux : chauffage au gaz, fuel, électrique, plancher chauffant, climatisation réversible, et les travaux de plomberie associés.
Pour la RC Pro, le plafond de garantie doit être calibré selon la taille de vos chantiers. Un dégât des eaux provoqué dans un immeuble de bureaux peut générer un préjudice bien supérieur à celui causé dans un logement individuel. Vérifiez aussi les exclusions fréquentes dans les contrats BTP : certains assureurs excluent les travaux sur installations gaz ou les interventions en sous-traitance sans déclaration préalable.
Les contrats de RC Pro fonctionnent souvent en base réclamation (le contrat couvre les réclamations présentées pendant sa validité). À la résiliation ou à la cessation d’activité, la garantie subséquente (qui couvre les réclamations formulées après la fin du contrat pour des faits survenus pendant sa validité) dure au moins cinq ans, et dix ans en cas de cessation définitive d’activité. Vérifiez que votre contrat intègre bien la reprise du passé inconnu pour les faits antérieurs à la souscription dont vous n’aviez pas connaissance.
Quelles assurances souscrire comme chauffagiste ?
Décennale
La garantie décennale du chauffagiste couvre pendant dix ans après la réception les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Un plancher chauffant qui se décolle, une installation qui provoque des infiltrations dans les murs porteurs : ces désordres relèvent de la décennale. C’est la garantie obligatoire avant tout chantier.
RC Pro
La RC Pro des chauffagistes couvre les dommages causés à des tiers pendant vos interventions, avant la réception des travaux ou hors chantier. Une fuite sur un circuit en cours de pose qui abîme le parquet du client, un outil qui tombe et blesse un occupant : c’est la RC Pro qui intervient. Elle couvre aussi la responsabilité civile exploitation, c’est-à-dire les dommages liés à votre activité quotidienne sans lien direct avec un ouvrage.
Multirisque professionnelle
La multirisque professionnelle protège vos locaux, votre outillage, votre stock de matériel et votre véhicule utilitaire contre l’incendie, le vol, les dégâts des eaux et d’autres événements. Elle peut inclure une garantie perte d’exploitation, qui compense la baisse de marge ou les frais fixes après un sinistre matériel garanti qui immobilise votre activité.
Tous Risques Chantier
Le Tous Risques Chantier couvre les dommages accidentels sur les travaux en cours, les matériaux et les équipements présents sur le chantier, avant la réception. Un incendie sur un chantier en construction ou la destruction accidentelle d’une chaudière livrée mais pas encore posée relèvent de cette garantie.
Protection juridique
La protection juridique finance votre défense en cas de litige avec un client, un fournisseur ou un sous-traitant. Un désaccord sur la réception d’un chantier, une mise en cause abusive ou un impayé qui tourne au contentieux : les frais d’avocat et les frais de procédure peuvent être pris en charge.
Prévoyance TNS et mutuelle TNS
Si vous exercez en indépendant, votre couverture maladie-invalidité reste limitée par rapport à celle d’un salarié. La prévoyance TNS verse des indemnités journalières en cas d’arrêt de travail et une rente en cas d’invalidité. La mutuelle TNS complète les remboursements de la Sécurité sociale. Ces deux garanties sont distinctes de la complémentaire santé collective réservée aux salariés.
Flotte automobile
Si vous gérez plusieurs véhicules utilitaires, une flotte automobile simplifie la gestion et peut réduire le coût global de vos assurances auto. Elle couvre également les marchandises transportées dans vos véhicules selon les options choisies.
Exemples de sinistres dans le métier de chauffagiste
Un chauffagiste pose un plancher chauffant hydraulique dans une maison individuelle neuve. Deux ans après la réception, des fissures apparaissent dans la chape : l’expertise révèle un défaut d’étanchéité sur les raccords, qui a provoqué des infiltrations dans la dalle. Le coût de reprise des travaux et des finitions dégradées est pris en charge par la garantie décennale.
Lors d’une intervention de remplacement de chaudière dans un appartement occupé, un chauffagiste sectionne accidentellement une canalisation d’eau froide encastrée. L’inondation endommage le parquet du logement et le plafond de l’appartement du dessous. La RC Pro couvre les dommages matériels causés aux deux propriétaires.
Un incendie se déclare dans l’atelier d’un chauffagiste pendant le week-end et détruit une partie du stock de chaudières et de pompes à chaleur en attente de pose. La multirisque professionnelle indemnise la valeur du matériel détruit et, si la garantie perte d’exploitation a été souscrite, compense les pertes de marge pendant la période de reconstitution du stock.
Un client conteste la réception d’une installation de climatisation réversible, estimant que le système ne chauffe pas correctement l’ensemble du logement. Il engage une procédure judiciaire. La protection juridique prend en charge les honoraires d’avocat et les frais d’expertise contradictoire pour défendre le chauffagiste.
FAQ assurance chauffagiste
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
