
Assurance mécanicien deux-roues
Un mécanicien deux-roues manipule chaque jour des motos et scooters appartenant à des clients, souvent de grande valeur. Une erreur de réparation, un incendie dans l’atelier ou un vol de véhicule confié peut engager sa responsabilité et mettre son activité à l’arrêt.
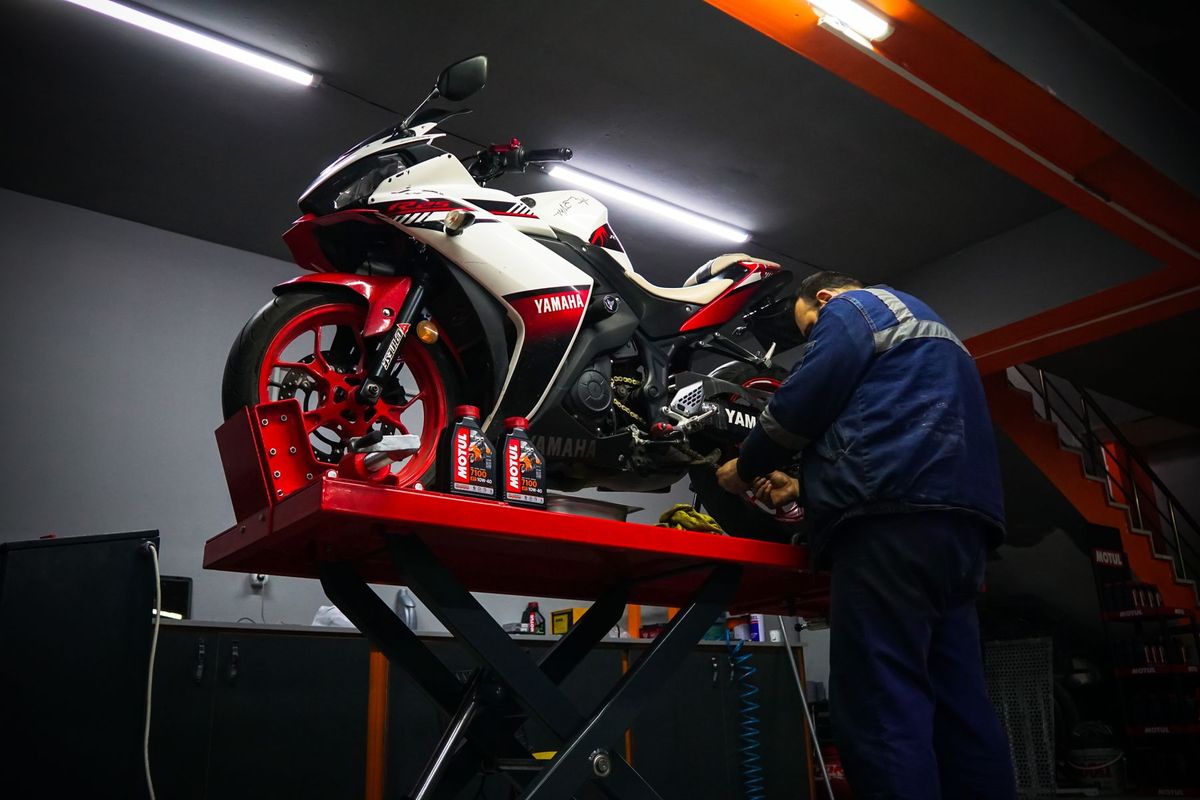
Ce qui vous expose particulièrement
Un véhicule confié endommagé
Vous répondez des véhicules de vos clients tant qu'ils sont dans vos locaux ou entre vos mains.
Protégez vous avec une RC Pro
Une réparation défectueuse
Une intervention mal réalisée peut provoquer une panne ou un accident après la restitution du véhicule.
Protégez vous avec une RC Pro
Un incendie ou un vol au garage
Un sinistre peut détruire votre atelier, votre outillage et les véhicules stationnés.
Protégez vous avec une Assurance des locaux
Les assurances à regarder pour votre activité

Flotte Automobile
Accidents, vols, bris de glace, immobilisations : chaque minute d'arrêt coûte de l'argent. Nos formules « tous véhicules – tous conducteurs » couvrent vos utilitaires, voitures de fonction, VTC, poids lourds et même engins spéciaux, sous un seul contrat et avec un pilotage 100 % digital.
Dès 29 € par mois et par véhicule

RC Pro
Une erreur dans un e-mail ou livrable peut vous coûter cher. La RC Pro paie à votre place quand un client ou un tiers vous réclame de l'argent pour un dommage lié à votre travail. Elle paie aussi votre avocat.
Dès 15 € par mois

Assurance des locaux
L'assurance des locaux couvre les dommages matériels subis par vos bureaux, ateliers, entrepôts ou commerces : incendie, dégât des eaux, vol, bris de glace. Elle s'adresse à tout professionnel occupant ou propriétaire d'un local dédié à son activité.
Dès 22 € par mois

Marchandises transportées
Cette assurance couvre les marchandises que vous expédiez ou recevez contre les dommages, la perte ou le vol survenus pendant leur transport. Elle s'adresse aux commerçants, grossistes, fabricants, importateurs et à tout professionnel qui fait circuler des biens.
Dès 42 € par mois

Mutuelle Entreprise
Notre mutuelle d'entreprise 100 % digitale propose trois niveaux de garanties de l'essentiel au haut de gamme pour attirer les talents, optimiser vos charges sociales et prendre soin de vos équipes.
Dès 40 € par mois et par salarié

Prévoyance
L'assurance prévoyance verse des prestations en cas d'arrêt de travail, d'invalidité ou de décès. Elle s'adresse à tout actif, salarié ou indépendant, qui souhaite maintenir ses revenus et protéger ses proches lorsque la vie prend un tournant imprévu.
Dès 20 € par mois
Nous vous accompagnons lorsque votre entreprise évolue
Votre entreprise évolue, vos besoins aussi. Chaque année, nous faisons le point avec vous et adaptons vos assurances aux changements de votre activité.
Les changements à surveiller :
Les risques propres à l’activité de mécanicien deux-roues
Le cœur du risque tient à la présence permanente de véhicules appartenant à des tiers dans l’atelier ou sur le parking. Une moto confiée pour révision qui tombe, brûle ou disparaît engage directement la responsabilité du professionnel envers son propriétaire. La valeur de certains modèles (motos de sport, customs, engins de collection) rend ce risque particulièrement lourd.
Pendant les essais après réparation, le mécanicien circule sur la voie publique avec un véhicule client. Tout accident causé à un tiers ou tout dommage subi par la moto pendant ce déplacement relève d’une garantie spécifique, distincte de la RC exploitation classique.
Les travaux eux-mêmes exposent à des réclamations après restitution. Un frein mal réglé, une pièce montée à l’envers, un câble de gaz insuffisamment serré peuvent provoquer un accident plusieurs semaines après la sortie du garage. La responsabilité civile professionnelle couvre ces dommages causés par une faute, une erreur ou une omission dans l’exécution de la prestation.
Les locaux concentrent eux aussi des risques élevés. Les motos stockées, les bidons d’huile, les produits de nettoyage et les équipements de soudure forment un environnement très favorable à l’incendie. Un dégât des eaux peut endommager les machines-outils et immobiliser l’atelier plusieurs semaines. Le vol de matériel (outillage, pièces détachées, caisse enregistreuse) est fréquent dans les ateliers accessibles depuis la rue.
Sinistres types du métier de mécanicien deux-roues
Un mécanicien indépendant restitue une moto après un remplacement de fourche. Deux jours plus tard, le guidon se désolidarise en virage et le client chute. L’assureur du client se retourne contre l’atelier. La RC Pro prend en charge la défense du professionnel et indemnise les dommages corporels et matériels reconnus à sa charge.
Un incendie se déclare la nuit dans l’atelier, probablement à partir d’un chiffon imbibé d’huile. Quatre motos de clients et l’ensemble du matériel de diagnostic sont détruits. La multirisque professionnelle couvre les dommages aux biens propres du garage et, via la garantie véhicules confiés, les motos appartenant aux clients.
Un mécanicien effectue un essai routier après révision d’un scooter client. Il percute un cycliste à un carrefour. Les dommages corporels du cycliste et les dégâts sur le scooter sont pris en charge par la garantie responsabilité civile circulation des véhicules confiés, qui couvre spécifiquement ce type de déplacement professionnel.
Après un dégât des eaux provenant de la toiture, la perte d’exploitation (indemnisation de la baisse de marge et des frais fixes pendant la fermeture) prend le relais de la multirisque pour compenser les semaines d’inactivité forcée pendant les travaux de remise en état.
Combien coûte une assurance mécanicien deux-roues ?
Le prix d’un contrat pour un atelier deux-roues dépend de plusieurs facteurs cumulés.
- Le chiffre d’affaires : il sert de base de calcul pour la RC Pro et la multirisque. Plus l’atelier réalise de travaux, plus l’exposition aux réclamations est grande.
- Le nombre de salariés et leur qualification influencent le risque d’erreur et le coût de la prévoyance collective.
- La valeur moyenne des motos confiées : un atelier spécialisé en motos de sport ou en engins de collection déclare des plafonds de garantie plus élevés pour les véhicules confiés.
- La surface des locaux, leur localisation (zone urbaine dense ou zone d’activité périphérique) et les systèmes de sécurité (alarme, vidéosurveillance, antivol de rideau) font varier la prime multirisque.
- L’étendue des activités déclarées : un atelier qui vend des pièces détachées, propose du gardiennage hivernal de motos ou effectue des convoyages ajoute des risques supplémentaires à déclarer.
- La franchise (part du sinistre restant à la charge du professionnel) joue directement sur le montant de la cotisation.
Les assureurs examinent également l’historique de sinistralité du garage avant de fixer le tarif.
Assurances obligatoires pour exercer comme mécanicien deux-roues
Aucune assurance professionnelle spécifique n’est imposée par la loi pour exercer comme mécanicien deux-roues. Il n’existe pas d’obligation légale d’assurance de responsabilité civile professionnelle pour cette activité, contrairement à certaines professions réglementées.
Deux obligations légales s’appliquent en revanche dès qu’il y a des salariés. L’employeur doit mettre en place une mutuelle entreprise couvrant au minimum le panier de soins légal, avec une participation d’au moins 50 % de la cotisation (article L911-7 du Code de la sécurité sociale, depuis le 1er janvier 2016). Pour les salariés cadres, une cotisation de prévoyance d’au moins 1,50 % de la tranche A du salaire est également obligatoire (ANI du 17 novembre 2017).
Dans les faits, un bailleur commercial exige souvent une attestation d’assurance multirisque avant la remise des clés. Les constructeurs et importateurs de motos qui accordent un agrément de réparateur vérifient la couverture RC exploitation. Un client qui confie une moto de valeur peut demander la preuve que les véhicules confiés sont bien garantis.
Garanties recommandées dans le métier de mécanicien deux-roues
RC Pro
La RC Pro des mécaniciens deux-roues couvre les dommages causés à des tiers du fait d’une erreur, d’une négligence ou d’une omission dans l’exécution des travaux. Elle inclut généralement deux volets : la responsabilité civile exploitation (dommages survenant dans l’atelier ou pendant l’activité) et la responsabilité civile professionnelle (dommages liés à la prestation elle-même, constatés après restitution du véhicule). La garantie véhicules confiés, qui protège contre les dommages et le vol des motos appartenant aux clients, est souvent intégrée ou proposée en extension.
Multirisque Professionnelle
La multirisque professionnelle regroupe en un seul contrat la couverture des locaux, du matériel professionnel (bancs de mesure, outillage, équipements de diagnostic électronique), des stocks de pièces détachées et des dommages aux véhicules confiés. Elle couvre les risques incendie, dégât des eaux, vol, bris de glace et catastrophes naturelles. C’est le socle indispensable pour tout atelier disposant de locaux propres.
Bris de machine
Le bris de machine couvre les dommages accidentels aux équipements de l’atelier (pont élévateur, compresseur, machine de diagnostic) causés par une panne mécanique, électrique ou une fausse manœuvre. Ces équipements sont coûteux à remplacer et leur absence peut bloquer toute l’activité pendant plusieurs semaines.
Perte d’exploitation
La perte d’exploitation prend en charge la baisse de marge brute et les frais fixes (loyer, salaires, charges) pendant la période d’interruption forcée qui suit un sinistre matériel garanti. Elle ne couvre pas l’arrêt dû à l’indisponibilité du dirigeant, ce qui relève de la prévoyance.
Protection Juridique Entreprise
La protection juridique finance les frais de défense en cas de litige avec un client insatisfait, un fournisseur de pièces ou un ancien salarié. Elle prend en charge les honoraires d’avocat et les frais de procédure, sans se substituer à la RC Pro pour l’indemnisation des dommages reconnus.
Prévoyance TNS
Un mécanicien indépendant (micro-entrepreneur ou gérant non salarié) dont le régime obligatoire verse des indemnités journalières limitées a intérêt à compléter cette couverture. La prévoyance TNS compense la perte de revenus en cas d’arrêt de travail prolongé et peut inclure une garantie frais généraux permanents pour maintenir les charges fixes du garage pendant l’absence.
Mutuelle TNS
Le régime obligatoire des travailleurs indépendants rembourse moins bien que le régime général sur certains soins. Une mutuelle TNS complète ces remboursements, notamment pour les frais dentaires et optiques fréquents dans un métier physique.
Points de vigilance à la souscription
La déclaration des activités est le point le plus sensible. Un atelier qui répare aussi bien des scooters 50 cm³ que des motos de grosse cylindrée, vend des accessoires ou assure le gardiennage hivernal de motocycles doit déclarer chacune de ces activités. Un sinistre survenu dans le cadre d’une activité non déclarée peut donner lieu à un refus d’indemnisation ou à une réduction proportionnelle.
Le plafond de garantie pour les véhicules confiés doit correspondre à la valeur réelle des motos stockées simultanément dans l’atelier. Un atelier qui garde régulièrement plusieurs motos haut de gamme pendant le week-end doit vérifier que le plafond par événement couvre bien le pire scénario (incendie détruisant tous les véhicules présents).
La confusion entre RC exploitation et RC professionnelle est fréquente. La première couvre un accident survenu dans l’atelier (un client qui glisse sur une flaque d’huile), la seconde couvre un dommage lié à la qualité de la réparation (freins défaillants après révision). Les deux volets doivent figurer au contrat.
En cas de cessation d’activité, la garantie subséquente (période pendant laquelle le contrat continue de couvrir les réclamations présentées après la fin du contrat pour des faits antérieurs) doit être vérifiée dans les conditions générales. Pour un professionnel personne physique qui cesse définitivement son activité, cette durée est de dix ans selon le Code des assurances.
Critères de choix d’une assurance mécanicien deux-roues
Le premier critère est l’étendue exacte des activités couvertes : la liste des travaux admis (entretien, réparation, transformation, préparation, essais routiers, convoyage) doit correspondre à ce que le garage réalise réellement.
Le plafond de la garantie véhicules confiés et le mode de calcul de la valeur (valeur à neuf, valeur vénale, valeur agréée) déterminent directement le niveau d’indemnisation en cas de sinistre sur une moto de client.
Les exclusions fréquentes à repérer dans les contrats de ce secteur concernent les véhicules en dépôt-vente, les essais non déclarés à l’assureur, les transformations non homologuées et les dommages liés à des pièces fournies par le client lui-même.
Le mode de déclenchement de la RC Pro (base réclamation ou base fait dommageable) conditionne la couverture après résiliation du contrat. En base réclamation, seules les réclamations présentées pendant la validité du contrat sont couvertes, sauf reprise du passé inconnu à la souscription.
Enfin, la franchise (montant restant à charge à chaque sinistre) doit être cohérente avec la trésorerie du garage. Une franchise élevée réduit la cotisation annuelle mais peut fragiliser l’atelier face à des sinistres fréquents de faible montant.
FAQ assurance mécanicien deux-roues
Ce que nos clients disent de nous

Alexandre Ansquer
Kinésithérapeute
Très bon accompagnement dans mes démarches d’assurance. Les réponses ont été claires, rapides et adaptées à ma situation. J’ai apprécié le professionnalisme, la disponibilité et la transparence. Un vrai gain de temps et d’énergie. Merci pour votre aide !

Tom Gallet
Ingénieur BTP
Je recommande. Très efficace, de bons conseils et propose une offre adapté aux besoins (Mutuelle en travailleur non salarié pour mon cas).

Protégez votre activité dès aujourd’hui !
Répondez à quelques questions et recevez une proposition d'assurance adaptée à votre activité.
